Aylık Birikim Hesaplama Aracı Nedir?
Aylık Birikim Hesaplama Aracı, her ay düzenli olarak bir hesaba para yatırdığınızda paranızın bileşik faizle ne kadar büyüyeceğini gösterir. İster acil durum fonu oluşturuyor, ister ev için peşinat biriktiriyor, ister tatil planı yapıyor olun; bu araç gelecekteki bakiyenizi, yatırdığınız toplam tutarı ve süre boyunca kazandığınız faizi hesaplar. Her para birimiyle çalıştığı için hangi ülkede yaşarsanız yaşayın işinize yarar.
Nasıl Kullanılır?
Birkaç basit bilgiyi girin, gerisini hesaplayıcı halletsin:
- Başlangıç bakiyesi — halihazırda biriktirdiğiniz tutar (yoksa 0 girin).
- Aylık birikim — her ay eklemeyi planladığınız sabit tutar.
- Yıllık faiz oranı — hesabınızın yüzde olarak sunduğu yıllık oran.
- Yıl sayısı — birikime ne kadar süre devam edeceğiniz.
Hesapla'ya basın; tahmini son bakiyenizi, toplam birikiminizi, kazandığınız toplam faizi ve bileşik faiz sonrası efektif yıllık oranı görün.
Formül Açıklaması
Hesaplayıcı iki bölümü birleştirir: başlangıç bakiyenizin büyümesi ve aylık birikim akışınızın (bir tür "anüite") büyümesi. Aylık faiz oranı \(i = \text{yıllık oran} \div 12\) ve toplam ay sayısı \(n\) olmak üzere, gelecekteki değer şöyledir:
$$GD = P \times (1 + i)^{n} + PMT \times \left[\frac{(1 + i)^{n} - 1}{i}\right]$$
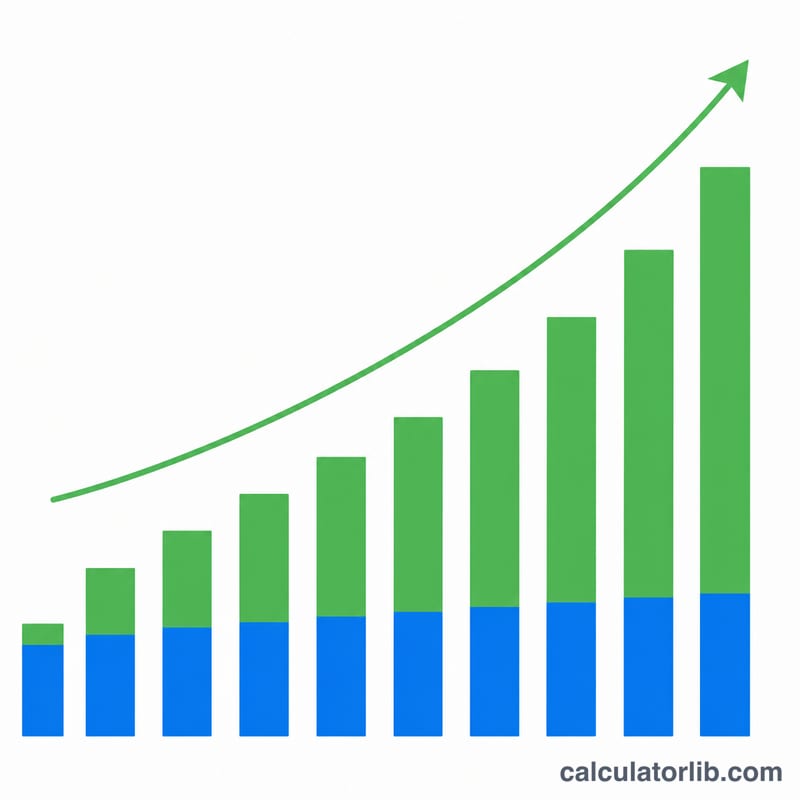
Burada P başlangıç bakiyesi, PMT ise aylık birikimdir. Bileşik faiz, kazandığınız faizin de faiz getirmesi demektir; birikimlerinizin zamanla hızlanmasının nedeni tam olarak budur.
Örnek Hesaplama
Diyelim ki 1.000 ile başladınız ve %5 yıllık faiz oranıyla 10 yıl (120 ay) boyunca her ay 200 yatırdınız. Aylık oran %0,4167 olur. 10 yıl sonra bakiyeniz yaklaşık 32.712'ye ulaşır. Toplamda 25.000 yatırmış olursunuz (1.000 başlangıç artı 24.000 birikim); geri kalanı — yaklaşık 7.700 — bedavadan kazandığınız faizdir. Aynı planı 20 yıla uzattığınızda bakiye 84.000'i aşar; işte zamanın gücü tam da bu.
Sıkça Sorulan Sorular
Hesaplayıcı, birikimleri ayın başında mı sonunda mı varsayıyor? Standart yaklaşıma uygun olarak birikimlerin her ayın sonunda yapıldığını varsayar. Ayın başında yatırmak biraz daha fazla faiz kazandırır.
Faiz oranları değişirse ne olur? Araç tek ve sabit bir oran kullanır. Değişken oranlar için iyimser ve temkinli tahminlerle birden fazla senaryo deneyebilirsiniz.
Faiz vergiye tabi mi? Ülkenize ve hesap türünüze göre olabilir. Sonuçlar, vergi öncesi brüt faizi gösterir; bu nedenle yerel mevzuatınızı mutlaka kontrol edin. (Örneğin Türkiye'de mevduat faizine stopaj vergisi uygulanır.)