월 적금 계산기란?
월 적금 계산기는 매월 일정 금액을 복리 이자가 붙는 계좌에 꾸준히 저축할 때 내 돈이 얼마나 불어나는지 보여 주는 도구입니다. 비상금을 모으거나 내 집 마련 자금, 또는 여행 경비를 준비하는 상황 등 어떤 목표든, 미래의 예상 잔액과 내가 실제로 납입한 총액, 그리고 그동안 쌓이는 이자를 한눈에 계산해 줍니다. 통화에 상관없이 사용할 수 있어 어느 나라에 살든 그대로 활용할 수 있습니다.
사용 방법
몇 가지 항목만 입력하면 나머지는 계산기가 알아서 처리합니다.
- 초기 잔액 — 이미 모아 둔 금액이 있다면 입력하세요(없으면 0으로 입력).
- 월 납입액 — 매월 꾸준히 넣을 고정 금액입니다.
- 연이율 — 계좌에 적용되는 연간 이자율을 퍼센트(%)로 입력합니다.
- 저축 기간(년) — 얼마나 오랫동안 저축할지 입력하세요.
계산 버튼을 누르면 예상 최종 잔액, 총 납입액, 총 이자 수익, 그리고 복리가 반영된 실효 연이율까지 바로 확인할 수 있습니다.
계산 공식 풀이
이 계산기는 두 가지 부분을 합산합니다. 하나는 초기 잔액이 불어나는 부분, 다른 하나는 매월 납입하는 금액(이른바 '연금' 형태)이 쌓이며 불어나는 부분입니다. 월 이자율을 \(i = \text{연이율} \div 12\), 전체 개월 수를 \(n\)이라 할 때 미래 가치는 다음과 같습니다.
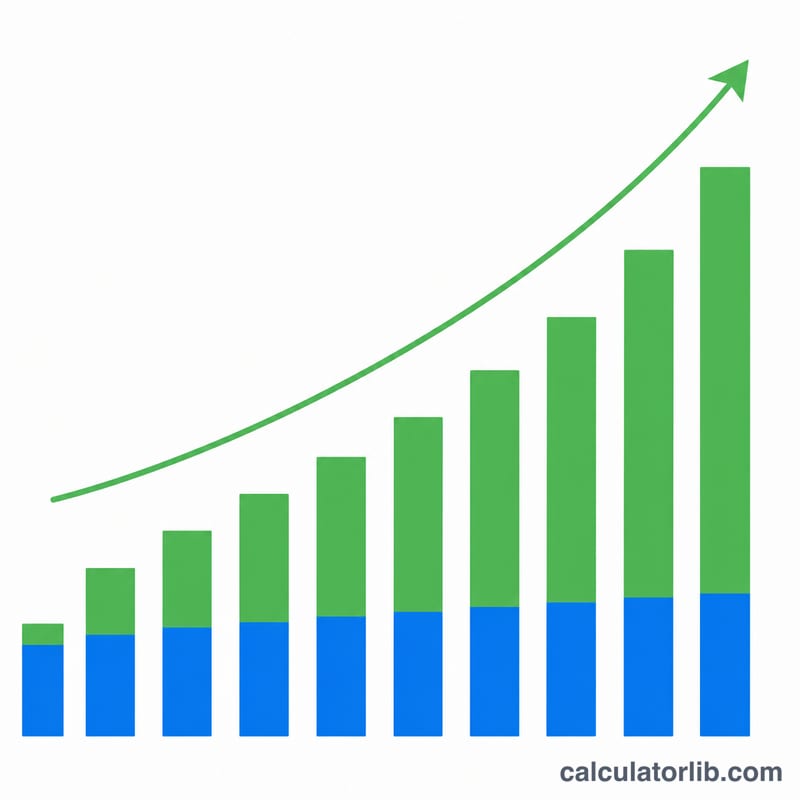
$$FV = P \times (1 + i)^{n} + PMT \times \left[\frac{(1 + i)^{n} - 1}{i}\right]$$여기서 P는 초기 잔액, PMT는 월 납입액입니다. 복리란 이미 받은 이자에 다시 이자가 붙는 구조를 말하며, 시간이 지날수록 저축이 가속도가 붙는 이유가 바로 여기에 있습니다.
실제 계산 예시
초기 잔액 1,000으로 시작해, 연이율 5%로 매월 200씩 10년(120개월) 동안 저축한다고 가정해 봅시다. 월 이자율은 약 \(0.4167\%\)입니다. 10년 후 잔액은 약 32,712로 불어납니다. 직접 납입한 돈은 25,000(초기 1,000 + 월 납입 24,000)이고, 나머지 약 7,700은 가만히 두기만 해도 생긴 이자 수익입니다. 같은 계획을 20년으로 늘리면 잔액이 84,000을 훌쩍 넘어, 시간이 가진 힘을 보여 줍니다.
자주 묻는 질문
납입 시점은 매월 초인가요, 말인가요? 이 계산기는 표준 방식인 매월 말 납입을 가정합니다. 월초에 납입하면 이자가 조금 더 붙습니다.
이자율이 바뀌면 어떻게 하나요? 이 도구는 하나의 고정 금리를 사용합니다. 변동 금리를 반영하려면 낙관적인 경우와 보수적인 경우를 나눠 여러 번 계산해 보세요.
이자에 세금이 붙나요? 거주 국가와 계좌 유형에 따라 붙을 수 있습니다. 결과는 세전 이자(총이자) 기준이므로, 한국이라면 이자소득세(원천징수 15.4%) 등 적용되는 현지 규정을 반드시 확인하세요.