CAGR Nedir?
Bileşik Yıllık Büyüme Oranı (CAGR), bir yatırımın belirli bir dönem boyunca yıldan yıla gösterdiği büyümeyi düzleştirilmiş tek bir oran olarak ifade eder. CAGR, bir varlığın yıllar içinde yaşadığı iniş çıkışları tek tek göstermek yerine daha basit bir soruya yanıt verir: "Bu yatırım her yıl istikrarlı ve sabit bir oranda büyümüş olsaydı, bu oran ne olurdu?" Dünya genelindeki yatırımcılar tarafından kullanılan evrensel bir ölçüttür; herhangi bir ülkeye, para birimine veya vergi sistemine özgü değildir.
Büyümeyi tek bir yıllık yüzde olarak ifade ettiği için CAGR, farklı büyüklükteki ve farklı süredeki yatırımları kolayca karşılaştırmanızı sağlar; örneğin üç yıl tutulan bir hisseyi yedi yıl tutulan bir fonla kıyaslayabilirsiniz.
Bu Hesaplama Aracı Nasıl Kullanılır?
Sonuca ulaşmak için yalnızca üç bilgiye ihtiyacınız var:
- Başlangıç değeri – yatırımın dönem başındaki değeri.
- Bitiş değeri – yatırımın bugünkü ya da dönem sonundaki değeri.
- Yıl sayısı – elde tutma süresinin uzunluğu.
Bu değerleri girdiğinizde araç, yıllıklandırılmış getirinizi anında hesaplar. Sonuç, ek katkıları, çekimleri ve kısa vadeli dalgalanmaları göz ardı ederek eşdeğer istikrarlı büyüme oranını gösterir.
CAGR Formülü Açıklaması
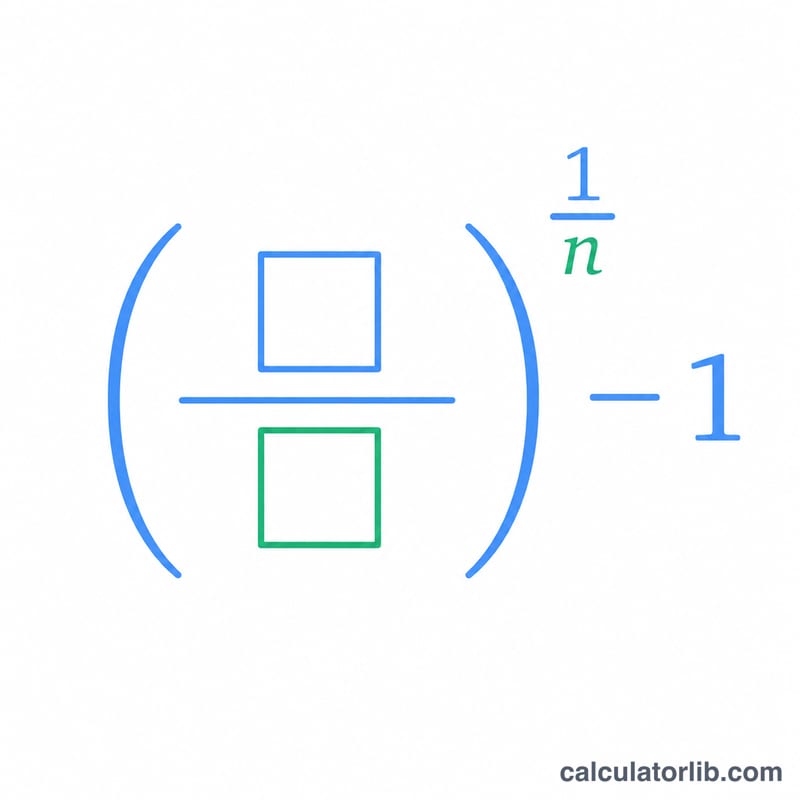
CAGR şu formülle hesaplanır:
$$\text{CAGR} = \left(\frac{\text{Bitiş Değeri}}{\text{Başlangıç Değeri}}\right)^{\frac{1}{\text{Yıl}}} - 1$$Bitiş değerini başlangıç değerine bölerek toplam büyüme katsayısını bulur, bunu yıl sayısının tersi kuvvetine yükselterek yıllıklandırır, ardından yüzdeye çevirmek için 1 çıkarırsınız.
Örnek Hesaplama
Diyelim ki 10.000 yatırım yaptınız ve 5 yıl sonra bu tutar 18.000'e ulaştı.
- Büyüme katsayısı: \(18.000 / 10.000 = 1{,}8\)
- Yıllıklandırma: \(1{,}8^{1/5} = 1{,}1248\)
- 1 çıkarın: \(0{,}1248\) = %12,48 CAGR
Yani yatırımınız yılda ortalama yaklaşık %12,48'lik bileşik bir oranla büyümüş demektir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-17 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-17 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-17 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-17 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
CAGR, ortalama yıllık getiriyle aynı mıdır? Hayır. Basit ortalama, bileşik etkiyi göz ardı eder ve büyümeyi olduğundan yüksek gösterebilir. CAGR ise bileşik etkiyi yansıtır ve genellikle daha doğru bir ölçüttür.
CAGR, yatırılan ya da çekilen tutarları hesaba katar mı? Hayır. CAGR yalnızca tek bir başlangıç ve tek bir bitiş değerini varsayar. Düzenli katkılar yaptıysanız bunun yerine iç verim oranı (IRR) hesabını kullanmayı düşünebilirsiniz.
CAGR negatif olabilir mi? Evet. Bitiş değeri başlangıç değerinden düşükse CAGR negatif çıkar ve bu, ortalama yıllık bir kaybı gösterir.