¿Qué es la CAGR?
La tasa de crecimiento anual compuesto (CAGR, por sus siglas en inglés) es el crecimiento medio y suavizado de una inversión año tras año durante un periodo determinado. En lugar de mostrar los altibajos que experimenta un activo de un año para otro, la CAGR responde a una pregunta más sencilla: «Si esta inversión hubiera crecido a un ritmo constante y estable cada año, ¿cuál sería esa tasa?». Es una medida universal que utilizan los inversores de todo el mundo y no depende de ningún país, moneda ni sistema fiscal en concreto.
Al expresar el crecimiento como un único porcentaje anualizado, la CAGR permite comparar fácilmente inversiones de distintos tamaños y horizontes temporales; por ejemplo, comparar una acción que mantuviste durante tres años con un fondo que conservaste siete.
Cómo usar esta calculadora
Solo necesitas tres datos para obtener el resultado:
- Valor inicial: cuánto valía la inversión al principio.
- Valor final: cuánto vale ahora o al final del periodo.
- Número de años: la duración del periodo en que mantuviste la inversión.
Introduce estas cifras y la calculadora te devolverá al instante tu rentabilidad anualizada. El resultado refleja la tasa de crecimiento estable equivalente, sin tener en cuenta aportaciones, retiros ni las oscilaciones a corto plazo.
La fórmula de la CAGR explicada
La CAGR se calcula con esta fórmula:
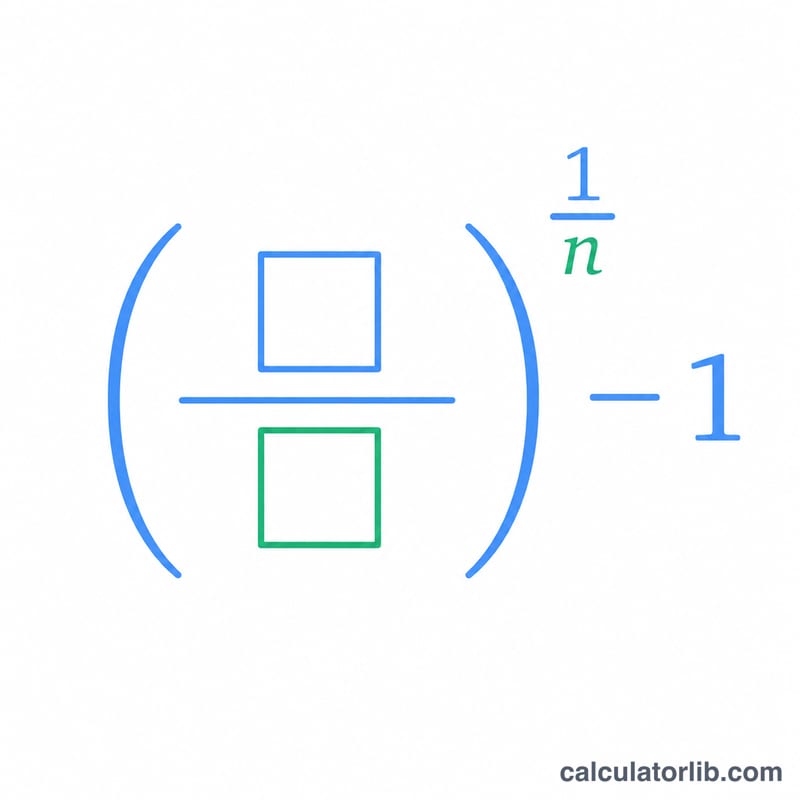
$$\text{CAGR} = \left(\frac{\text{Valor final}}{\text{Valor inicial}}\right)^{\frac{1}{\text{Años}}} - 1$$
Divides el valor final entre el valor inicial para obtener el múltiplo de crecimiento total, lo elevas a la potencia de uno dividido entre el número de años para anualizarlo y, por último, le restas 1 para convertirlo en un porcentaje.
Ejemplo práctico
Imagina que invertiste 10.000 y al cabo de 5 años alcanzaste 18.000.
- Múltiplo de crecimiento: \(18.000 / 10.000 = 1{,}8\)
- Anualizar: \(1{,}8^{1/5} = 1{,}1248\)
- Restar 1: \(0{,}1248 = \) 12,48 % de CAGR
Es decir, tu inversión creció a una tasa compuesta media de aproximadamente un 12,48 % anual.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿La CAGR es lo mismo que la rentabilidad media anual? No. Una media simple ignora el efecto del interés compuesto y puede exagerar el crecimiento. La CAGR sí tiene en cuenta la capitalización y, por lo general, es una medida más precisa.
¿La CAGR considera los depósitos o los retiros? No. La CAGR parte de un único valor inicial y un único valor final. Si realizaste aportaciones periódicas, lo más adecuado es usar un cálculo de tasa interna de rentabilidad (TIR).
¿Puede ser negativa la CAGR? Sí. Si el valor final es inferior al inicial, la CAGR será negativa, lo que indica una pérdida media anual.