¿Qué es el CAGR?
La tasa de crecimiento anual compuesto (CAGR, por sus siglas en inglés) es el ritmo constante, año tras año, que llevaría a una inversión o a una métrica de negocio desde su valor inicial hasta su valor final a lo largo de un periodo determinado. A diferencia de una media simple, el CAGR suaviza las subidas y bajadas de cada periodo y ofrece una única cifra anualizada que permite comparar inversiones muy distintas entre sí. Esta herramienta es independiente de la divisa, así que sirve igual para carteras de acciones, ingresos, usuarios o cualquier magnitud que crezca de forma compuesta.
Cómo usar esta calculadora
Elige qué quieres calcular: el porcentaje de CAGR, el número de periodos, el valor inicial o el valor final. A continuación, introduce los tres datos que ya conoces. Si mides el tiempo en una unidad distinta de los años, ajusta el desplegable Unidad de periodo a Días, Semanas, Meses, Trimestres o Años. La calculadora convierte tu número de periodos a años fraccionarios (t = periodos / periodos por año), porque el CAGR siempre es una tasa anual. Por ejemplo, 60 meses y 5 años se normalizan ambos a t = 5.
La fórmula explicada
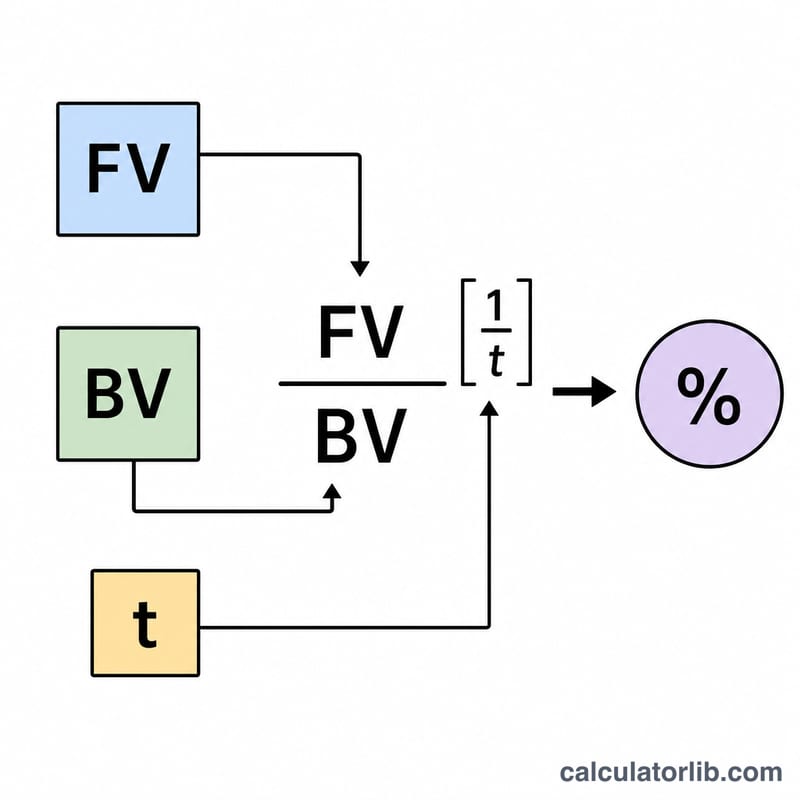
La ecuación principal es CAGR = ((VF / VI)^(1/t) - 1) x 100, donde VF es el valor final, VI es el valor inicial y t es el número de años. Reordenándola, esta misma relación permite despejar cualquier variable: VF = VI x (1 + r)^t, VI = VF / (1 + r)^t y t = ln(VF / VI) / ln(1 + r), siendo r = CAGR / 100. Un CAGR negativo significa, sencillamente, que el valor disminuyó durante el periodo.
Ejemplo resuelto
Imagina que una inversión crece de VI = 1.000 a VF = 2.000 en 5 años. CAGR = ((2000 / 1000)^(1/5) - 1) x 100 = (2^0,2 - 1) x 100 = (1,148698 - 1) x 100 = 14,87 %. Si en su lugar hubieras introducido 60 meses, t = 60 / 12 = 5 años y el resultado sería idéntico.
Interpretación de tu resultado CAGR
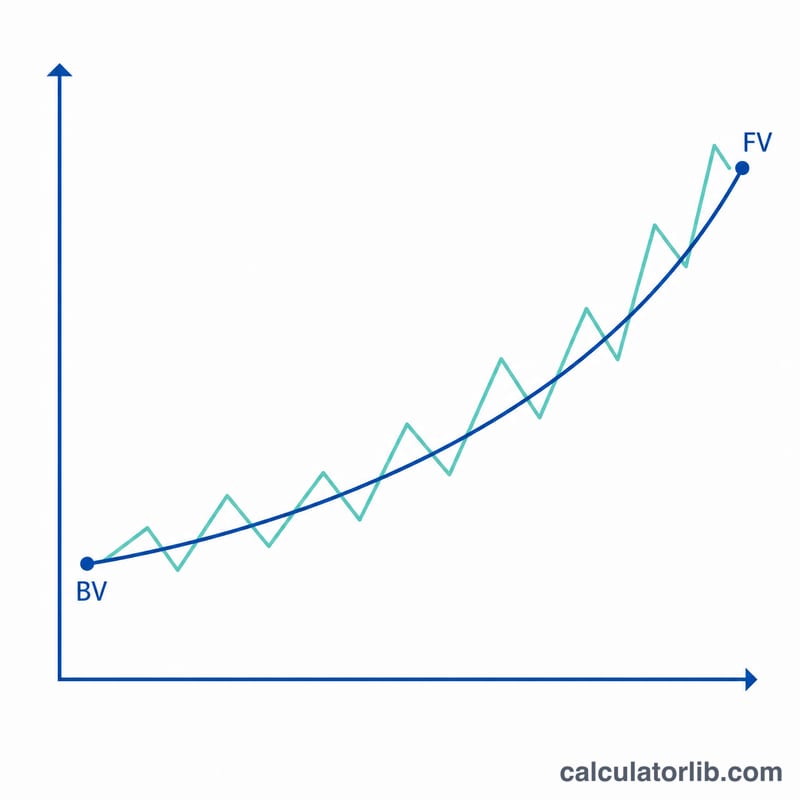
La CAGR es una tasa de crecimiento anualizada suavizada. Describe la tasa constante única que habría llevado el valor inicial al valor final durante el período, como si el crecimiento se hubiera compuesto uniformemente cada año. Las inversiones reales rara vez se comportan de manera tan uniforme.
- No es tu rendimiento real año a año. Una inversión que gana un 40% un año y pierde un 10% al siguiente puede tener la misma CAGR que una que creció a un ritmo constante. La CAGR reporta el efecto promedio de inicio a fin, no las cifras anuales individuales.
- Ignora la volatilidad y las fluctuaciones intermedias. La CAGR utiliza solo los valores inicial y final. Cualquier pico, caída o camino que tomó el valor en medio son invisibles para el cálculo, por lo que dos trayectorias muy diferentes pueden compartir una CAGR idéntica.
- CAGR positiva significa que el valor final supera el valor inicial — la inversión creció en promedio durante el período.
- CAGR negativa significa que el valor final es inferior al valor inicial — una disminución promedio por período.
- CAGR cero significa que el valor final es igual al valor inicial — sin cambio neto en el horizonte completo, independientemente de cualquier subida y caída en el camino.
- No tiene en cuenta aportaciones ni retiros. La CAGR asume una suma global única sin tocar. Si se agregó o se retiró dinero durante el período, el cálculo simple de VI a VF no reflejará el verdadero rendimiento de la inversión, y una medida ponderada por dinero es más apropiada.
Esta es información educativa general sobre cómo funciona la métrica, no asesoramiento financiero.
Términos clave y variables
- Valor Inicial (VI)
- La cantidad inicial en el primer punto en el tiempo — la inversión inicial, el saldo o la cantidad medida.
- Valor Final (VF)
- La cantidad final en el último punto en el tiempo, después de todo crecimiento o disminución durante el período.
- Períodos (t)
- La duración del horizonte de tiempo. En la fórmula CAGR se expresa en años; esta calculadora te permite ingresar días, semanas, meses, trimestres o años y convierte en consecuencia. La CAGR es convencionalmente una tasa anual.
- CAGR / tasa (r)
- La tasa de crecimiento anual compuesta — la tasa constante por año que vincula VI con VF: \(\text{CAGR} = \left( (VF/VI)^{1/t} - 1 \right) \times 100\).
- Capitalización
- El efecto del crecimiento que se construye sobre el crecimiento anterior, de modo que la ganancia de cada año se calcula sobre el total acumulado en lugar de solo la cantidad original. La CAGR inherentemente asume capitalización una vez por período.
- CAGR vs. rendimiento promedio aritmético
- El promedio aritmético simplemente suma los rendimientos anuales y divide por el número de años. Porque ignora la capitalización y el orden de los rendimientos, siempre es mayor o igual a la CAGR (el promedio geométrico) siempre que los rendimientos varíen; la CAGR refleja mejor la riqueza final real.
- CAGR vs. rendimiento total
- El rendimiento total es el cambio porcentual general de VI a VF durante todo el período (por ejemplo, 100% para una duplicación). La CAGR distribuye ese mismo cambio total uniformemente en cada año, por lo que un rendimiento total del 100% durante 5 años equivale aproximadamente a una CAGR del 14,87%.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Por qué el CAGR difiere de la rentabilidad media anual? La media aritmética ignora el efecto del interés compuesto y puede exagerar el crecimiento; el CAGR refleja la trayectoria real compuesta.
¿Puede ser negativo el CAGR? Sí. Si el valor final es inferior al inicial, la fórmula devuelve un porcentaje negativo que representa un descenso anualizado.
¿Y si mi valor inicial es cero? El CAGR queda indefinido cuando VI es 0, porque VF/VI implicaría dividir entre cero. Ambos valores deben ser mayores que cero.