Qu'est-ce que le TCAC ?
Le taux de croissance annuel composé (TCAC, en anglais CAGR pour Taux de croissance annuel composé) correspond au taux annuel constant qui ferait passer un investissement ou un indicateur d'activité de sa valeur initiale à sa valeur finale sur une période donnée. Contrairement à une simple moyenne, le TCAC lisse les variations propres à chaque période et fournit un chiffre annualisé unique, ce qui rend différents investissements comparables. Cet outil est indépendant de la devise : il convient aussi bien aux portefeuilles d'actions qu'au chiffre d'affaires, au nombre d'utilisateurs ou à toute grandeur dont la croissance s'effectue par capitalisation.
Comment utiliser ce calculateur
Choisissez d'abord la valeur à déterminer : le pourcentage du TCAC, le nombre de périodes, la valeur initiale ou la valeur finale. Saisissez ensuite les trois données connues. Si vous mesurez le temps autrement qu'en années, réglez le menu déroulant Unité de période sur Jours, Semaines, Mois, Trimestres ou Années. Le calculateur convertit votre nombre de périodes en années fractionnaires (t = périodes / périodes par an), car le TCAC est toujours un taux annuel. Par exemple, 60 mois et 5 ans correspondent tous deux à t = 5.
La formule expliquée
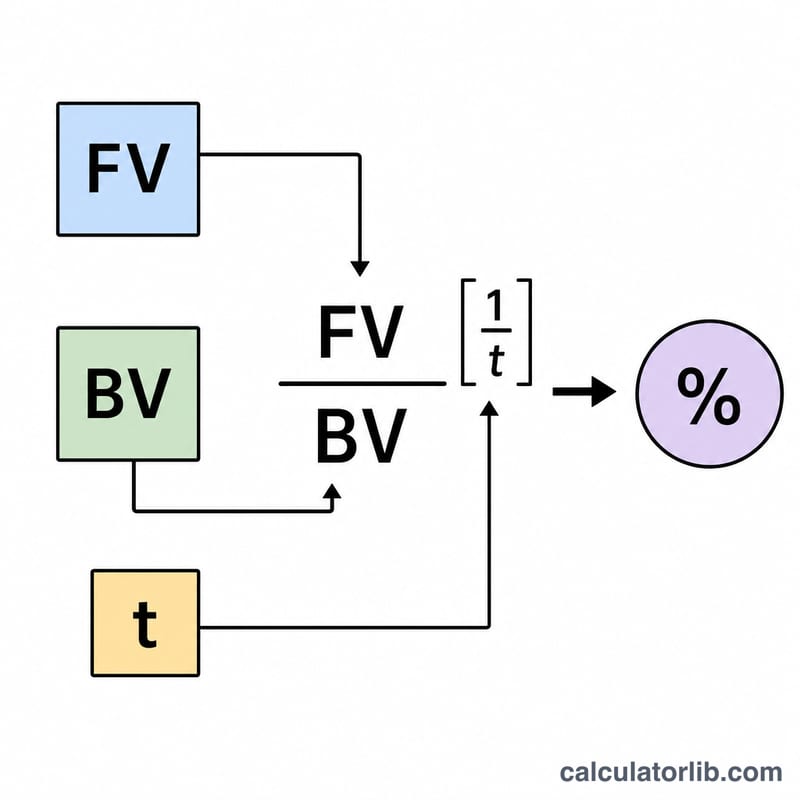
L'équation de base est TCAC = ((VF / VI)^(1/t) - 1) × 100, où VF est la valeur finale, VI la valeur initiale et t le nombre d'années. En la réarrangeant, cette même relation permet de calculer n'importe quelle variable : VF = VI × (1 + r)^t, VI = VF / (1 + r)^t et t = ln(VF / VI) / ln(1 + r), avec r = TCAC / 100. Un TCAC négatif signifie simplement que la valeur a diminué sur la période.
Exemple concret
Supposons qu'un investissement passe de VI = 1 000 à VF = 2 000 sur 5 ans. TCAC = ((2000 / 1000)^(1/5) - 1) × 100 = (2^0,2 - 1) × 100 = (1,148698 - 1) × 100 = 14,87 %. Si vous saisissiez plutôt 60 mois, t = 60 / 12 = 5 ans et le résultat serait identique.
Interprétation de votre résultat de TCAC
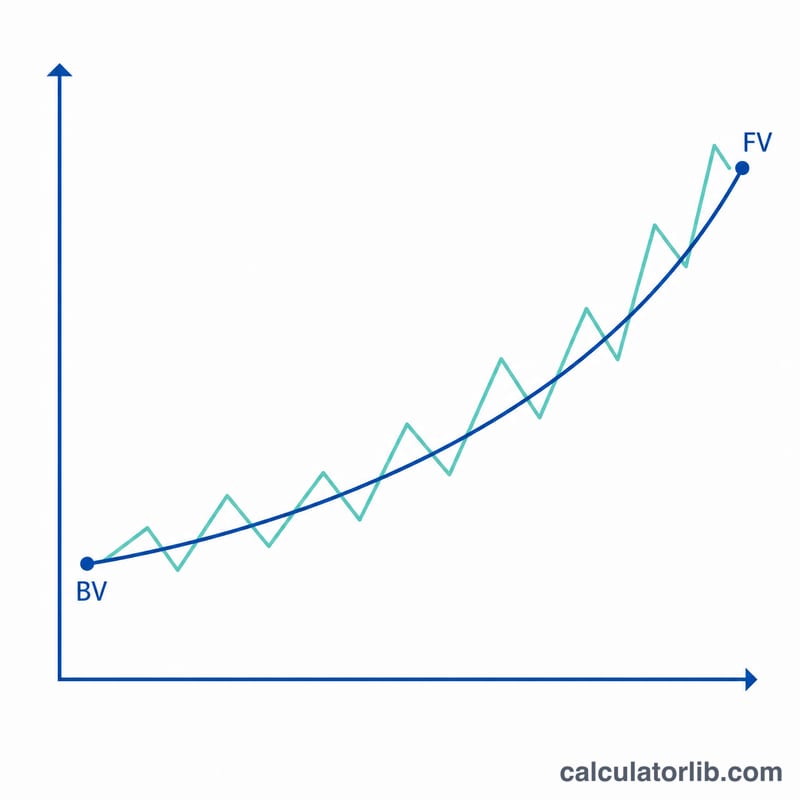
Le TCAC est un taux de croissance annualisé lissé. Il décrit le taux constant unique qui aurait porté la valeur initiale à la valeur finale sur la période, comme si la croissance s'était composée régulièrement chaque année. Les investissements réels se comportent rarement de manière aussi fluide.
- Ce n'est pas votre rendement réel année par année. Un investissement qui gagne 40 % une année et perd 10 % l'année suivante peut avoir le même TCAC qu'un investissement qui a augmenté à un rythme régulier. Le TCAC signale l'effet moyen d'un bout à l'autre, non les chiffres annuels individuels.
- Il ignore la volatilité et les fluctuations intermédiaires. Le TCAC utilise uniquement les valeurs initiale et finale. Tous les pics, creux ou chemins que la valeur a suivis entre les deux sont invisibles pour le calcul, ainsi deux parcours très différents peuvent partager un TCAC identique.
- Le TCAC positif signifie que la valeur finale dépasse la valeur initiale — l'investissement a augmenté en moyenne sur la période.
- Le TCAC négatif signifie que la valeur finale est inférieure à la valeur initiale — une baisse moyenne par période.
- Le TCAC nul signifie que la valeur finale égale la valeur initiale — aucun changement net sur l'horizon complet, indépendamment de toute montée et baisse en chemin.
- Il ne tient pas compte des contributions ou des retraits. Le TCAC suppose une somme forfaitaire unique laissée intacte. Si de l'argent a été ajouté ou retiré pendant la période, le simple calcul VI-vers-VF énoncera mal la véritable performance d'investissement, et une mesure pondérée par le temps est plus appropriée.
Ceci est une information éducative générale sur le fonctionnement de la métrique, non un conseil financier.
Termes et variables clés
- Valeur initiale (VI)
- Le montant initial au premier moment — l'investissement initial, le solde ou la quantité mesurée.
- Valeur finale (VF)
- Le montant final au dernier moment, après toute croissance ou baisse sur la période.
- Périodes (t)
- La longueur de l'horizon temporel. Dans la formule TCAC, ceci est exprimé en années ; ce calculateur vous permet d'entrer des jours, des semaines, des mois, des trimestres ou des années et convertit en conséquence. Le TCAC est conventionnellement un taux annuel.
- TCAC / taux (r)
- Le taux de croissance annuel composé — le taux constant par an qui relie VI à VF : \(\text{TCAC} = \left( (VF/VI)^{1/t} - 1 \right) \times 100\).
- Capitalisation
- L'effet de la croissance construite sur la croissance précédente, de sorte que le gain de chaque année est calculé sur le total accumulé plutôt que seulement sur le montant initial. Le TCAC suppose implicitement une capitalisation une fois par période.
- TCAC vs. rendement moyen arithmétique
- La moyenne arithmétique additionne simplement les rendements annuels et divise par le nombre d'années. Parce qu'elle ignore la capitalisation et l'ordre des rendements, elle est toujours supérieure ou égale au TCAC (la moyenne géométrique) chaque fois que les rendements varient ; le TCAC reflète mieux la richesse finale réelle.
- TCAC vs. rendement total
- Le rendement total est la variation en pourcentage globale de VI à VF sur l'ensemble de la période (p. ex. 100 % pour un doublement). Le TCAC répartit ce même changement total régulièrement sur chaque année, de sorte qu'un rendement total de 100 % sur 5 ans égale approximativement 14,87 % de TCAC.
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Banque centrale européenne
- 2,50 %
- Au
- 2026-11-16
- Variation sur 1 an
- +0,50 pt
Dernière variation Hausse +25 pb Banque centrale européenne a modifié son taux le 2026-09-16 : de 2,25 % à 2,50 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-16 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-12 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-16 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-16 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-13 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-16 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Banque centrale européenne : taux directeurs et taux du marché au jour le jour
Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.
| Taux | Niveau | Au | Variation sur 1 an |
|---|---|---|---|
| Taux de la facilité de dépôt | 2,50 % | 2026-11-16 | +0,50 pt |
| Taux des opérations principales de refinancement | 2,65 % | 2026-11-16 | +0,50 pt |
| Taux de la facilité de prêt marginal | 2,90 % | 2026-11-16 | +0,50 pt |
| Taux à court terme de l’euro (€STR) | 2,44 % | 2026-11-13 | +0,51 pt |
Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Dernier chiffre : 2026-11-16 Données mises à jour le 2026-11-16 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; European Central Bank, euro short-term rate (€STR) Politique de réutilisation de la BCE; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; The World Bank Group CC BY 4.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- European Central Bank, euro short-term rate (€STR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
FAQ
Pourquoi le TCAC diffère-t-il du rendement annuel moyen ? La moyenne arithmétique ignore la capitalisation et peut surestimer la croissance ; le TCAC reflète la trajectoire réellement composée.
Le TCAC peut-il être négatif ? Oui. Si la valeur finale est inférieure à la valeur initiale, la formule renvoie un pourcentage négatif représentant une baisse annualisée.
Et si ma valeur initiale est nulle ? Le TCAC n'est pas défini lorsque VI vaut 0, car VF/VI revient à diviser par zéro. Les deux valeurs doivent être strictement supérieures à zéro.