ما هي حاسبة الفائدة المركبة العكسية؟
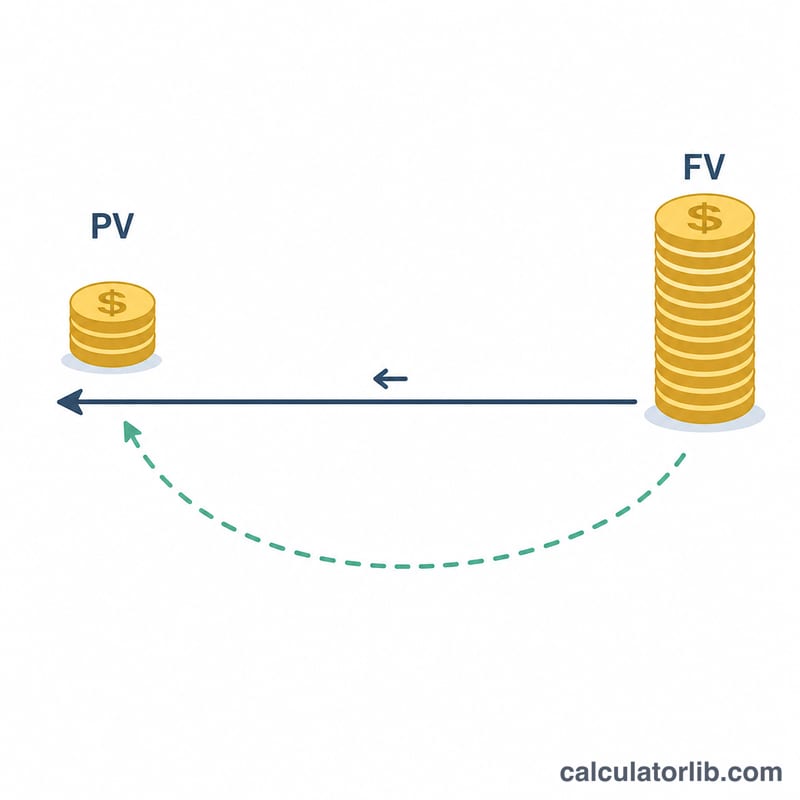
تعمل حاسبة الفائدة المركبة العكسية بالاتجاه المعاكس انطلاقًا من مبلغ مستهدف. فبدلًا من السؤال «إلى أي مبلغ ستنمو أموالي؟»، تطرح السؤال «كم أحتاج أن أستثمر اليوم للوصول إلى قيمة مستقبلية محددة؟» يُسمى هذا المبلغ الأولي القيمة الحالية (PV)، وتُعرف عملية احتسابه بالخصم أو الاستقطاع الزمني.
هذه الأداة مفيدة في أي مكان حول العالم وليست مرتبطة بقوانين ضريبية لدولة بعينها. وهي تناسب أهداف الادخار، والاستثمارات بمبلغ مقطوع، وصناديق التسديد، والتخطيط للتعليم، وأي حالة تعرف فيها هدفك وتريد معرفة المبلغ الذي يجب إيداعه اليوم.
كيفية الاستخدام
أدخل المدخلات الأربعة التالية:
- القيمة المستقبلية – المبلغ الذي تريد امتلاكه في النهاية.
- معدل الفائدة السنوي – العائد السنوي المتوقع كنسبة مئوية.
- السنوات – المدة التي ستنمو خلالها أموالك.
- تكرار التركيب – عدد مرات إضافة الفائدة (سنويًا، أو ربع سنوي، أو شهري، أو يومي).
تعرض لك الحاسبة القيمة الحالية المطلوبة، وإجمالي الفائدة المكتسبة خلال المدة، والمعدل السنوي الفعلي (EAR).
شرح المعادلة
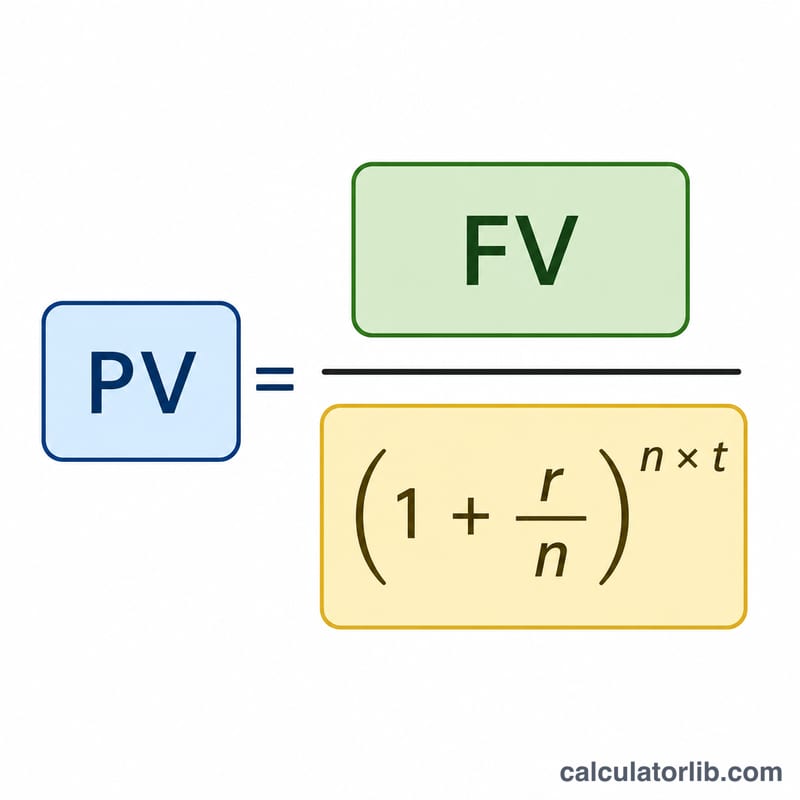
تُحسب القيمة الحالية بعكس معادلة الفائدة المركبة المعتادة:
$$PV = \dfrac{FV}{\left(1 + \dfrac{r}{n}\right)^{n \cdot t}}$$حيث FV هي القيمة المستقبلية، وr معدل الفائدة السنوي (كقيمة عشرية)، وn عدد فترات التركيب في السنة، وt عدد السنوات. ويساوي إجمالي الفائدة ببساطة \(FV - PV\). أما المعدل السنوي الفعلي فهو $$EAR = \left(1 + \dfrac{r}{n}\right)^{n} - 1$$ وهو يوضح العائد السنوي الحقيقي بعد احتساب أثر التركيب.
مثال تطبيقي
لنفترض أنك تريد الحصول على 20,000 دولار بعد 5 سنوات بعائد 6% يُركَّب شهريًا. هنا \(r = 0.06\)، وn = 12، وt = 5، فيكون \(n \times t = 60\) فترة و\(r/n = 0.005\).
$$PV = \frac{20{,}000}{(1.005)^{60}} = \frac{20{,}000}{1.34885} \approx 14{,}827 \text{ دولارًا}$$ستحتاج إذًا إلى استثمار نحو 14,827 دولارًا اليوم، لتكسب ما يقارب 5,173 دولارًا كفائدة. ويبلغ المعدل السنوي الفعلي \((1.005)^{12} - 1 \approx 6.17\%\).
المصطلحات والمتغيرات الرئيسية
| المصطلح | الرمز / الوحدة | التعريف |
|---|---|---|
| القيمة الحالية | PV — العملة | المبلغ الإجمالي المطلوب اليوم الذي، إذا تُرك مركباً بالمعدل المذكور، ينمو إلى المبلغ المستهدف. هذا هو المخرج الرئيسي للحاسبة. |
| القيمة المستقبلية | FV — العملة | المبلغ المستهدف في نهاية المدة؛ المدخل المعروف الذي تقوم بخصمه إلى اليوم. |
| الخصم | — | عكس النمو المركب: قسمة القيمة المستقبلية على عامل النمو بدلاً من الضرب، للعثور على قيمتها الآن. |
| معدل الخصم / سعر الفائدة | r — عدد عشري سنوي | معدل سنوي اسمي يُستخدم للخصم. يُدخل كنسبة مئوية (مثلاً 6) ويُستخدم كـ \(r = 6/100 = 0.06\). |
| تكرار التركيب | n — فترات سنوية | عدد المرات التي تُحسب فيها الفائدة سنوياً: سنوي 1، نصف سنوي 2، ربع سنوي 4، شهري 12، يومي 365. |
| المدة | t — سنوات | طول الفترة الزمنية بين اليوم وتاريخ القيمة المستقبلية. يُسمح بالسنوات الكسرية (18 شهراً = 1.5). |
| المعدل الدوري | r/n — عدد عشري لكل فترة | المعدل المطبق في كل فترة تركيب. عند 6% شهرياً: \(0.06/12 = 0.005\)، أي 0.5% لكل شهر. |
| عدد الفترات | n · t — عدد | العدد الإجمالي لفترات التركيب. عند التركيب الشهري لمدة 5 سنوات: \(12 \times 5 = 60\). |
| المعدل الاسمي السنوي (APR) | r — % سنوياً | معدل السنة المقتبس قبل احتساب تأثير التركيب داخل السنة. لا يمكن مقارنة عرضين إلا إذا كانت n متطابقة. |
| معدل الفائدة الفعلي السنوي (EAR) | % سنوياً | \(EAR = \left(1 + \frac{r}{n}\right)^{n} - 1\) — النمو السنوي الحقيقي بمجرد احتساب التركيب. في منتجات الإيداع، يُفصح عنه باسم APY في الولايات المتحدة و AER في المملكة المتحدة. |
| عامل الخصم | بلا وحدة، 0 إلى 1 | \(\left(1 + \frac{r}{n}\right)^{-n t}\) — قيمة وحدة واحدة تُستلم في نهاية المدة اليوم. اضرب FV به للحصول على PV. |
| إجمالي الفائدة | FV − PV — العملة | النمو المركب المكتسب على مدى كل المدة، أي الجزء من المبلغ المستهدف الذي لا تضطر لإيداعه بنفسك. |
معدل حقيقي هو معدل اسمي معدَّل للتضخم (تقريباً معدل اسمي ناقص معدل التضخم). إذا أدخلت معدلاً حقيقياً، فإن القيمة الحالية الناتجة تُعبَّر عن القوة الشرائية اليوم وليس عن وحدات العملة المستقبلية.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-15 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-15 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-13 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-12 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-15 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-15 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
لماذا يهم تكرار التركيب؟ كلما زاد تكرار التركيب، كسبت الفائدة فائدةً في وقت أبكر، وبذلك تحتاج إلى إيداع أقل قليلًا للوصول إلى الهدف نفسه.
هل تأخذ الحاسبة التضخم في الحسبان؟ لا. النتيجة هي قيمة حالية اسمية. ولمعرفة القوة الشرائية الفعلية، أجرِ تعديلًا منفصلًا لاحتساب التضخم.
ماذا لو أضفت مساهمات منتظمة؟ تفترض هذه الحاسبة مبلغًا مقطوعًا واحدًا. أما الإيداعات الدورية فتتطلب معادلة القيمة الحالية للدفعات السنوية (Annuity).