Qu'est-ce qu'un calculateur d'intérêts composés inversés ?
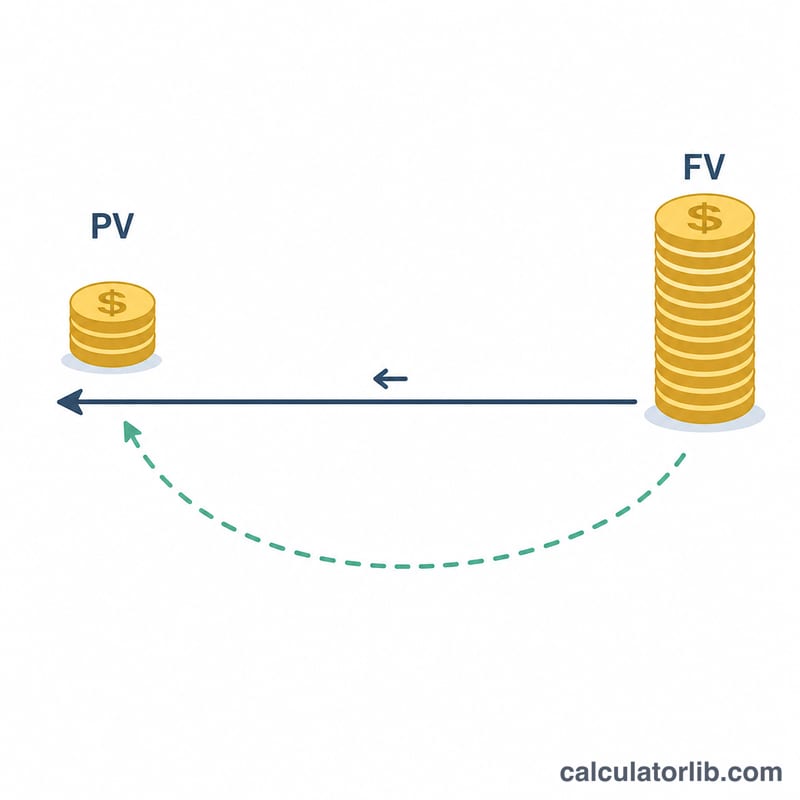
Un calculateur d'intérêts composés inversés raisonne à rebours, à partir d'un montant cible. Plutôt que de se demander « combien mon argent va-t-il rapporter ? », il répond à la question « combien dois-je placer aujourd'hui pour atteindre une valeur future précise ? ». Ce capital de départ s'appelle la valeur actuelle (VA), et le fait de le calculer porte le nom d'actualisation.
Cet outil est utilisable partout dans le monde et ne dépend des règles fiscales d'aucun pays en particulier. Il convient aux objectifs d'épargne, aux placements d'un capital unique, aux fonds d'amortissement, à la préparation des études des enfants, et à toute situation où vous connaissez votre objectif et souhaitez connaître le versement nécessaire dès aujourd'hui.
Comment l'utiliser
Renseignez les quatre champs suivants :
- Valeur future – le montant que vous souhaitez détenir au terme.
- Taux d'intérêt annuel – le rendement annuel attendu, exprimé en pourcentage.
- Durée – le nombre d'années pendant lesquelles l'argent fructifie.
- Fréquence de capitalisation – la fréquence à laquelle les intérêts s'ajoutent (annuelle, trimestrielle, mensuelle ou quotidienne).
Le calculateur vous indique la valeur actuelle requise, le total des intérêts générés sur la période et le taux annuel effectif (TAE).
La formule expliquée
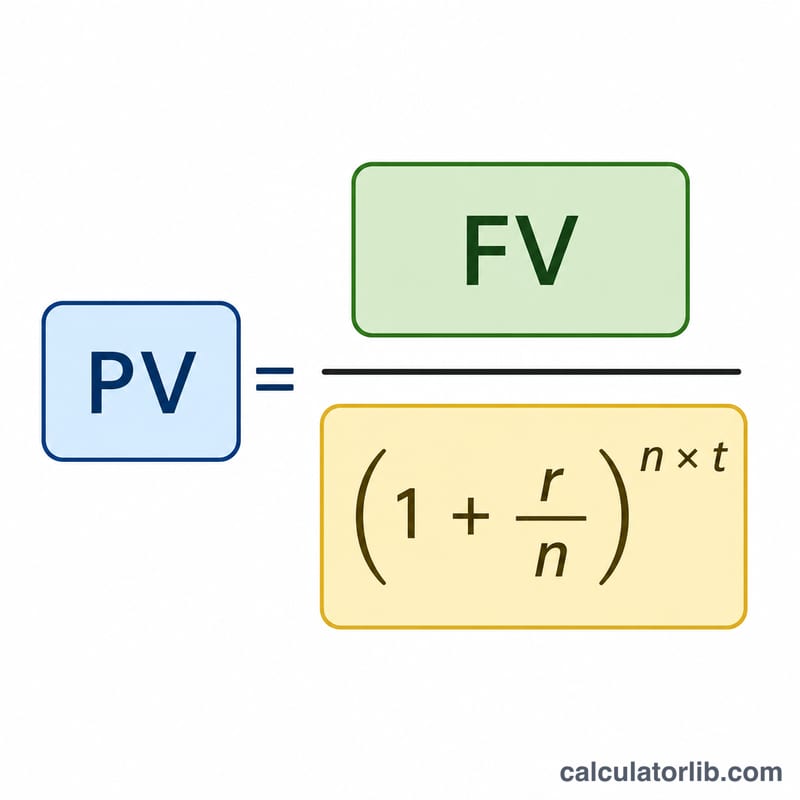
La valeur actuelle s'obtient en inversant la formule classique des intérêts composés :
$$VA = \dfrac{VF}{\left(1 + \dfrac{r}{n}\right)^{n \times t}}$$
où VF est la valeur future, \(r\) le taux annuel (en décimal), \(n\) le nombre de périodes de capitalisation par an et \(t\) le nombre d'années. Le total des intérêts est tout simplement égal à \(VF - VA\). Le taux annuel effectif se calcule ainsi : $$TAE = \left(1 + \dfrac{r}{n}\right)^{n} - 1$$ ce qui révèle le véritable rendement annuel une fois la capitalisation prise en compte.
Exemple chiffré
Supposons que vous souhaitiez disposer de 20 000 $ dans 5 ans, avec un rendement de 6 % capitalisé chaque mois. Ici, \(r = 0{,}06\), \(n = 12\), \(t = 5\), soit \(n \times t = 60\) périodes et \(r/n = 0{,}005\).
$$VA = \dfrac{20\,000}{(1{,}005)^{60}} = \dfrac{20\,000}{1{,}34885} \approx 14\,827\ \$$$ Vous devriez donc placer environ 14 827 $ aujourd'hui, en générant à peu près 5 173 $ d'intérêts. Le TAE est de \((1{,}005)^{12} - 1 \approx 6{,}17\,\%\).
Foire aux questions
Pourquoi la fréquence de capitalisation compte-t-elle ? Plus la capitalisation est fréquente, plus les intérêts produisent eux-mêmes des intérêts rapidement ; vous avez donc besoin d'un capital de départ légèrement plus faible pour atteindre le même objectif.
L'inflation est-elle prise en compte ? Non. Le résultat est une valeur actuelle nominale. Pour évaluer le pouvoir d'achat réel, effectuez un ajustement de l'inflation à part.
Et si j'ajoute des versements réguliers ? Ce calculateur part du principe d'un capital unique. Des versements récurrents nécessitent la formule de la valeur actuelle d'une rente (annuité).
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Banque centrale européenne
- 2,50 %
- Au
- 2026-11-15
- Variation sur 1 an
- +0,50 pt
Dernière variation Hausse +25 pb Banque centrale européenne a modifié son taux le 2026-09-16 : de 2,25 % à 2,50 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-15 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-12 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-15 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-13 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-12 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-15 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Banque centrale européenne : taux directeurs et taux du marché au jour le jour
Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.
| Taux | Niveau | Au | Variation sur 1 an |
|---|---|---|---|
| Taux de la facilité de dépôt | 2,50 % | 2026-11-15 | +0,50 pt |
| Taux des opérations principales de refinancement | 2,65 % | 2026-11-15 | +0,50 pt |
| Taux de la facilité de prêt marginal | 2,90 % | 2026-11-15 | +0,50 pt |
| Taux à court terme de l’euro (€STR) | 2,44 % | 2026-11-12 | +0,51 pt |
Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Dernier chiffre : 2026-11-15 Données mises à jour le 2026-11-15 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; European Central Bank, euro short-term rate (€STR) Politique de réutilisation de la BCE; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; The World Bank Group CC BY 4.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- European Central Bank, euro short-term rate (€STR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Termes et Variables Clés
| Terme | Symbole / unité | Définition |
|---|---|---|
| Valeur Actuelle | PV — devise | La somme forfaitaire unique requise aujourd'hui qui, laissée à capitaliser au taux indiqué, croît jusqu'au montant cible. Ceci est le résultat principal du calculateur. |
| Valeur Future | FV — devise | Le montant cible à la fin de la période; l'entrée connue que vous actualisez à aujourd'hui. |
| Actualisation | — | Inverse de la croissance composée : diviser la valeur future par le facteur de croissance au lieu de multiplier, pour trouver ce qu'elle vaut maintenant. |
| Taux d'Actualisation / Taux d'Intérêt | r — décimal par an | Le taux nominal annuel utilisé pour l'actualisation. Entré sous forme de pourcentage (par exemple 6) et utilisé comme \(r = 6/100 = 0.06\). |
| Fréquence de Capitalisation | n — périodes par an | Combien de fois les intérêts sont crédités par an : annuelle 1, semi-annuelle 2, trimestrielle 4, mensuelle 12, quotidienne 365. |
| Durée | t — ans | La durée entre aujourd'hui et la date de la valeur future. Les années fractionnaires sont autorisées (18 mois = 1.5). |
| Taux Périodique | r/n — décimal par période | Le taux appliqué dans chaque période de capitalisation. À 6 % mensuel : \(0.06/12 = 0.005\), c'est-à-dire 0,5 % par mois. |
| Nombre de Périodes | n · t — décompte | Le nombre total de périodes de capitalisation. Avec capitalisation mensuelle pendant 5 ans : \(12 \times 5 = 60\). |
| Taux Nominal Annuel (APR) | r — % par an | Le taux annuel cité avant que l'effet de la capitalisation intra-annuelle soit comptabilisé. Deux taux ne sont comparables que si n correspond. |
| Taux Annuel Effectif (EAR) | % par an | \(EAR = \left(1 + \frac{r}{n}\right)^{n} - 1\) — le vrai taux de croissance annuel une fois la capitalisation incluse. Sur les produits de dépôt, il est divulgué sous le nom d'APY aux États-Unis et d'AER au Royaume-Uni. |
| Facteur d'Actualisation | sans dimension, 0 à 1 | \(\left(1 + \frac{r}{n}\right)^{-n t}\) — la valeur aujourd'hui d'une unité reçue à la fin de la période. Multipliez FV par elle pour obtenir PV. |
| Intérêt Total | FV − PV — devise | La croissance composée gagnée au cours de toute la période, c'est-à-dire la partie de la cible que vous ne devez pas déposer vous-même. |
Un taux réel est un taux nominal ajusté pour l'inflation (approximativement taux nominal moins taux d'inflation). Si vous entrez un taux réel, la valeur actuelle résultante est exprimée en pouvoir d'achat d'aujourd'hui plutôt qu'en unités monétaires futures.