Ters Bileşik Faiz Hesaplama Aracı Nedir?
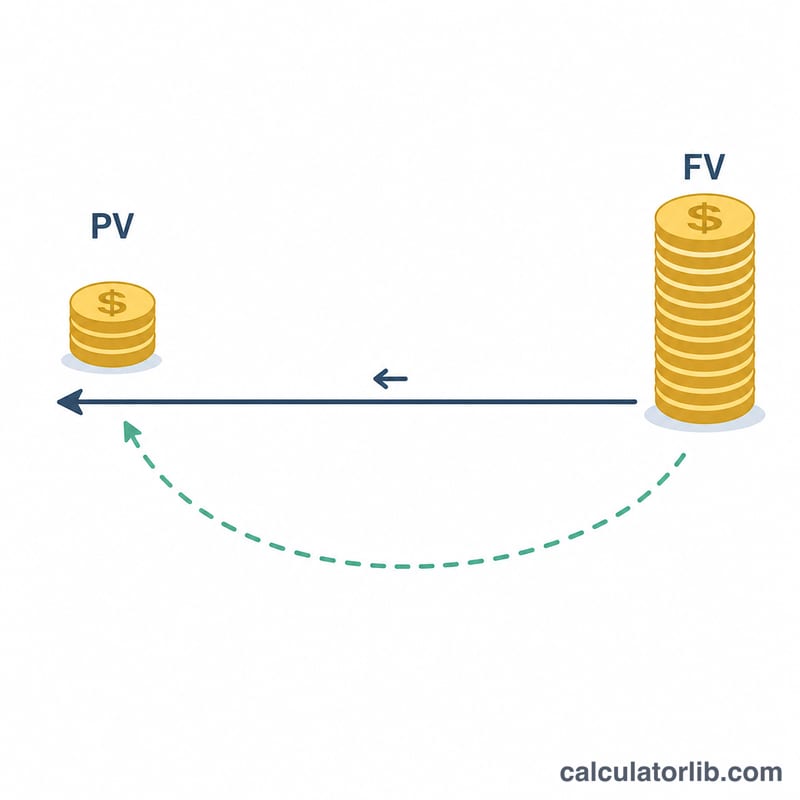
Ters Bileşik Faiz Hesaplama aracı, hedef bir tutardan geriye doğru çalışır. "Param ne kadar büyür?" diye sormak yerine, "Belirli bir gelecek değere ulaşmak için bugün ne kadar yatırım yapmam gerekir?" sorusunu yanıtlar. Bu başlangıç tutarına bugünkü değer (PV) denir; onu bulma işlemine ise iskonto etme (discounting) adı verilir.
Bu araç dünyanın her yerinde kullanılabilir ve herhangi bir ülkenin vergi kurallarına bağlı değildir. Birikim hedefleri, toplu para yatırımları, amortisman fonları, eğitim planlaması ve hedefinizin belli olduğu, bugün gereken yatırım tutarını öğrenmek istediğiniz her durum için uygundur.
Nasıl Kullanılır?
Aşağıdaki dört bilgiyi girin:
- Gelecekteki değer – sonunda sahip olmak istediğiniz tutar.
- Yıllık faiz oranı – yüzde olarak beklenen yıllık getiri.
- Süre (yıl) – paranın ne kadar süre büyüyeceği.
- Bileşik dönemi – faizin ne sıklıkta eklendiği (yıllık, üç aylık, aylık veya günlük).
Hesaplama aracı, gereken bugünkü değeri, dönem boyunca kazanılan toplam faizi ve efektif yıllık oranı (EAR) verir.
Formül Açıklaması
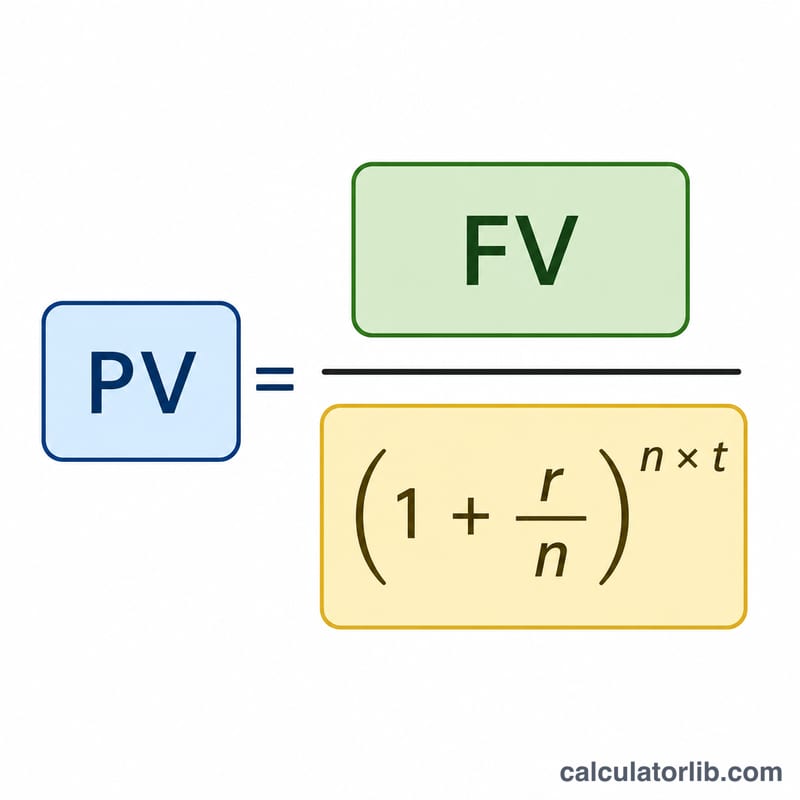
Bugünkü değer, standart bileşik faiz formülünün tersine çevrilmesiyle bulunur:
$$PV = \dfrac{FV}{\left(1 + \dfrac{r}{n}\right)^{n \cdot t}}$$Burada \(FV\) gelecekteki değer, \(r\) yıllık oran (ondalık olarak), \(n\) yılda kaç kez bileşik faiz uygulandığı ve \(t\) yıl sayısıdır. Toplam faiz basitçe \(FV - PV\) ile bulunur. Efektif yıllık oran ise $$EAR = \left(1 + \dfrac{r}{n}\right)^{n} - 1$$ şeklindedir ve bileşik etki hesaba katıldığında gerçek yıllık getiriyi gösterir.
Örnek Hesaplama
Diyelim ki 5 yıl sonra 20.000 $ istiyorsunuz ve aylık bileşik %6 getiri elde ediyorsunuz. Burada \(r = 0{,}06\), \(n = 12\), \(t = 5\) olur; yani \(n \times t = 60\) dönem ve \(r/n = 0{,}005\).
$$PV = \frac{20.000}{(1{,}005)^{60}} = \frac{20.000}{1{,}34885} \approx 14.827\ \$$$Bugün yaklaşık 14.827 $ yatırmanız gerekir ve yaklaşık 5.173 $ faiz kazanırsınız. EAR ise \((1{,}005)^{12} - 1 \approx \%6{,}17\) olur.
Temel Kavramlar ve Değişkenler
| Kavram | Sembol / birim | Tanım |
|---|---|---|
| Bugünkü Değer | PV — para | Bugün gerekli olan tek bir toplu miktar; belirtilen oranla bileşik olarak büyürse, hedef tutara ulaşır. Bu, hesaplayıcının ana çıktısıdır. |
| Gelecekteki Değer | FV — para | Dönem sonundaki hedef tutar; bugüne indirgediğiniz bilinen değer. |
| İndirgeme | — | Bileşik büyümeyi tersine çevirmek: gelecekteki değeri, çarpmak yerine büyüme faktörüne bölerek, bugünkü değerini bulmak. |
| İndirim / Faiz Oranı | r — yıllık ondalık | İndirgeme için kullanılan nominal yıllık oran. Yüzde olarak girilir (örn. 6) ve şu şekilde kullanılır \(r = 6/100 = 0.06\). |
| Bileşik Oluşturma Sıklığı | n — yılda dönem | Yılda kaç kez faiz hesaplanır: yıllık 1, altı aylık 2, üç aylık 4, aylık 12, günlük 365. |
| Dönem | t — yıl | Bugün ile gelecekteki değer tarihi arasında geçen zaman. Kesirli yıllara izin verilir (18 ay = 1.5). |
| Dönemsel Oran | r/n — dönem başına ondalık | Her bileşik oluşturma döneminde uygulanan oran. Yıllık %6 ile aylık bileşik oluşturmada: \(0.06/12 = 0.005\), yani ay başına %0.5. |
| Dönem Sayısı | n · t — sayı | Bileşik oluşturma dönemlerinin toplam sayısı. 5 yıl boyunca aylık bileşik oluşturmada: \(12 \times 5 = 60\). |
| Nominal Yıllık Oran (APR) | r — yıl başına % | Yıl içi bileşik oluşturmanın etkisi hesaplanmadan önce belirtilen yıllık oran. İki oran ancak n aynıysa karşılaştırılabilir. |
| Efektif Yıllık Oran (EAR) | yıl başına % | \(EAR = \left(1 + \frac{r}{n}\right)^{n} - 1\) — bileşik oluşturma dahil edildikten sonra gerçek yıllık büyüme. Mevduat ürünlerinde, Birleşik Devletler'de APY ve Birleşik Krallık'ta AER olarak açıklanır. |
| İndirim Faktörü | boyutsuz, 0 ile 1 arasında | \(\left(1 + \frac{r}{n}\right)^{-n t}\) — dönem sonunda alınan bir birimin bugünkü değeri. PV elde etmek için FV'yi bununla çarpın. |
| Toplam Faiz | FV − PV — para | Tüm dönem boyunca kazanılan bileşik büyüme, yani hedef tutarının kendi yatırımınız olmayan kısmı. |
Bir gerçek oran, enflasyona göre ayarlanmış nominal bir orandır (yaklaşık olarak nominal oran eksi enflasyon oranı). Gerçek bir oran girerseniz, ortaya çıkan bugünkü değer, gelecekteki para birimleri yerine bugünün satın alma gücü cinsinden ifade edilir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-15 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-12 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-15 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-13 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-12 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-15 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-15 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Bileşik dönemi neden önemli? Faiz ne kadar sık uygulanırsa, faiz daha erken faiz kazanır; bu nedenle aynı hedefe ulaşmak için biraz daha az yatırım yapmanız yeterli olur.
Bu hesaplama enflasyonu hesaba katıyor mu? Hayır. Sonuç nominal bir bugünkü değerdir. Satın alma gücünü öğrenmek için ayrı bir enflasyon düzeltmesi yapmalısınız.
Düzenli katkılar eklersem ne olur? Bu hesaplama tek seferlik toplu yatırımı varsayar. Düzenli ödemeler için annüite bugünkü değer formülü gerekir.