O que esta calculadora faz
Esta é uma ferramenta financeira de juros compostos pura, que funciona da mesma forma em qualquer país. Dados um valor futuro conhecido (total no vencimento), uma taxa de juros anual, um número de anos e a frequência de capitalização dos juros, ela mostra o principal — o valor presente — que você precisaria investir hoje para atingir esse valor futuro. Como os bancos reais aplicam suas próprias regras de arredondamento e tratamento de frações, o resultado aqui é teórico.
Como usar
Informe o valor futuro que você deseja alcançar, a taxa de juros anual em porcentagem e o número de anos decorridos (são permitidas casas decimais). Escolha um tipo de taxa: Taxa nominal usa capitalização periódica definida pelo seletor de frequência de capitalização, enquanto Taxa efetiva trata a taxa como um valor anual efetivo e ignora a frequência. Por fim, selecione a frequência de capitalização — anual, semestral, trimestral, mensal ou diária — que afeta apenas o modo de taxa nominal.
A fórmula explicada
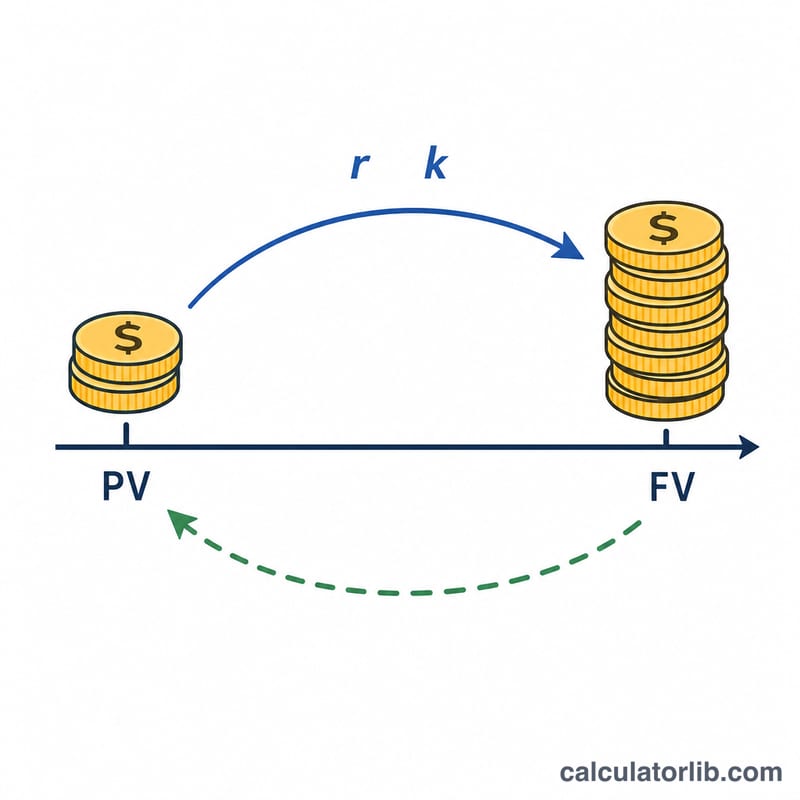
Para uma taxa nominal, o valor futuro cresce por um fator de \(1 + \frac{r}{k}\) a cada período de capitalização, com \(n \times k\) períodos no total, então o valor presente é o VF dividido por esse fator:
$$PV = \dfrac{FV}{\left(1 + \frac{r}{k}\right)^{n\,k}}$$Aqui \(r\) é a taxa anual em forma decimal (5% vira 0,05) e \(k\) é o número de períodos por ano. Para uma taxa anual efetiva \(R\), o crescimento é simplesmente \((1 + R)^n\), portanto
$$PV = \dfrac{FV}{(1 + R)^{n}}$$Exemplo prático
Suponha que você queira 120.000 em 10 anos a uma taxa nominal anual de 5% capitalizada anualmente (\(k = 1\)). O fator de crescimento é \((1{,}05)^{10} = 1{,}628895\), então
$$PV = \frac{120\,000}{1{,}628895} = \text{sobre } 73\,669{,}27$$Se os juros fossem capitalizados mensalmente (\(k = 12\)), o fator passa a ser \(\left(1 + \frac{0{,}05}{12}\right)^{120} = 1{,}647009\), resultando em um VP de cerca de 72.859,55 — um pouco menor, porque uma capitalização mais frequente rende mais.
Perguntas frequentes
Qual é a diferença entre taxa nominal e taxa efetiva? A taxa nominal é expressa ao ano, mas aplicada por período (então a frequência de capitalização importa), enquanto a taxa efetiva já reflete a capitalização ao longo de um ano e é aplicada uma vez por ano.
A taxa pode ser zero? Sim. Com uma taxa de 0%, o fator de crescimento é 1, então o principal é igual ao valor futuro.
Por que uma capitalização mais frequente reduz o principal? Mais períodos de capitalização fazem o dinheiro crescer mais rápido, então você precisa de menos no início para atingir a mesma meta.