O que a Calculadora de Meta de Poupança faz
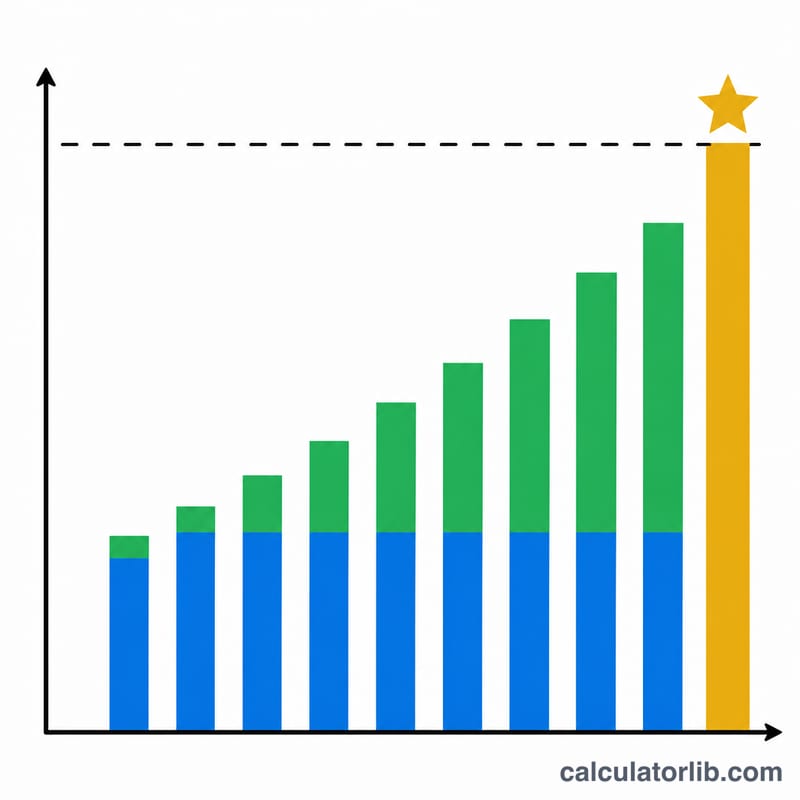
Esta calculadora descobre quanto você precisa poupar por mês para atingir um objetivo financeiro específico até uma data definida. Em vez de fazer estimativas, você informa sua meta e o prazo, e a ferramenta calcula, de trás para frente, a contribuição mensal necessária, levando em conta os juros compostos ganhos ao longo do caminho. É útil para planejar a entrada de um imóvel, uma reserva de emergência, uma viagem ou qualquer meta de poupança com data marcada.
Os dados que você informa
- Valor da meta de poupança – o valor futuro que você quer alcançar.
- Depósito inicial – o dinheiro que você já tem para começar (o valor presente), que rende juros.
- Anos para crescer – quanto tempo você tem até precisar do dinheiro.
- Taxa de juros anual (%) – o retorno anual esperado da sua poupança.
- Frequência de capitalização – com que frequência os juros são incorporados: anual, semestral, trimestral, mensal ou diária.
A fórmula explicada
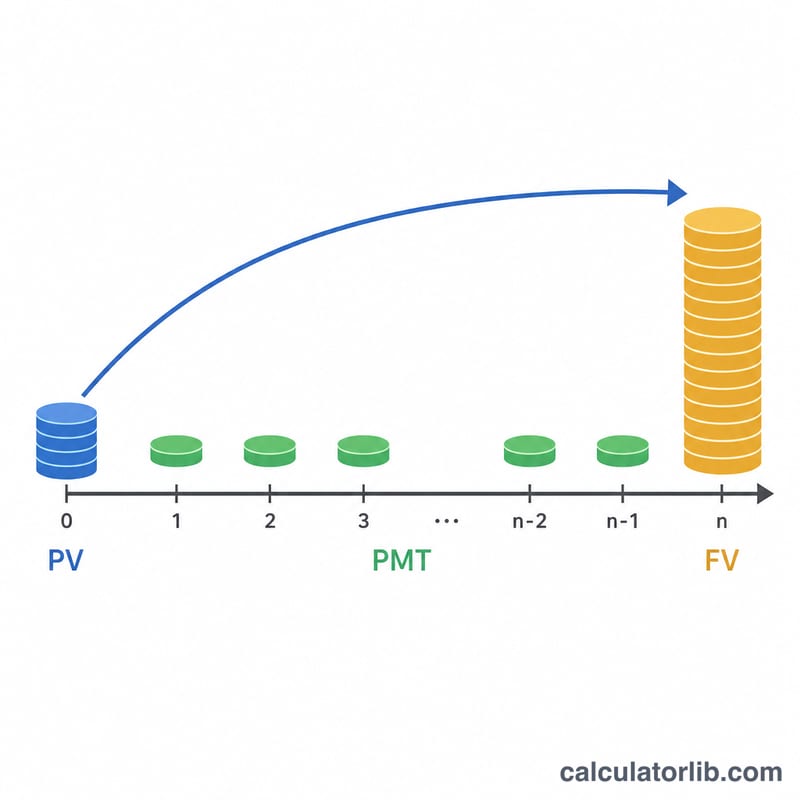
A calculadora primeiro encontra a taxa periódica r = (taxa anual ÷ 100) ÷ frequência e o número total de períodos de capitalização n × t = anos × frequência. Em seguida, resolve a equação do valor futuro de uma anuidade para obter o pagamento necessário:
PMT = (FV − PV × (1+r)n×t) × (r × frequency / 12) ÷ ((1+r)n×t − 1)
Aqui, FV é a sua meta, PV é o depósito inicial e (1+r)n×t é o fator de crescimento. O termo r × frequency / 12 converte o pagamento periódico em um valor mensal. Se a taxa de juros for 0%, a ferramenta simplesmente divide o valor restante pelo número de meses. Ela também informa o total aportado (depósito inicial + pagamentos mensais × meses) e os juros ganhos.
Exemplo prático
Suponha que você queira $20.000 em 5 anos, comece com um depósito de $2.000 e receba 4% com capitalização mensal (frequência = 12). A taxa periódica é 0,04 ÷ 12 ≈ 0,003333, e há 60 períodos. O fator de crescimento (1,003333)60 ≈ 1,2210. Seu depósito cresce para cerca de $2.442, restando aproximadamente $17.558 a serem acumulados. A fórmula retorna uma poupança mensal necessária de cerca de $265. Ao longo de 60 meses, você contribuiria com cerca de $15.900 mais o depósito de $2.000, e o restante viria dos juros.
Perguntas frequentes
A frequência de capitalização realmente importa? Sim — uma capitalização mais frequente (por exemplo, diária) aumenta ligeiramente os juros ganhos, reduzindo o valor mensal que você precisa poupar.
E se o resultado for negativo? Um pagamento mensal negativo significa que o depósito inicial, com os juros, já ultrapassará a meta sozinho, então não é necessário poupar mais nada.
A taxa de juros é garantida? Não. A taxa é uma suposição. Use uma estimativa conservadora para retornos variáveis e execute a calculadora novamente se as condições mudarem.