O que é o rendimento até o vencimento?
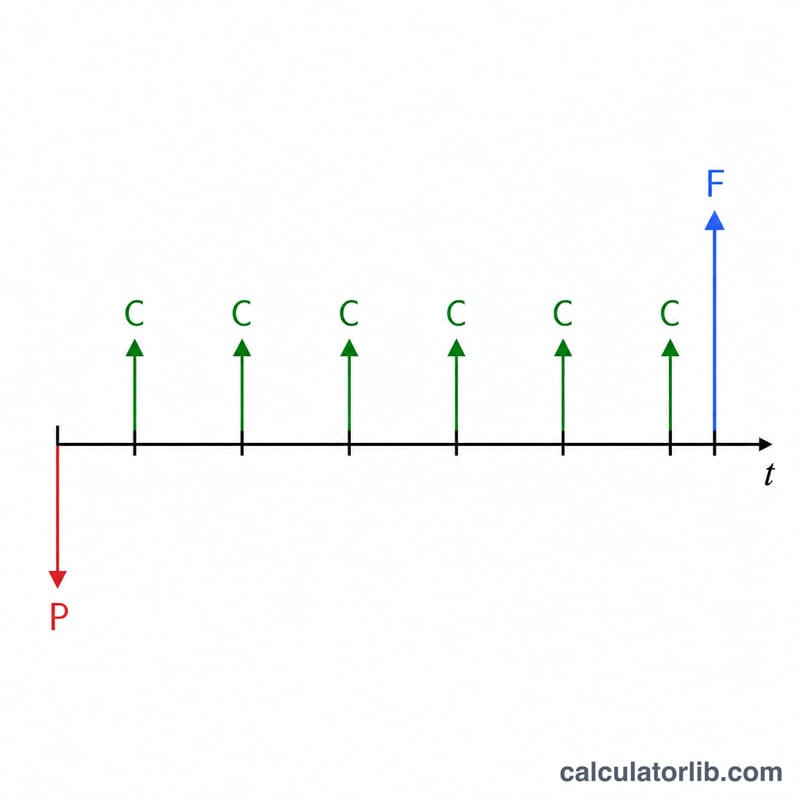
O rendimento até o vencimento (YTM, do inglês yield to maturity) é o retorno anualizado total que um investidor obtém se comprar um título hoje e mantê-lo até o vencimento, supondo que todos os pagamentos de cupom sejam feitos no prazo. Ele considera a renda dos cupons, o preço de compra e qualquer ganho ou perda entre o preço pago e o valor de face recebido no vencimento. Esta calculadora usa a fórmula aproximada do YTM, amplamente ensinada, que fornece uma estimativa rápida e próxima sem precisar resolver a equação de precificação do título de forma iterativa.
Como usar esta calculadora
Informe o valor de face do título (o valor pago no vencimento, frequentemente $1.000), o preço atual que você pagaria, a taxa de cupom anual em porcentagem e o número de anos até o vencimento. A ferramenta calcula instantaneamente o pagamento anual de cupom, o rendimento corrente e o rendimento aproximado até o vencimento.
A fórmula explicada
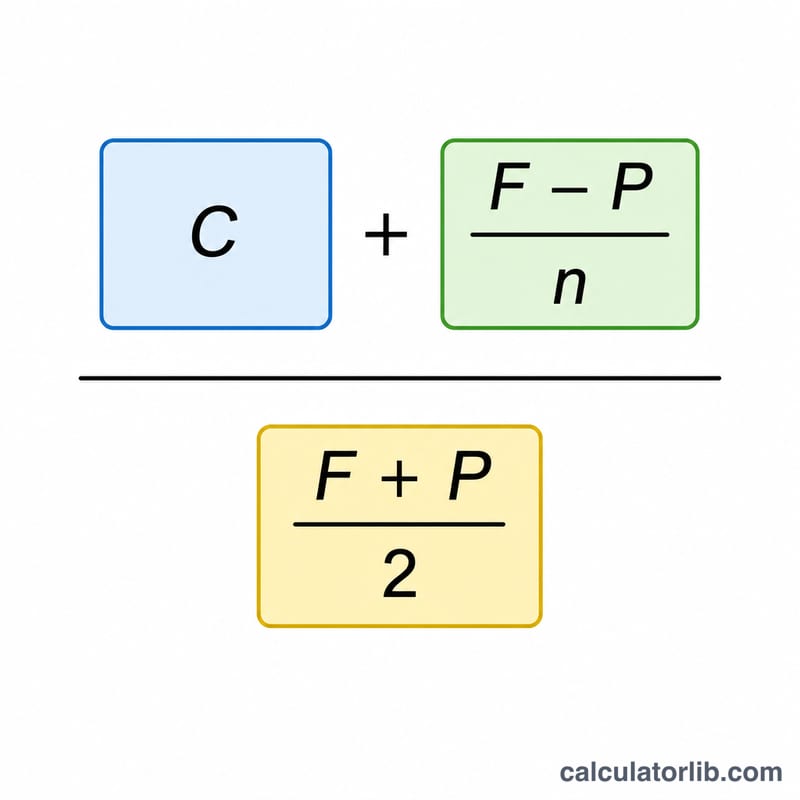
O YTM aproximado é:
$$\text{YTM} = \frac{C + \dfrac{F - P}{n}}{\dfrac{F + P}{2}}$$em que \(C\) é o valor anual do cupom em dólares, \(F\) é o valor de face, \(P\) é o preço e \(n\) é o número de anos. O numerador combina a renda dos cupons com o ganho ou a perda de capital média anual. O denominador é a média entre o preço e o valor de face, uma aproximação do capital investido ao longo da vida do título.
Exemplo prático
Suponha que um título tenha valor de face de $1.000, seja vendido por $920, pague um cupom anual de 6% e vença em 10 anos. O cupom anual é de $60.
$$\text{YTM} \approx \frac{60 + \dfrac{1000 - 920}{10}}{\dfrac{1000 + 920}{2}} = \frac{60 + 8}{960} = \frac{68}{960} = 0{,}07083$$ou cerca de 7,08%.
Perguntas frequentes
Qual a precisão da fórmula aproximada? Normalmente ela fica a poucas décimos de ponto percentual do YTM real e é excelente para comparações rápidas. O YTM exato exige a busca iterativa de raízes.
Qual é a diferença entre YTM e rendimento corrente? O rendimento corrente é apenas o cupom \(\div\) preço e ignora qualquer ganho ou perda no vencimento, enquanto o YTM os inclui.
Por que o YTM é maior que a taxa de cupom neste caso? Porque o título é negociado abaixo do valor de face (com deságio), o investidor também ganha a diferença entre o preço e o valor de face, o que aumenta o retorno total.