O que é uma calculadora de valor de resgate (valor de vencimento)?
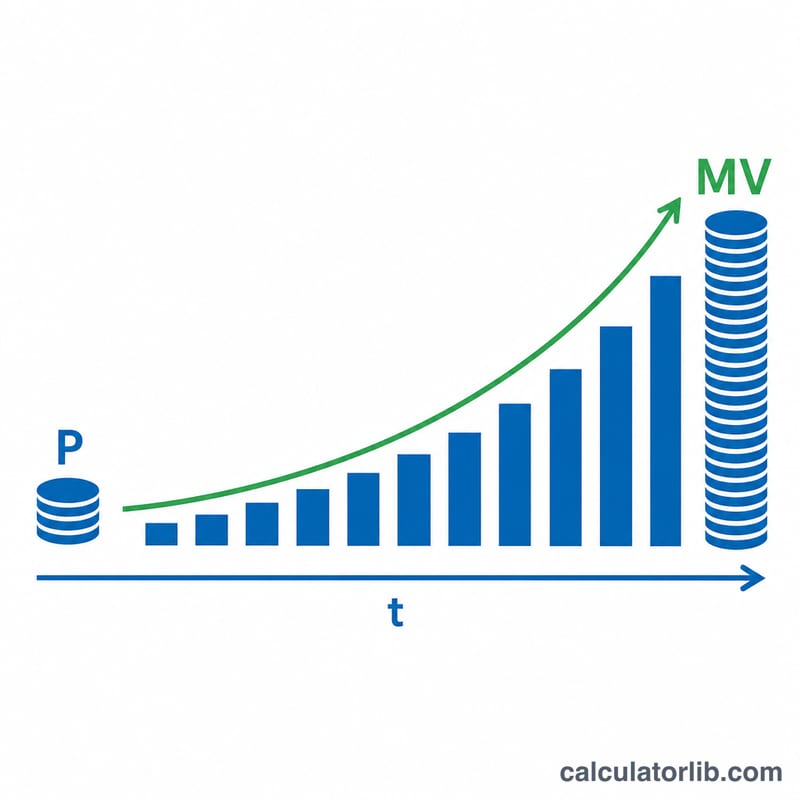
O valor de vencimento é o montante total que você recebe quando um investimento ou depósito chega ao fim do prazo. Ele é a soma do capital inicial com todos os juros ganhos ao longo do período. Esta calculadora funciona para CDBs e depósitos a prazo, poupança recorrente, títulos e qualquer investimento de aplicação única que cresça a uma taxa de juros conhecida, com suporte a juros simples e compostos.
Como usar
Informe o capital (o valor que você investe hoje), a taxa de juros anual em porcentagem e o tempo em anos. Escolha se os juros são simples ou compostos. No caso de juros compostos, selecione também a frequência com que os juros são incorporados: anual, semestral, trimestral, mensal ou diária. A calculadora mostra instantaneamente o valor de vencimento, o capital inicial e o total de juros ganhos.
A fórmula explicada
Para juros simples, os juros são calculados apenas sobre o capital: $$MV = P \times (1 + r \times t)$$ Para juros compostos, os juros são somados ao saldo a cada período, de modo que você ganha juros sobre juros: $$MV = P \times \left(1 + \frac{r}{n}\right)^{n \times t}$$ Aqui, \(r\) é a taxa na forma decimal (5% = 0,05) e \(n\) é o número de períodos de capitalização por ano. Quanto mais frequente a capitalização dos juros, maior o valor de vencimento.
Exemplo prático
Invista $10.000 a juros de 5% ao ano por 5 anos, com capitalização mensal (n = 12). Então $$MV = 10\,000 \times \left(1 + \frac{0{,}05}{12}\right)^{12 \times 5} = 10\,000 \times (1{,}0041667)^{60} \approx \$12\,833{,}59$$ O total de juros ganhos é de cerca de $2.833,59. Com juros simples, em vez disso, $$MV = 10\,000 \times (1 + 0{,}05 \times 5) = \$12\,500$$
Perguntas frequentes
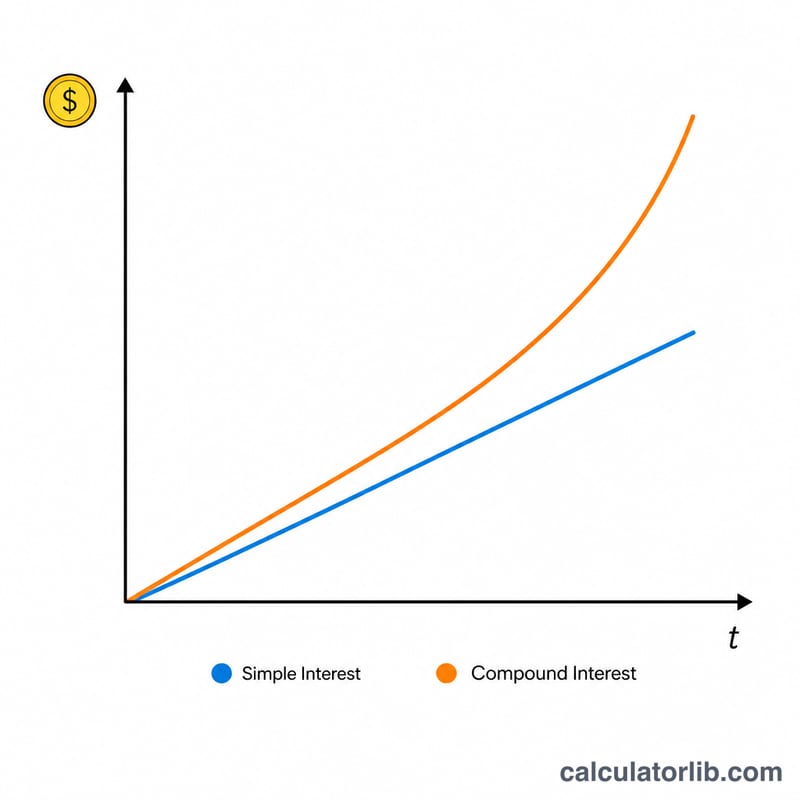
Qual é a diferença entre juros simples e compostos? Os juros simples são calculados apenas sobre o capital inicial, enquanto os juros compostos são calculados sobre o capital mais os juros acumulados anteriormente, o que gera um crescimento mais rápido.
A frequência de capitalização faz diferença? Sim. Uma capitalização mais frequente (por exemplo, diária em vez de anual) resulta em um valor de vencimento um pouco maior para a mesma taxa.
A taxa é antes ou depois do imposto? A calculadora usa a taxa nominal que você informar. Se os seus rendimentos são tributados, informe a taxa efetiva líquida de imposto para obter um valor mais preciso.