O que é o beta da carteira?
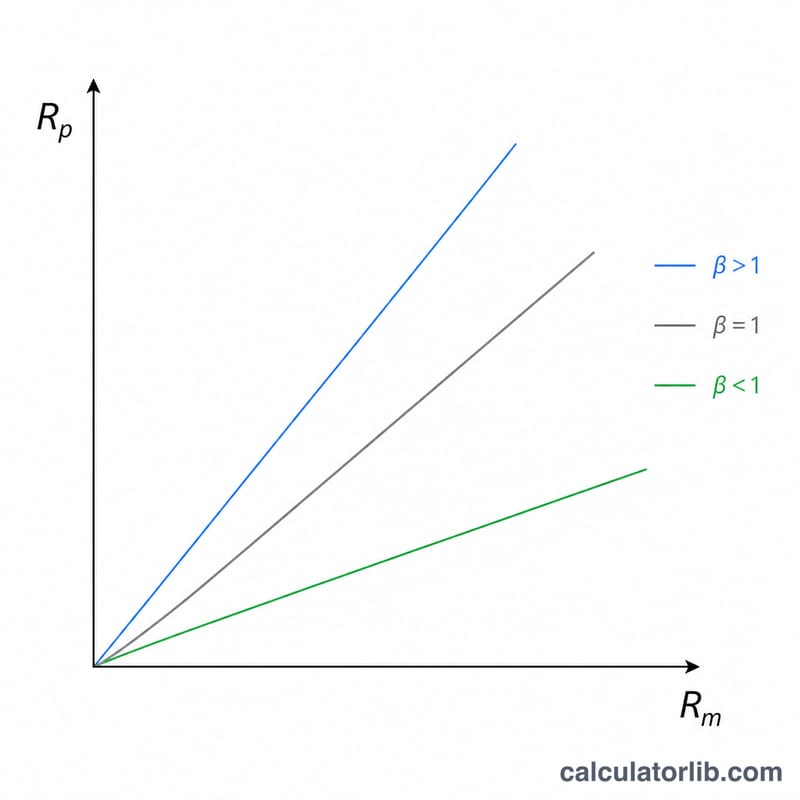
O beta mede o quanto um investimento é sensível às oscilações do mercado como um todo. Um beta de 1,0 significa que o ativo tende a se mover em linha com o mercado; um beta acima de 1,0 indica que ele é mais volátil, enquanto um beta abaixo de 1,0 indica que é menos volátil. O beta da carteira reúne os betas de todos os seus ativos em um único número que descreve o risco sistemático de toda a sua carteira.
Como usar esta calculadora
Informe o valor atual em dólares e o beta de cada ativo (até quatro). Deixe em branco as linhas que não precisar. A calculadora obtém o peso de cada ativo dividindo o valor dele pelo valor total da carteira, multiplica cada peso pelo respectivo beta e soma os resultados para chegar ao beta da carteira.
Explicação da fórmula
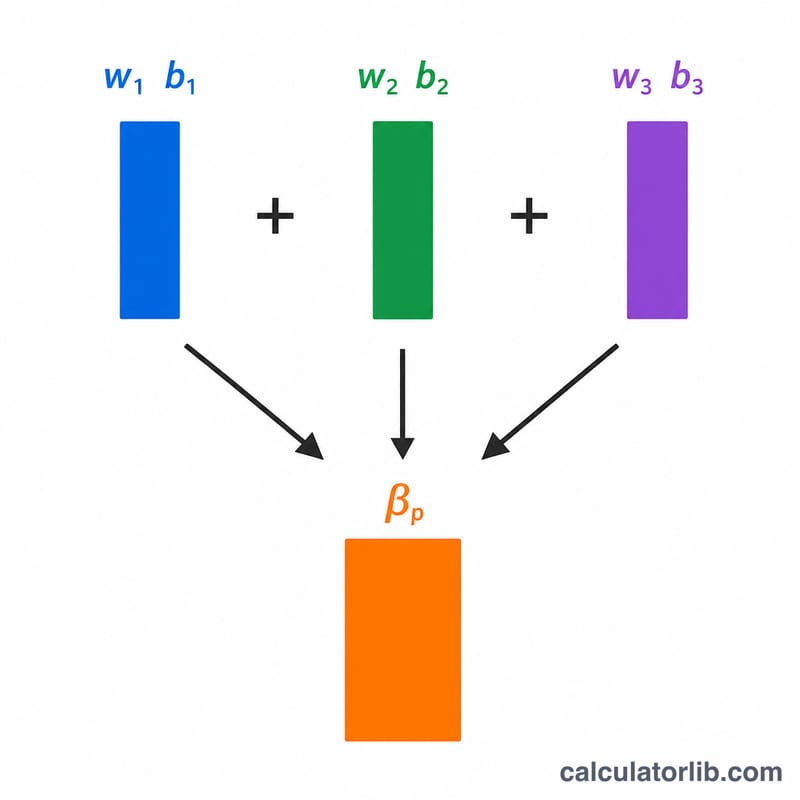
O beta da carteira é uma média ponderada pelo valor:
$$\beta_p = \sum (w_i \times \beta_i)$$ onde \(w_i = V_i / \sum V\).
Como os pesos somam 1, o beta da carteira é simplesmente a média ponderada dos betas individuais. As posições maiores influenciam mais o resultado do que as menores.
Exemplo prático
Suponha que você tenha $10.000 em uma ação com beta 1,2 e $15.000 em uma ação com beta 0,8. O valor total é $25.000. Beta ponderado = $$(10\,000 \times 1{,}2) + (15\,000 \times 0{,}8) = 12\,000 + 12\,000 = 24\,000.$$ Divida por 25.000 para obter um beta da carteira de 0,96 — ligeiramente menos volátil que o mercado.
Perguntas frequentes
O que significa um beta de 1,5? Espera-se que a carteira se mova cerca de 1,5% para cada 1% de movimento do mercado, ou seja, ela é 50% mais volátil.
O beta da carteira pode ser negativo? Sim, se você tiver ativos que se movem na direção oposta à do mercado (como alguns fundos inversos ou certas commodities).
O beta captura todo o risco? Não. O beta mede apenas o risco sistemático (de mercado), não o risco específico da empresa, ou idiossincrático, que pode ser reduzido por meio da diversificação.