O que é o beta desalavancado?
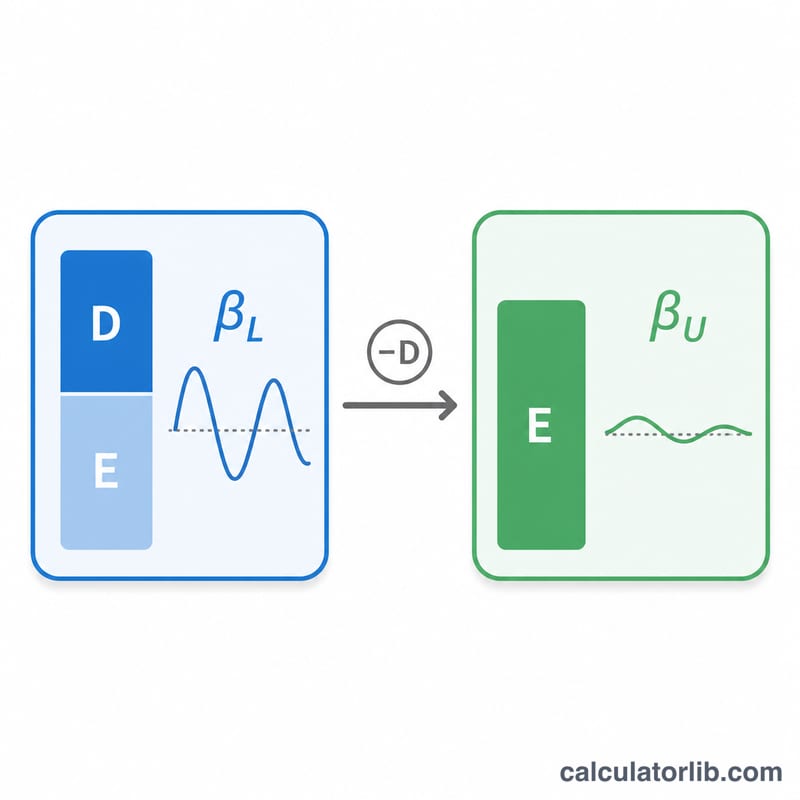
O beta desalavancado (também chamado de beta do ativo) mede o risco sistemático dos ativos de uma empresa sem a influência da dívida. Enquanto o beta alavancado observado de uma ação reflete tanto o risco do negócio quanto o risco financeiro decorrente do endividamento, o beta desalavancado remove o efeito da alavancagem para que você possa comparar o risco subjacente de empresas com estruturas de capital diferentes. Ele é um dado fundamental na estimativa do custo de capital próprio pelo CAPM, especialmente no método "pure-play" de avaliação de empresas de capital fechado ou de novas unidades de negócio.
Como usar esta calculadora
Informe o beta alavancado (do patrimônio líquido) da empresa, sua alíquota marginal de imposto em porcentagem, além da dívida total e do patrimônio líquido total (normalmente a valor de mercado). A calculadora calcula o índice dívida/patrimônio líquido, aplica a equação de Hamada e retorna o beta desalavancado, junto com o fator de alavancagem usado no denominador.
Explicação da fórmula
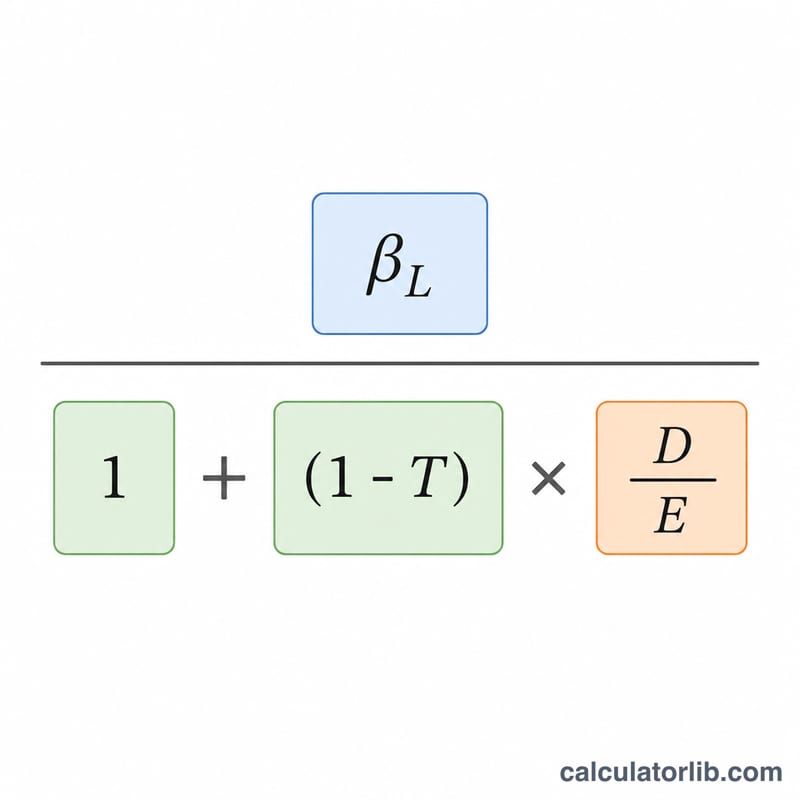
A relação é dada pela equação de Hamada:
$$\beta_U = \frac{\text{Beta Alavancado}}{1 + \left(1 - \dfrac{\text{Alíquota de Imposto (\%)}}{100}\right)\dfrac{\text{Dívida}}{\text{Patrimônio Líquido}}}$$
Como os juros da dívida são dedutíveis do imposto, o termo (1 − Alíquota) reduz o impacto da alavancagem. Um índice dívida/patrimônio líquido maior aumenta o denominador, o que reduz o beta desalavancado em relação ao beta alavancado — confirmando que o risco observado do patrimônio líquido é em parte causado pelo endividamento.
Exemplo prático
Suponha que uma empresa tenha beta alavancado de 1,2, alíquota de imposto de 21%, dívida de 400.000 e patrimônio líquido de 600.000. O índice dívida/patrimônio líquido é \(400\,000 / 600\,000 = 0{,}6667\). O denominador é $$1 + (1 - 0{,}21) \times 0{,}6667 = 1 + 0{,}79 \times 0{,}6667 = 1{,}5267.$$ O beta desalavancado é \(1{,}2 / 1{,}5267 \approx 0{,}7860\).
Perguntas frequentes
Por que desalavancar um beta? Para comparar empresas com níveis de dívida diferentes ou para realavancar o beta de uma empresa comparável de acordo com a estrutura de capital da empresa-alvo.
Devo usar valores de mercado ou contábeis? Na avaliação de empresas, preferem-se os valores de mercado da dívida e do patrimônio líquido; os valores contábeis às vezes são usados quando não há dados de mercado disponíveis.
O beta desalavancado é sempre menor que o alavancado? Sim, sempre que a empresa tiver dívida o beta desalavancado será menor, pois remover a alavancagem elimina o risco financeiro.