O que é o índice de fluxo de caixa operacional?
O índice de fluxo de caixa operacional (FCO) é um indicador de liquidez que mede a capacidade de uma empresa de cobrir suas obrigações de curto prazo com o caixa gerado por suas operações principais. Diferentemente do índice de liquidez corrente, que se baseia em valores do balanço patrimonial que podem incluir estoques de giro lento ou contas a receber, o índice de FCO usa o fluxo de caixa efetivo, tornando-se um teste mais rigoroso e realista da solvência de curto prazo.
Como usar esta calculadora
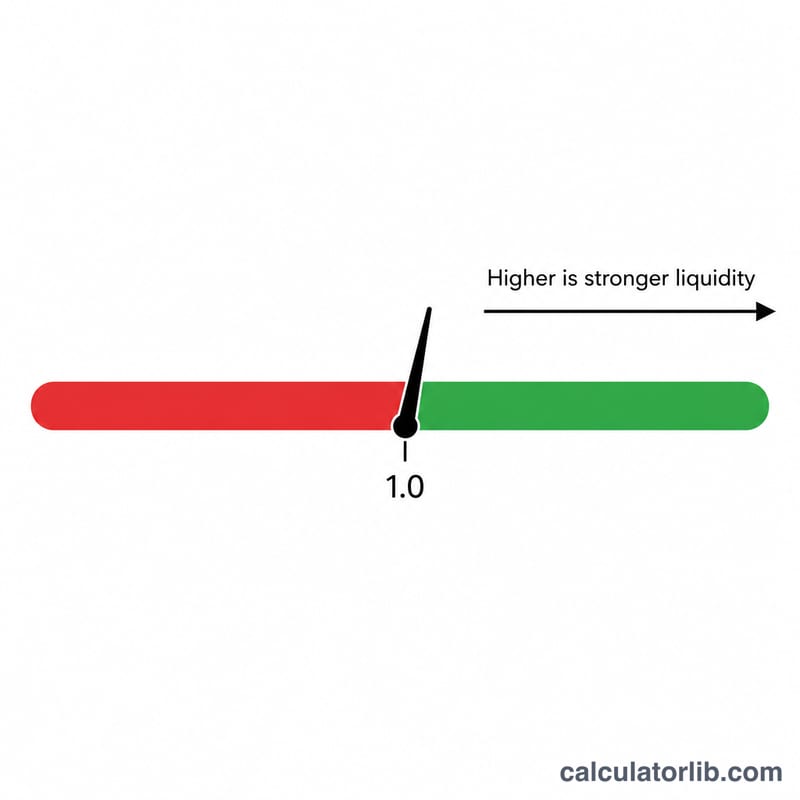
Informe dois valores das suas demonstrações financeiras: o fluxo de caixa operacional (da demonstração do fluxo de caixa) e o total do passivo circulante (do balanço patrimonial). A calculadora divide um pelo outro para obter o índice. Um resultado de 1,0 ou mais significa que o caixa operacional cobre totalmente as obrigações de curto prazo; abaixo de 1,0 indica que a empresa pode precisar recorrer a financiamentos, venda de ativos ou reservas para honrar suas dívidas de curto prazo.
A fórmula explicada
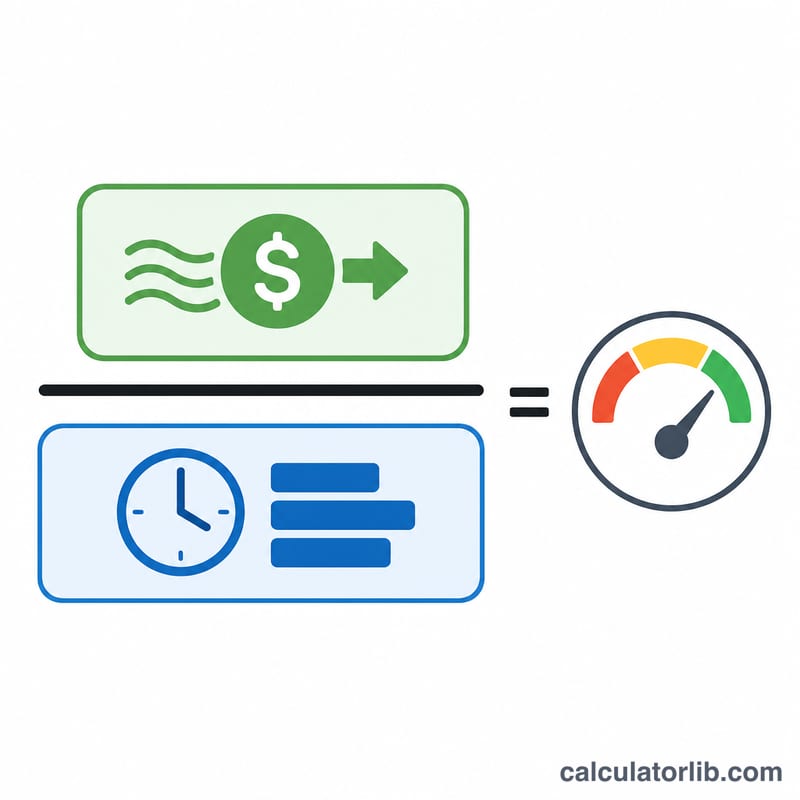
A equação é simplesmente:
$$\text{Índice de Fluxo de Caixa Operacional} = \frac{\text{Fluxo de Caixa Operacional}}{\text{Passivo Circulante}}$$Os dois valores devem se referir ao mesmo período contábil. O resultado é expresso como um múltiplo (por exemplo, \(1{,}5\times\)), o que significa que as operações geram 1,5 vez o caixa necessário para pagar o passivo circulante. Também mostramos o resultado em porcentagem, para facilitar.
Exemplo prático
Suponha que uma empresa apresente fluxo de caixa operacional de $120.000 e passivo circulante de $80.000. O índice é
$$120\,000 \div 80\,000 = 1{,}5$$Isso significa que a empresa gera 50% mais caixa do que precisa para quitar suas obrigações de curto prazo — uma situação saudável.
Perguntas frequentes
O que é um bom índice de FCO? Em geral, um índice acima de 1,0 é considerado saudável, indicando que as operações cobrem o passivo circulante. Quanto maior, geralmente melhor, embora os padrões variem conforme o setor.
Onde encontro o fluxo de caixa operacional? Ele aparece no final da seção "fluxo de caixa das atividades operacionais" da demonstração do fluxo de caixa.
Qual a diferença em relação ao índice de liquidez corrente? O índice de liquidez corrente usa o ativo circulante, que pode incluir itens de baixa liquidez. O índice de FCO usa o fluxo de caixa real, oferecendo um teste de liquidez mais rigoroso.