O que é o fluxo de caixa operacional?
O fluxo de caixa operacional (FCO) mede o caixa que uma empresa gera com suas operações principais durante um período. Ao contrário do lucro líquido, que inclui itens que não afetam o caixa e o efeito do regime de competência, o FCO mostra o dinheiro que realmente circula no negócio — um indicador fundamental da saúde financeira e da capacidade de financiar as operações, pagar dívidas e reinvestir. Esta calculadora usa o método indireto, a abordagem mais comum na demonstração dos fluxos de caixa.
Como usar esta calculadora
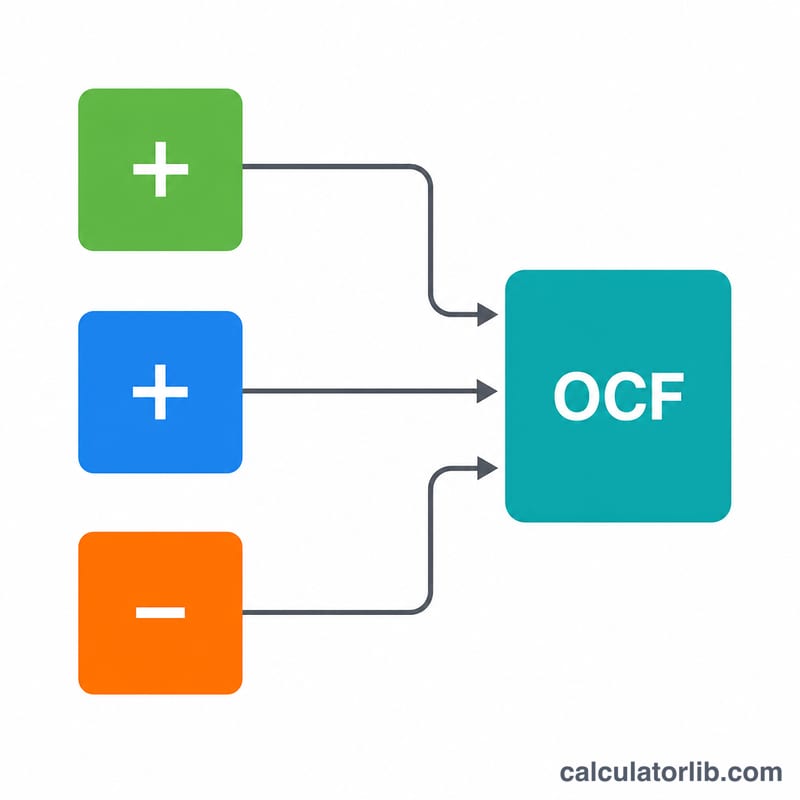
Informe três valores retirados das suas demonstrações financeiras: o Lucro líquido da demonstração de resultado, as Despesas não caixa (como depreciação e amortização somadas de volta) e a Variação do capital de giro (ativos operacionais circulantes menos passivos operacionais circulantes do período). A ferramenta retorna instantaneamente o seu fluxo de caixa operacional.
A fórmula explicada
$$\text{OCF} = \text{Lucro Líquido} + \text{Despesas Não Monetárias} - \text{Variação no Capital de Giro}$$ Despesas não caixa, como a depreciação, reduziram o lucro líquido, mas nunca consumiram caixa, por isso são somadas de volta. Um aumento do capital de giro (por exemplo, mais estoque ou mais contas a receber) prende caixa, então é subtraído; uma diminuição libera caixa e aumenta o FCO. Se o valor do seu capital de giro representar uma diminuição, informe-o como um número negativo.
Exemplo prático
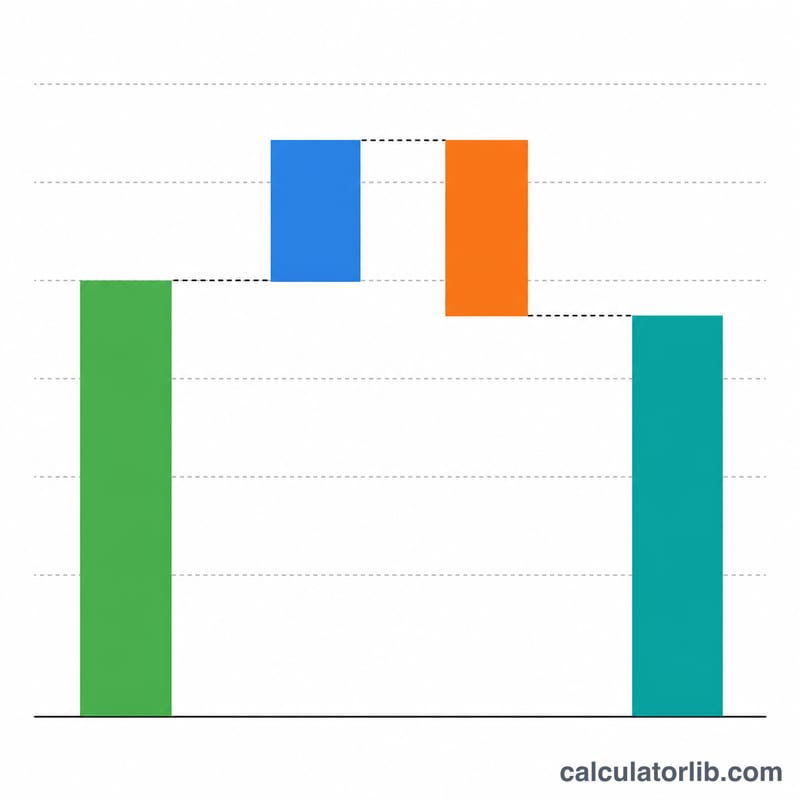
Uma empresa informa lucro líquido de $100.000, depreciação e outras despesas não caixa de $20.000 e aumento do capital de giro de $15.000. $$\text{OCF} = 100\,000 + 20\,000 - 15\,000 = \mathbf{\$105\,000}$$ O negócio gerou $105.000 em caixa operacional, apesar de ter registrado $100.000 de lucro líquido.
Perguntas frequentes
O que conta como despesa não caixa? Depreciação, amortização, remuneração baseada em ações e impostos diferidos são exemplos comuns.
Por que subtrair a variação do capital de giro? O crescimento de estoques ou de contas a receber consome caixa mesmo quando a receita é registrada, então um aumento reduz o fluxo de caixa.
O FCO pode ser negativo? Sim — um resultado negativo significa que as operações consumiram mais caixa do que produziram, o que pode indicar problemas se persistir.