Was ist die Rendite bis zur Fälligkeit?
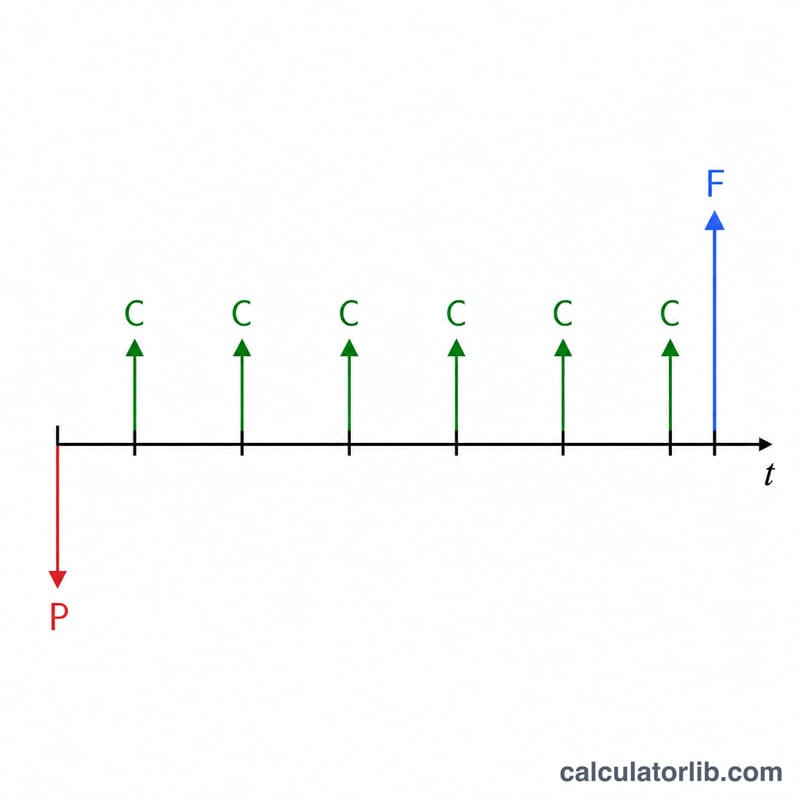
Die Rendite bis zur Fälligkeit (Yield to Maturity, YTM) ist die gesamte annualisierte Rendite, die ein Anleger erzielt, wenn er eine Anleihe heute kauft und bis zur Fälligkeit hält, vorausgesetzt, alle Kuponzahlungen erfolgen planmäßig. Sie berücksichtigt die Kuponerträge, den Kaufpreis sowie jeden Gewinn oder Verlust zwischen dem gezahlten Preis und dem bei Fälligkeit erhaltenen Nennwert. Dieser Rechner verwendet die weit verbreitete Näherungsformel für die YTM, die eine schnelle, genaue Schätzung liefert, ohne die Bewertungsgleichung der Anleihe iterativ lösen zu müssen.
So verwenden Sie diesen Rechner
Geben Sie den Nennwert der Anleihe (den bei Fälligkeit zurückgezahlten Betrag, oft 1.000 $), den aktuellen Kurs, den Sie zahlen würden, den jährlichen Kuponsatz in Prozent und die Restlaufzeit in Jahren ein. Das Tool berechnet sofort die jährliche Kuponzahlung, die laufende Rendite und die näherungsweise Rendite bis zur Fälligkeit.
Die Formel erklärt
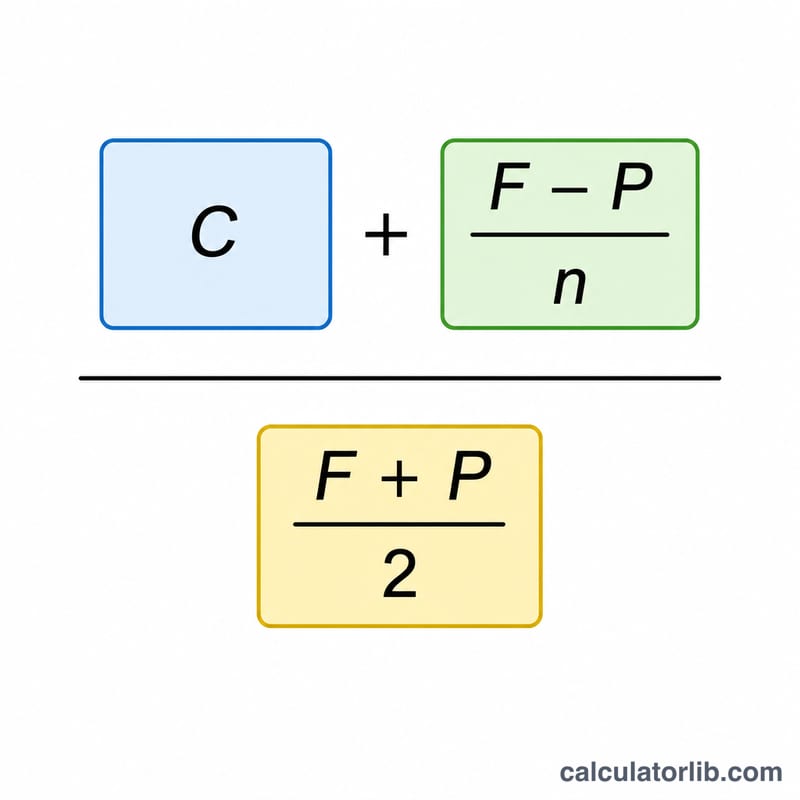
Die genäherte YTM lautet:
$$\text{YTM} = \frac{C + \dfrac{F - P}{n}}{\dfrac{F + P}{2}}$$Dabei ist \(C\) der jährliche Kuponbetrag in Dollar, \(F\) der Nennwert, \(P\) der Preis und \(n\) die Anzahl der Jahre. Der Zähler verbindet den Kuponertrag mit dem durchschnittlichen jährlichen Kursgewinn oder -verlust. Der Nenner ist der Durchschnitt aus Preis und Nennwert und dient als Näherung für das über die Laufzeit der Anleihe gebundene Kapital.
Rechenbeispiel
Angenommen, eine Anleihe hat einen Nennwert von 1.000 $, wird für 920 $ verkauft, zahlt einen jährlichen Kupon von 6 % und hat eine Laufzeit von 10 Jahren. Der jährliche Kupon beträgt 60 $.
$$\text{YTM} \approx \frac{60 + \dfrac{1000 - 920}{10}}{\dfrac{1000 + 920}{2}} = \frac{60 + 8}{960} = \frac{68}{960} = 0,07083$$also etwa 7,08 %.
FAQ
Wie genau ist die Näherungsformel? Sie liegt typischerweise nur wenige Zehntelprozentpunkte neben der tatsächlichen YTM und eignet sich hervorragend für schnelle Vergleiche. Die exakte YTM erfordert eine iterative Nullstellensuche.
Was ist der Unterschied zwischen YTM und laufender Rendite? Die laufende Rendite ist lediglich Kupon \(\div\) Preis und ignoriert jeden Gewinn oder Verlust bei Fälligkeit, während die YTM ihn einbezieht.
Warum liegt die YTM hier über dem Kuponsatz? Da die Anleihe unter dem Nennwert (mit einem Abschlag) gehandelt wird, erzielt der Anleger zusätzlich die Differenz zwischen Preis und Nennwert, was die Gesamtrendite erhöht.