Was ist der Forward-Rate-Rechner?
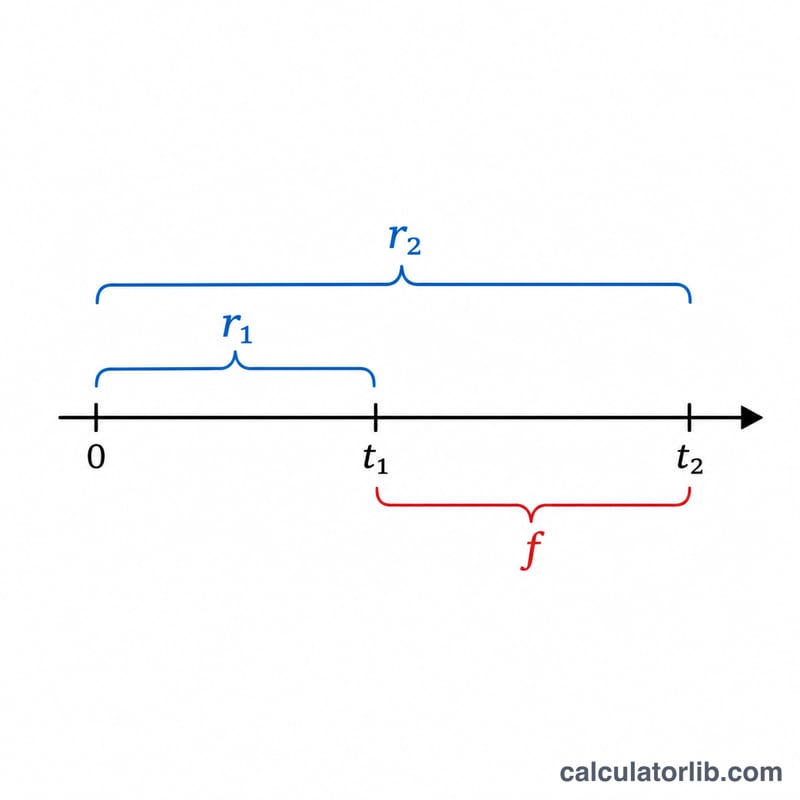
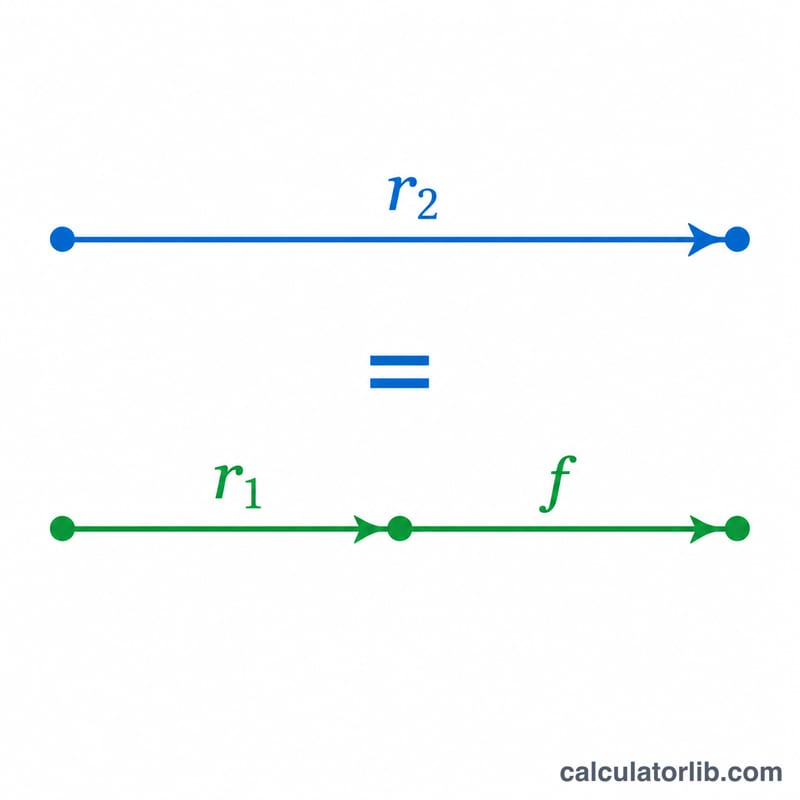
Die Forward Rate (Terminzins) ist der heute implizierte Zinssatz für einen zukünftigen Zeitraum, abgeleitet aus den aktuellen Kassazinssätzen unterschiedlicher Laufzeiten. Sie beantwortet die Frage: „Wenn ich die Rendite für eine Anlage über t1 Jahre und über t2 Jahre kenne, welcher Zinssatz ist dann für den Zeitraum zwischen t1 und t2 impliziert?“ Dieser Zinssatz beruht auf dem Arbitragefreiheitsprinzip: Eine Anlage über den längeren Zeitraum muss dieselbe Rendite erbringen wie eine kurze Anlage, die anschließend in den Forward-Zeitraum überführt wird.
So verwenden Sie den Rechner
Geben Sie die beiden jährlichen Kassazinssätze als Prozentwerte ein (zum Beispiel 5 für 5 %) sowie die jeweiligen Laufzeiten in Jahren. Die längere Laufzeit t2 muss größer als t1 sein. Der Rechner liefert den annualisierten Forward-Zinssatz für den Zeitraum zwischen den beiden Zeitpunkten.
Die Formel erklärt
Die Forward Rate f wird wie folgt berechnet:
$$f = \left( \frac{\left(1 + r_2\right)^{t_2}}{\left(1 + r_1\right)^{t_1}} \right)^{\frac{1}{t_2 - t_1}} - 1$$
Der Zähler lässt Ihr Geld über den gesamten langen Zeitraum wachsen, der Nenner entfernt das bereits im kurzen Zeitraum erzielte Wachstum, und der äußere Exponent annualisiert das verbleibende Wachstum über das Forward-Fenster (t2 − t1).
Rechenbeispiel
Angenommen, der 1-Jahres-Kassazinssatz beträgt 5 % und der 2-Jahres-Kassazinssatz 6 %. Dann gilt $$f = \left( \frac{(1{,}06)^2}{(1{,}05)^1} \right)^{\frac{1}{1}} - 1 = \left( \frac{1{,}1236}{1{,}05} \right) - 1 = 1{,}070095 - 1 = 0{,}070095,$$ also etwa 7,01 %. Das ist der implizierte 1-Jahres-Zinssatz in einem Jahr.
FAQ
Warum ist die Forward Rate höher als die Kassazinssätze? Wenn die Zinsstrukturkurve ansteigt, liegt die Forward Rate über beiden Kassazinssätzen, weil der spätere Zeitraum die niedrigeren frühen Renditen „ausgleichen“ muss.
Müssen die Zinssätze jährlich aufgezinst werden? Dieser Rechner geht von jährlicher Verzinsung aus. Bei stetiger Verzinsung verwendet die Formel stattdessen Exponentialfunktionen von Zinssatz × Zeit.
Kann t1 gleich null sein? Ja – wenn t1 = 0 ist, entspricht die Forward Rate einfach dem über t2 annualisierten Kassazinssatz für t2.