ما هي حاسبة السعر الآجل؟
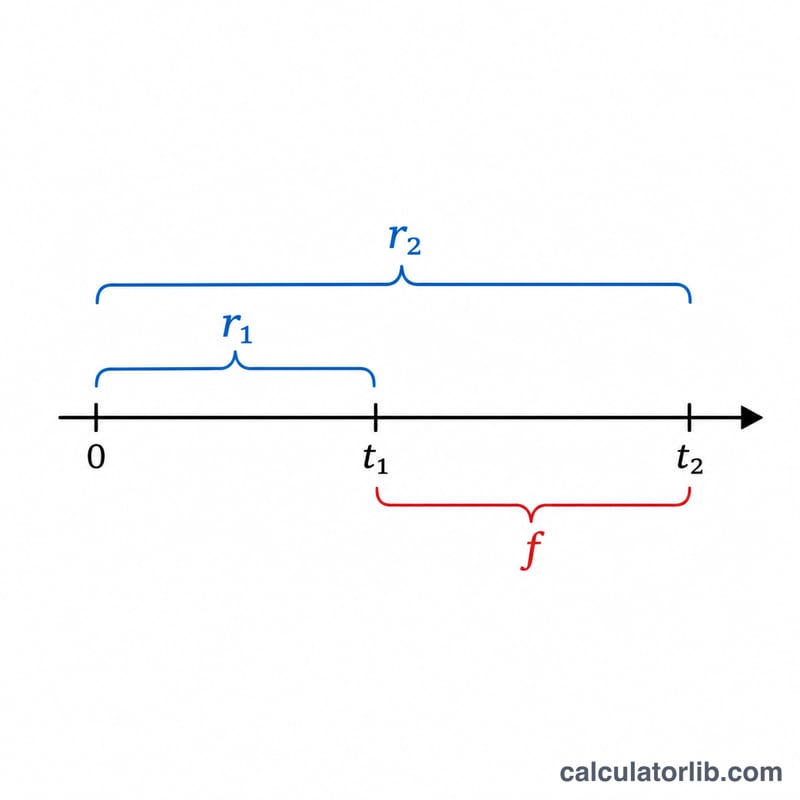
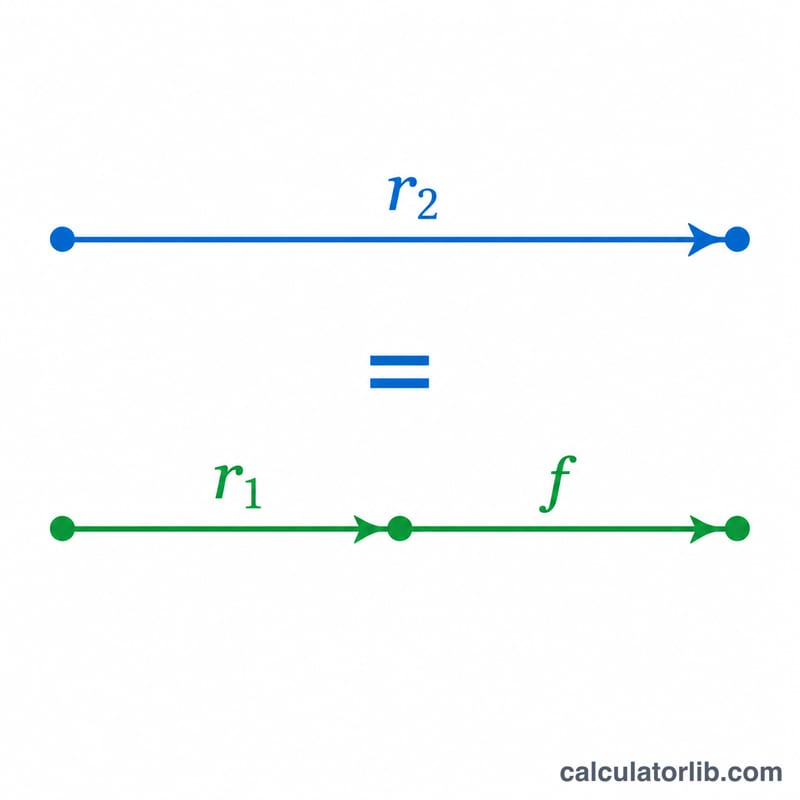
السعر الآجل هو معدل الفائدة الضمني المحدد اليوم لفترة مستقبلية، ويُشتق من الأسعار الفورية الحالية لآجال استحقاق مختلفة. وهو يجيب عن سؤال جوهري: «إذا كنت أعرف العائد على الاستثمار لمدة t1 من السنوات والعائد على الاستثمار لمدة t2، فما المعدل الضمني للفترة الواقعة بين t1 وt2؟» يقوم هذا المعدل على مبدأ عدم المراجحة، إذ يجب أن يحقق الاستثمار للفترة الأطول العائد نفسه الذي يحققه الاستثمار للفترة الأقصر ثم إعادة استثماره خلال الفترة الآجلة.
كيفية الاستخدام
أدخل السعرين الفوريين السنويين بصيغة النسبة المئوية (مثلًا اكتب 5 لتمثيل 5%)، إلى جانب أجل استحقاق كل منهما بالسنوات. يجب أن يكون الأجل الأطول t2 أكبر من الأجل الأقصر t1. تعرض الحاسبة بعد ذلك السعر الآجل المحوّل إلى أساس سنوي، والذي يغطي الفجوة الزمنية بين التاريخين.
شرح الصيغة
يُحسب السعر الآجل f على النحو التالي:
$$f = \left( \frac{\left(1 + r_2\right)^{t_2}}{\left(1 + r_1\right)^{t_1}} \right)^{\frac{1}{t_2 - t_1}} - 1$$
يمثّل البسط نمو أموالك على مدى الفترة الطويلة كاملة، بينما يزيل المقام النمو الذي تحقق بالفعل خلال الفترة القصيرة، أما الأس الخارجي فيحوّل النمو المتبقي إلى أساس سنوي عبر النافذة الآجلة \(t_2 - t_1\).
مثال تطبيقي
لنفترض أن السعر الفوري لسنة واحدة هو 5% وأن السعر الفوري لسنتين هو 6%. عندها يكون $$f = \left( \frac{(1.06)^2}{(1.05)^1} \right)^{\frac{1}{1}} - 1 = \left( \frac{1.1236}{1.05} \right) - 1 = 1.070095 - 1 = 0.070095,$$ أي نحو 7.01%. وهذا هو السعر الضمني لمدة سنة واحدة، اعتبارًا من بعد سنة من الآن.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
لماذا يكون السعر الآجل أعلى من الأسعار الفورية؟ عندما يميل منحنى العائد إلى الصعود، يتجاوز السعر الآجل كلا السعرين الفوريين؛ لأن الفترة اللاحقة يجب أن «تعوّض» انخفاض العوائد في الفترة المبكرة.
هل يجب أن تكون الأسعار بفائدة مركبة سنويًا؟ تفترض هذه الحاسبة وجود فائدة مركبة سنوية. أما في حالة الفائدة المركبة المستمرة، فتستخدم الصيغة الدوال الأسية لحاصل ضرب المعدل في الزمن بدلًا من ذلك.
هل يمكن أن تكون قيمة t1 صفرًا؟ نعم، فإذا كانت \(t_1 = 0\)، يساوي السعر الآجل ببساطة السعر الفوري عند t2 محوّلًا إلى أساس سنوي على مدى t2.