Vergi Sonrası Getiri Nedir?
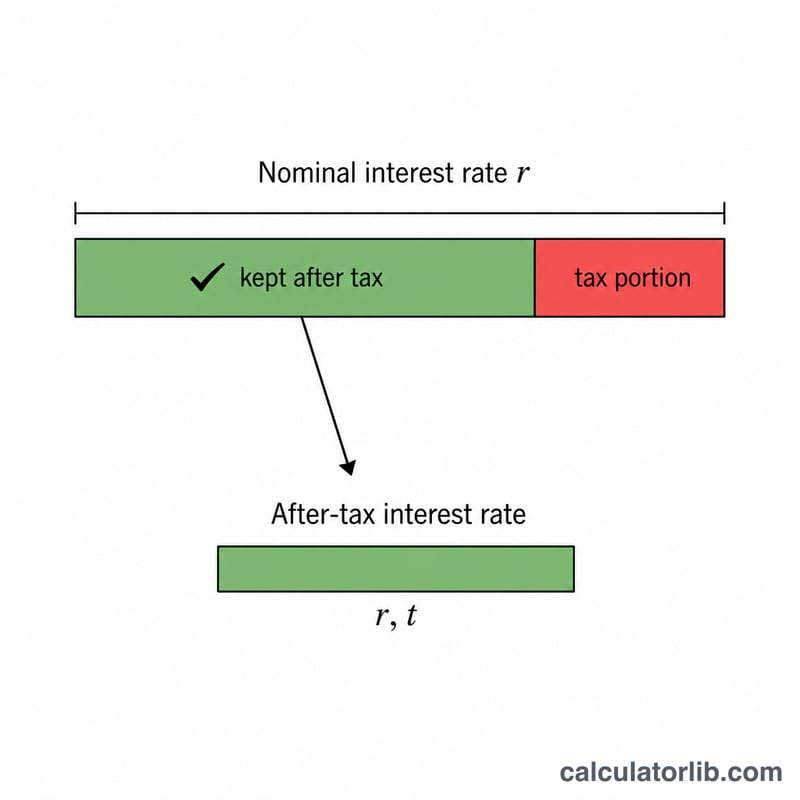
Vergi sonrası getiri; bir mevduat, tasarruf hesabı, tahvil veya vadeli mevduat hesabından elde ettiğiniz faiz üzerinden gelir vergisi kesildikten sonra cebinize gerçekten kalan etkin getiridir. İlan edilen (nominal) %5'lik bir oran kulağa cazip gelir; ancak faizinizin dörtte biri vergiye gidiyorsa, gerçek kazanç oranınız bundan daha düşüktür. Bu araç, nominal oranı elinize gerçekten geçen getiriye dönüştürür.
Nasıl Kullanılır?
Önce hesapta ilan edilen nominal faiz oranını, ardından faiz gelirinize uygulanan marjinal vergi oranınızı girin. Hesaplama aracı anında vergi sonrası getirinizi, karşılaştırma için orijinal nominal oranınızı ve verginin sizden ne kadar getiri götürdüğünü gösterir. Böylece vergiye tabi ve vergiden muaf ürünleri elma elmaya karşılaştırabilirsiniz.
Formül Açıklaması
Hesap son derece basittir:
$$\text{Vergi Sonrası Getiri} = r \times \left(1 - \frac{t}{100}\right)$$Vergi oranı ondalık olarak ifade edilir; yani %25'lik bir vergi oranı \(0{,}25\)'e dönüşür ve size faizin %75'i (\(0{,}75\)) kalır. Nominal oranı bu kesirle çarptığınızda elinizde kalan oranı bulursunuz.
Örnek Hesaplama
Diyelim ki bir tasarruf hesabı nominal %5 faiz veriyor ve faiz üzerindeki vergi oranınız %25. Vergi sonrası getiri:
$$5 \times (1 - 0{,}25) = 5 \times 0{,}75 = 3{,}75\%$$Yani banka %5 ilan etse de, etkin getiriniz %3,75'tir ve 1,25 puanlık getiri vergiye gitmiştir.
Vergi Sonrası Getirisini Yorumlama
Vergi sonrası getiri, bir mevduatta kazanılan faize gelir vergisi uygulandıktan sonra fiilen tuttuğunuz yüzde getiridir. Vergi müfettişi nominal faizin bir kısmını aldığı için, vergi sonrası getiri her zaman belirtilen oranından daha düşüktür (vergi oranınız sıfır olmadığı sürece). Şu şekilde hesaplanır:
$$\text{Vergi Sonrası Getiri} = \text{Nominal Oran} \times \left(1 - \frac{\text{Vergi Oranı}}{100}\right)$$
Örneğin, %22 marjinal vergi diliminde olan birinin %5 nominal oran ödeyen bir mevduatından elde ettiği vergi sonrası getiri \(5 \times (1 - 0.22) = \) %3,9'dur.
Karşılaştırmalar için neden önemlidir. Vergi sonrası getiri, vergiye tabi bir ürün (standart tasarruf hesabı veya CD gibi) ile vergiye tabi olmayan bir ürün (belirli belediye tahvilleri veya vergiye tabi olmayan bir hesap gibi) karşılaştırırken doğrudan karşılaştırılabilecek rakamdır. Daha yüksek nominal oran belirten vergiye tabi bir hesap, aslında daha düşük bir oran belirten vergiye tabi olmayan bir hesaptan cebinize daha az para sağlayabilir. Her seçeneği vergi sonrası getirisine indirmek, onları eşit duruma getirir.
Vergilendirilebilir eşdeğer getiri (ters karşılaştırma). Vergiye tabi olmayan bir ürün üzerindeki oranı zaten biliyorsanız ve buna denk gelmesi için vergiye tabi bir ürünün ne kadar ödeyeceğini bilmek istiyorsanız, vergilendirilebilir eşdeğer getiri kullanın:
$$\text{Vergilendirilebilir Eşdeğer Getiri} = \frac{\text{Vergisiz Oran}}{1 - \dfrac{\text{Vergi Oranı}}{100}}$$
Örneğin, %22 dilimindeki birisi için %4 vergisiz oran, \(4 \div (1 - 0.22) \approx 5,13\%\) vergilendirilebilir orana eşdeğerdir — vergiye tabi bir hesap, önde çıkmak için %5,13'i geçmelidir. Bu, basitçe vergi sonrası hesaplamanın tersidir.
Bu rakamın yakalamadığı şey. Temel vergi sonrası getiri, nominal orana uygulanan basit faizi varsayar ve bileşik faizin etkisini (yıllık yüzde getiri veya APY tarafından yansıtılan) göz ardı eder. Ayrıca reel satın alma gücünü ilerleyen enflasyonu, herhangi bir hesap ücretini, asgari bakiye gereksinimlerini veya faizin nasıl ve ne zaman vergilendirildiğine ilişkin farklılıkları göz ardı eder. Bunu tam bir reel getiri tahmini olarak değil, temiz bir elma-elma faiz karşılaştırması olarak değerlendirin.
Açıklanan Temel Terimler
- Nominal faiz oranı
- Herhangi bir vergi, ücret veya bileşik faiz ayarlaması uygulanmadan önce bir mevduatın belirtilen yıllık faiz oranıdır. Bir bankanın reklamını yaptığı manşet orandır.
- Marjinal vergi oranı
- Gelir vergisinin bir sonraki (en yüksek) dolar gelire uygulanan oranıdır. Faiz tipik olarak sıradan gelir olarak vergilendirildiği için, vergi sonrası getiri hesaplarken doğru rakam ortalama oranınız değil marjinal oranınızdır.
- Vergi sonrası getiri
- Faize ilişkin gelir vergisinden sonra tutulan etkin getiridir. Nominal oran çarpı \((1 - \text{vergi oranı})\) olarak hesaplanır; vergiye tabi ürünleri eşit düzlemde karşılaştırmak için kullanılan rakamdır.
- Vergilendirilebilir eşdeğer getiri
- Belirli bir vergisiz orana denk gelmesi için vergiye tabi bir ürünün ihtiyaç duyacağı vergi öncesi oran, vergisiz oran bölü \((1 - \text{vergi oranı})\) ile bulunur. Vergisiz getiriyi vergiye tabi alternatiflere karşı karşılaştırmanıza olanak tanır.
- APY (Yıllık Yüzde Getiri)
- Yıl içinde bileşik faizin etkisini dikkate alan etkin yıllık getiri oranıdır. Aynı nominal orana ancak farklı bileşik faiz sıklığına sahip iki hesap farklı APY'lere sahip olacaktır.
- Vergiden muaf / vergisiz getiri
- Faizi bazı veya tüm gelir vergisinden muaf olan bir yatırımın getirisidir (örneğin, belirli belediye tahvilleri). Vergi kesintisi olmadığından, vergi sonrası getirisi nominal getirisine eşittir; bu, daha düşük bir belirtilen oranı daha yüksek vergiye tabi bir orana rekabet etmesini sağlayabilir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Bu hesaplama bileşik faizi dikkate alıyor mu? Hayır — basit bir nominal oranı vergi sonrası karşılığına dönüştürür. Diğer ürünlerin karşılaştırılabilir nominal/yıllık getiri (APY) bazıyla kıyaslayın.
Hangi vergi oranını girmeliyim? Faiz geliri genellikle olağan gelir oranınızdan vergilendirildiği için, faiz gelirinize uygulanan marjinal oranı kullanın. (Not: Türkiye'de mevduat faizi stopaj yoluyla vergilendirilir; geçerli stopaj oranını girmeniz uygun olur.)
Vergiden muaf bir tahville nasıl karşılaştırırım? Vergiden muaf bir getiri, doğrudan bu vergi sonrası getiriyle karşılaştırılabilir — hangisi daha yüksekse, net getirisi de o kadar iyidir.