

Was ist ein Hypothekenrechner?
Ein Hypothekenrechner schätzt die feste monatliche Rate für ein Immobiliendarlehen, den Gesamtbetrag, den Sie zurückzahlen, und den darin enthaltenen Zinsanteil. Er verwendet die Standardformel für die Annuitätentilgung, die Ihr Darlehen und die Zinsen gleichmäßig auf alle Monate der Laufzeit verteilt, sodass jede Rate gleich hoch ist.
So verwenden Sie den Rechner
Geben Sie drei Werte ein: den Darlehensbetrag (den Betrag, den Sie nach einer eventuellen Anzahlung aufnehmen), den jährlichen Zinssatz in Prozent und die Laufzeit des Darlehens in Jahren. Der Rechner liefert sofort Ihre monatliche Rate aus Tilgung und Zinsen, die Summe aller Zahlungen und die insgesamt gezahlten Zinsen. Beachten Sie, dass Grundsteuern, Wohngebäudeversicherung und HOA-Gebühren (Gebühren der Eigentümergemeinschaft) in dieser Schätzung nicht enthalten sind.
Die Formel erklärt
Die monatliche Rate ergibt sich aus $$M = P \cdot \frac{r(1+r)^n}{(1+r)^n - 1}$$. Dabei ist \(P\) der Darlehensbetrag, \(r\) der monatliche Zinssatz (der Jahreszins geteilt durch 12) und \(n\) die Gesamtzahl der Zahlungen (Jahre mal 12). Der Exponentialterm bildet den Zinseszins ab, der jeden Monat auf die Restschuld anfällt.
Rechenbeispiel
Angenommen, Sie nehmen $300.000 zu einem Jahreszins von 6,5% über 30 Jahre auf. Der Monatszins beträgt \(0{,}065 / 12 \approx 0{,}00541667\) und die Anzahl der Zahlungen 360. Setzt man dies in die Formel ein, ergibt sich eine monatliche Rate von etwa $1.896,20. Über 360 Monate zahlen Sie insgesamt rund $682.633, davon etwa $382.633 an Zinsen.
Vergleich von Hypothekenszenarien
Die folgende Tabelle zeigt die monatliche Rate aus Tilgung und Zinsen, die über die Laufzeit gezahlten Gesamtzinsen und den insgesamt zurückgezahlten Betrag für einen Darlehensbetrag von $300.000. Die Werte beruhen auf der Standardformel der Annuitätentilgung \(M = P \cdot \dfrac{r(1+r)^{n}}{(1+r)^{n}-1}\), wobei \(r\) der Monatszins und \(n\) die Anzahl der monatlichen Zahlungen ist. Die Werte sind auf den nächsten Dollar gerundet.
| Darlehen | Jahreszins | Laufzeit | Monatliche Rate (Tilgung + Zinsen) | Gesamtzinsen | Gesamtkosten |
|---|---|---|---|---|---|
| $300.000 | 6,0% | 30 Jahre | $1.799 | $347.515 | $647.515 |
| $300.000 | 6,0% | 15 Jahre | $2.532 | $155.683 | $455.683 |
| $300.000 | 6,5% | 30 Jahre | $1.896 | $382.633 | $682.633 |
| $300.000 | 6,5% | 15 Jahre | $2.613 | $170.452 | $470.452 |
| $300.000 | 7,0% | 30 Jahre | $1.996 | $418.527 | $718.527 |
| $300.000 | 7,0% | 15 Jahre | $2.696 | $185.367 | $485.367 |
Zwei Muster fallen auf. Erstens erhöht ein höherer Zinssatz sowohl die monatliche Rate als auch die Gesamtzinsen erheblich – der Wechsel von 6,0% auf 7,0% beim 30-jährigen Darlehen bedeutet etwa $197 mehr pro Monat und rund $71.000 mehr Gesamtzinsen. Zweitens bedeutet die kürzere Laufzeit von 15 Jahren eine höhere monatliche Rate, senkt aber die Zinsen über die gesamte Laufzeit drastisch: Bei 6,5% kostet das 15-jährige Darlehen etwa $212.000 weniger Zinsen als das 30-jährige, trotz der höheren monatlichen Belastung.
Wichtige Hypothekenbegriffe erklärt
- Darlehensbetrag (P)
- Der aufgenommene Betrag – der Darlehenssaldo nach einer eventuellen Anzahlung. In der Formel ist dies der Ausgangswert, auf den Zinsen berechnet werden.
- Zinssatz (nominal vs. effektiv/APR)
- Der Nominalzins ist der angegebene Jahreszins, aus dem der monatliche Periodenzins berechnet wird (\(r = \text{Zinssatz}/1200\)). Der APR (Annual Percentage Rate, effektiver Jahreszins) ist eine umfassendere Kennzahl, die bestimmte Gebühren und Punkte des Kreditgebers einbezieht. Er liegt daher meist leicht über dem Nominalzins und dient dem Darlehensvergleich. Dieser Rechner verwendet den Nominalzins.
- Laufzeit
- Der Zeitraum, über den das Darlehen zurückgezahlt wird, hier in Jahren angegeben und in Monate umgerechnet als \(n = 12 \times \text{Jahre}\). Übliche Laufzeiten sind 15 und 30 Jahre.
- Tilgung (Amortisation)
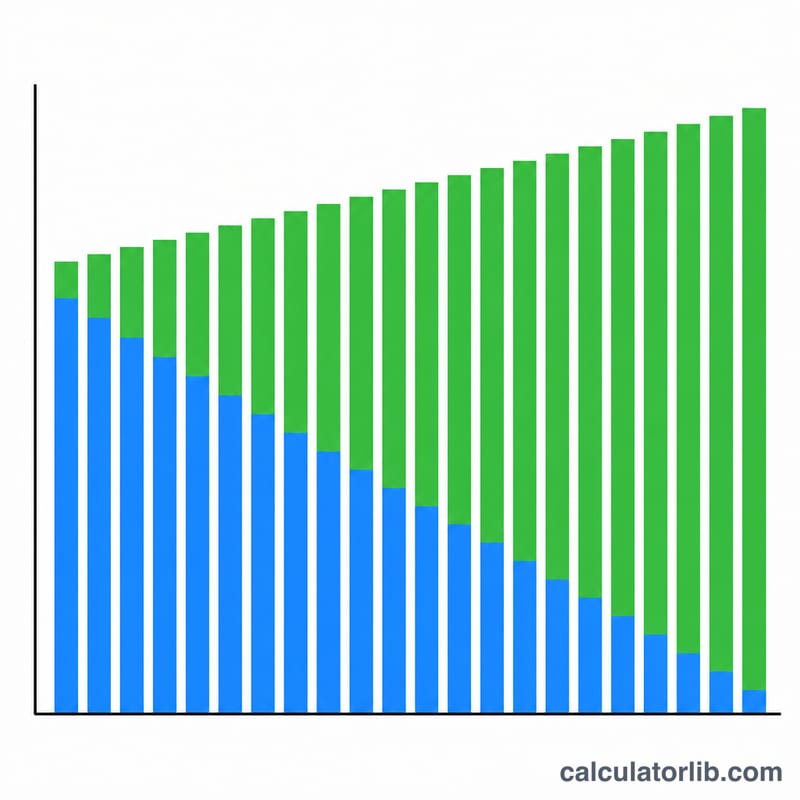
- Das Abzahlen eines Darlehens durch gleich hohe periodische Zahlungen. Jede Zahlung deckt die im jeweiligen Monat angefallenen Zinsen; der Rest mindert die Restschuld. Frühe Raten bestehen überwiegend aus Zinsen, spätere überwiegend aus Tilgung.
- Monatliche Rate (Tilgung + Zinsen)
- Der feste Monatsbetrag (\(M\)), der nur Tilgung und Zinsen abdeckt. Er ist das Ergebnis der Annuitätenformel.
- Gesamtzinsen
- Die Summe aller über die Laufzeit gezahlten Zinsen, berechnet als \(M \times n - P\).
- Gesamtkosten
- Der über die gesamte Laufzeit zurückgezahlte Gesamtbetrag, gleich \(M \times n\) – also Darlehensbetrag plus Gesamtzinsen.
Ihre Ratenschätzung richtig verstehen
Die von diesem Rechner angezeigte Rate umfasst nur Tilgung und Zinsen (P&I). Sie zeigt, was Sie dem Kreditgeber für die Kreditaufnahme zurückzahlen – nicht mehr.
Die meisten tatsächlichen monatlichen Wohnkosten sind höher, weil darin auch Beträge für ein Treuhandkonto (Escrow) und weitere laufende Kosten enthalten sind, die diese Schätzung nicht abdeckt:
- Grundsteuern – von der Kommune erhoben und oft monatlich vom Kreditgeber eingezogen.
- Wohngebäudeversicherung – in der Regel vom Kreditgeber vorgeschrieben.
- Private Hypothekenversicherung (PMI) – bei konventionellen Darlehen üblicherweise erforderlich, wenn die Anzahlung weniger als 20% des Immobilienwerts beträgt.
- HOA-Gebühren – fällig, wenn die Immobilie zu einer Eigentümergemeinschaft (Homeowners Association) gehört.
Ein Gesamtbetrag, der diese Posten einschließt, wird manchmal mit PITI abgekürzt (Principal, Interest, Taxes, Insurance – Tilgung, Zinsen, Steuern und Versicherung). Addieren Sie bei der Budgetplanung Ihre geschätzten Escrow- und HOA-Kosten zur hier berechneten Rate, um die gesamten monatlichen Wohnkosten näherungsweise zu ermitteln.
Als sachlicher Richtwert: Eine seit langem gebräuchliche Kreditrichtlinie – die „Front-End“-Schuldenquote – empfiehlt, dass die gesamten monatlichen Wohnkosten höchstens etwa 28% des monatlichen Bruttoeinkommens betragen und die gesamten Schuldenzahlungen höchstens etwa 36% (die sogenannte 28/36-Regel). Diese Schwellenwerte sind allgemeine Orientierungswerte der Branche bei der Kreditprüfung, keine Vorgaben, und die tatsächlichen Kriterien der Kreditgeber unterscheiden sich. Diese Informationen dienen nur dem allgemeinen Verständnis und stellen keine individuelle Finanzberatung dar.
So berechnen Sie eine Hypothekenrate von Hand
Die Rate einer vollständig tilgenden Hypothek ist über die gesamte Laufzeit fest und lässt sich daher mit einer einzigen geschlossenen Formel berechnen. Rechnen Sie die folgenden Schritte mit ungerundeten Dezimalzahlen und runden Sie nur die endgültige Rate – das Runden von Zwischenwerten (besonders des Monatszinses) kann das Ergebnis über 30 Jahre um mehrere Dollar verschieben.
Beispieldarlehen: ein Kaufpreis von $350.000 mit einer Anzahlung von $70.000, einem Jahreszins von 6,5% und einer Laufzeit von 30 Jahren.
- Darlehensbetrag ermitteln. Der finanzierte Betrag ist der Preis abzüglich der Anzahlung: \(P = 350\,000 - 70\,000 = 280\,000\).
- Jahreszins in Monatszins umrechnen. Teilen Sie den Jahreszins in Prozent durch 100 und dann durch 12 (gleichbedeutend: durch 1200): \(r = \dfrac{6{,}5}{100 \times 12} = \dfrac{6{,}5}{1200} = 0{,}00541667\).
- Anzahl der Zahlungen ermitteln. \(n = 30 \times 12 = 360\).
- Aufzinsungsfaktor berechnen. \((1+r)^{n} = (1{,}00541667)^{360} = 6{,}991798\). Behalten Sie hier mindestens sechs Nachkommastellen bei; dieser Term bestimmt das Ergebnis maßgeblich.
- Annuitätenformel anwenden. $$M = P \cdot \frac{r(1+r)^{n}}{(1+r)^{n}-1}$$ Einsetzen: $$M = 280\,000 \times \frac{0{,}00541667 \times 6{,}991798}{6{,}991798 - 1} = \frac{10\,604{,}23}{5{,}991798} = 1\,769{,}79$$ Die monatliche Rate aus Tilgung und Zinsen beträgt $1.769,79.
- Gesamtzahlung berechnen. \(M \times n = 1\,769{,}79 \times 360 \approx 637\,124\) Dollar über die gesamte Laufzeit.
- Gesamtzinsen berechnen. \((M \times n) - P = 637\,124 - 280\,000 \approx 357\,124\) Dollar – bei diesem Zinssatz und dieser Laufzeit mehr als der Darlehensbetrag selbst.
- Sonderfall ohne Zinsen behandeln. Bei \(r = 0\) wird in der Formel durch null geteilt, sie ist dann nicht anwendbar. Ein Darlehen mit 0% verteilt den Darlehensbetrag einfach gleichmäßig: \(M = \dfrac{P}{n} = \dfrac{280\,000}{360} = 777{,}78\) pro Monat, bei Gesamtzinsen von null. Manche vom Verkäufer finanzierten oder beworbenen Darlehen fallen in diesen Fall.
Zwei Hinweise. Erstens enthält \(M\) hier nur Tilgung und Zinsen; Grundsteuern, Wohngebäudeversicherung, Hypothekenversicherung und eventuelle HOA-Gebühren kommen hinzu und werden oft über ein Escrow-Konto eingezogen, sodass der tatsächlich monatlich abgebuchte Betrag höher ist. Zweitens setzt diese Formel einen festen Zinssatz und monatliche Verzinsung mit \(r = \text{jährlich}/12\) voraus, was die übliche Konvention für festverzinsliche Hypotheken in den USA ist. In einigen Ländern (zum Beispiel Kanada) wird gesetzlich halbjährlich verzinst, was Schritt 2 ändert – prüfen Sie die für Ihr Darlehen geltende Konvention.
Referenzwerte zur Hypothek: Anzahlung, PMI und Darlehensgrenzen
Die folgenden Angaben sind Regeln von Hypothekenprogrammen in den Vereinigten Staaten und übliche Konventionen der Kreditprüfung. Sie gelten nicht außerhalb der USA, und selbst innerhalb der USA können einzelne Kreditgeber strengere Anforderungen („Overlays“) als die Programmminima stellen. Nutzen Sie sie, um den im Rechner eingegebenen Darlehensbetrag auf Plausibilität zu prüfen, nicht als Zusage einer Genehmigung.
| Posten | Referenzwert | Quelle / Programm |
|---|---|---|
| Mindestanzahlung, konventionell | 3% des Kaufpreises (qualifizierende Programme für Ersterwerber sowie für Haushalte mit niedrigem bis mittlerem Einkommen) | Richtlinien für konforme Darlehen von Fannie Mae / Freddie Mac |
| Mindestanzahlung, FHA | 3,5% bei einem Credit Score von 580 oder höher; 10% bei Scores von 500–579 | FHA (US-Ministerium für Wohnungsbau und Stadtentwicklung) |
| Mindestanzahlung, VA | 0% für berechtigte Militärangehörige, Veteranen und hinterbliebene Ehepartner | US-Ministerium für Veteranenangelegenheiten |
| Mindestanzahlung, USDA Rural Development | 0% in berechtigten ländlichen Gebieten, vorbehaltlich Einkommensgrenzen | Garantiertes Darlehensprogramm von USDA Rural Development |
| Anzahlung, mit der PMI entfällt | 20% (ein Beleihungsauslauf von 80%) | Üblicher Prüfstandard konventioneller Kreditgeber |
| PMI-Kündigung bei konventionellen Darlehen | Der Kreditnehmer kann die Kündigung bei 80% LTV beantragen; automatische Beendigung bei 78% LTV gemäß ursprünglichem Tilgungsplan | US Homeowners Protection Act von 1998 |
| Typische jährliche PMI-Kosten | Etwa 0,3%–1,5% des Darlehensbetrags pro Jahr, abhängig von Credit Score und LTV | Preislisten privater Hypothekenversicherer (Spanne, kein Angebot) |
| Übliche Laufzeiten bei Festzins | 10, 15, 20 und 30 Jahre (\(n\) = 120, 180, 240, 360 Zahlungen) | Standardprodukte des Sekundärmarkts |
| Richtwert Front-End-DTI | 28% – Wohnkostenrate (Tilgung, Zinsen, Steuern, Versicherung) als Anteil am monatlichen Bruttoeinkommen | Übliche Prüfrichtlinie der Kreditgeber („28/36-Regel“) |
| Richtwert Back-End-DTI | 36% – alle laufenden Schuldenzahlungen als Anteil am monatlichen Bruttoeinkommen; viele Programme erlauben bei ausgleichenden Faktoren höhere Werte | Übliche Prüfrichtlinie der Kreditgeber („28/36-Regel“) |
| Grenze für konforme Darlehen | Wird jährlich von der FHFA festgelegt und veröffentlicht, mit höherer Obergrenze in ausgewiesenen Hochkosten-Countys; Darlehen über der Grenze sind „Jumbo“-Darlehen und werden gesondert bepreist | Federal Housing Finance Agency – prüfen Sie den Wert für das laufende Jahr |
Wendet man die 28%-Front-End-Richtlinie auf das Rechenbeispiel an: Eine Rate aus Tilgung und Zinsen von $1.769,79 plus beispielsweise $450 pro Monat für über Escrow gezahlte Steuern und Versicherung ergibt Wohnkosten von etwa $2.220. Das passt zur Richtlinie bei einem Bruttoeinkommen von rund $7.930 pro Monat (etwa $95.000 pro Jahr). Da Steuern, Versicherung und PMI je nach Bundesstaat und Immobilie stark variieren, verstehen Sie dies als Veranschaulichung der Rechnung und nicht als bundesweiten Richtwert.
Dieser Abschnitt enthält allgemeine Informationen und keine professionelle Finanzberatung. Mindestanzahlungen, Versicherungssätze und Darlehensgrenzen ändern sich, und die Berechtigung hängt von Ihrem Kreditprofil, der Immobilie und dem Kreditgeber ab – bestätigen Sie aktuelle Werte bei einem zugelassenen Kreditberater oder auf der offiziellen Website des Programms, bevor Sie sich verpflichten.
FAQ
Sind Steuern und Versicherung enthalten? Nein. Der Rechner berechnet nur Tilgung und Zinsen. Ihre tatsächliche Escrow-Zahlung kann höher ausfallen.
Was gilt bei einem Zinssatz von 0%? Bei einem Zinssatz von 0% entspricht die Rate einfach dem Darlehensbetrag geteilt durch die Anzahl der Monate.
Kann ich den Rechner für jedes Darlehen verwenden? Ja – dieselbe Tilgungsrechnung gilt für Autokredite, Studienkredite und Privatkredite.













