Was ist ein Rechner für Eigenheimdarlehen (Home Equity Loan)?
Ein Home Equity Loan ermöglicht es Ihnen, einen Kredit gegen den Wert aufzunehmen, den Sie in Ihrer Immobilie aufgebaut haben. Dieser Rechner schätzt zwei wichtige Werte: wie viel Eigenkapital Sie tatsächlich beleihen können und wie hoch Ihre feste monatliche Rate wäre, sobald Sie den Betrag aufnehmen. Geben Sie den Wert Ihrer Immobilie, den aktuelle Restschuld der Hypothek, den maximalen Beleihungsauslauf (Loan-to-Value, LTV) des Kreditgebers, den Zinssatz und die Laufzeit ein, um sofort eine Aufschlüsselung zu erhalten.
So verwenden Sie den Rechner
Beginnen Sie mit dem aktuellen Marktwert Ihrer Immobilie und Ihrer ausstehenden Restschuld der Hypothek. Die meisten Kreditgeber erlauben eine Beleihung von insgesamt bis zu 80–90% LTV, setzen Sie das LTV-Feld daher auf die Grenze Ihres Kreditgebers. Fügen Sie den für das Darlehen angegebenen Jahreszins hinzu und wählen Sie eine Laufzeit (üblicherweise 5 bis 30 Jahre). Der Rechner liefert Ihr verfügbares Eigenkapital, die monatliche Rate, den insgesamt zurückgezahlten Betrag und die gesamten Zinsen.
Die Formel erklärt
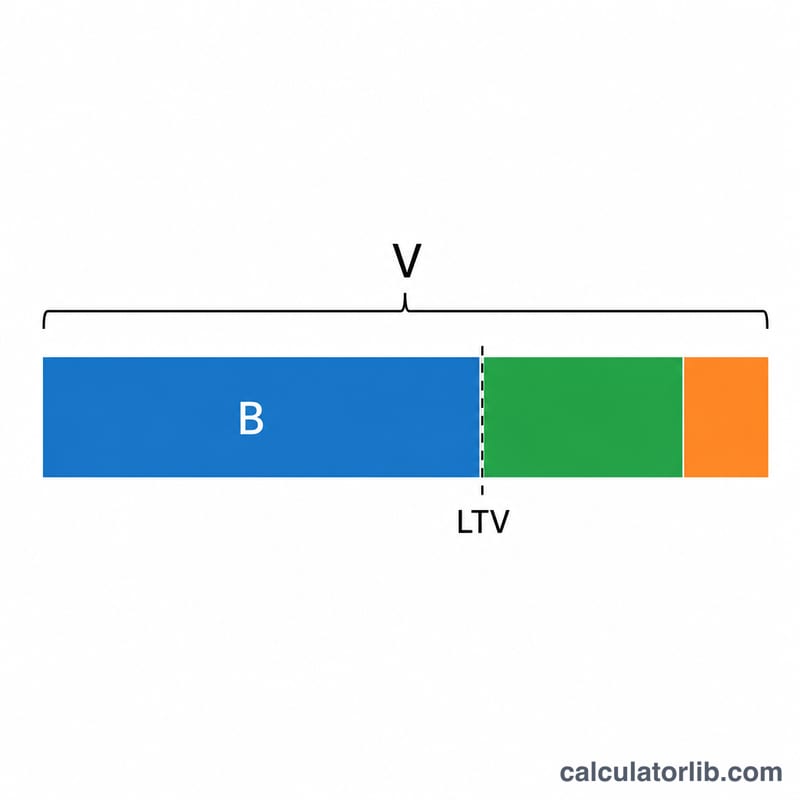
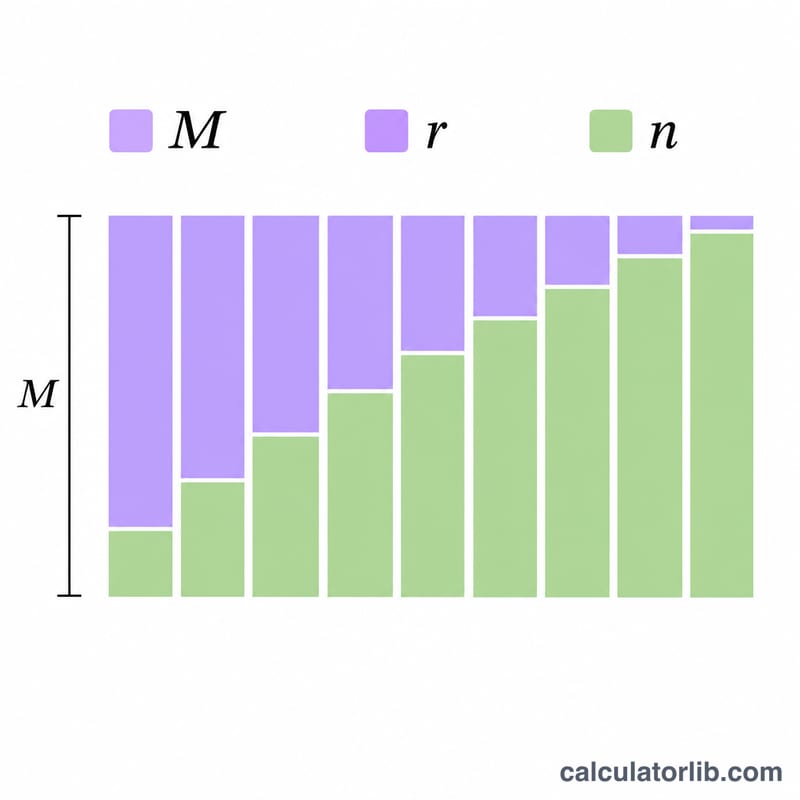
Zunächst wird der beleihbare Betrag mit $$P = V \times \text{LTV} - B$$ ermittelt, wobei V der Immobilienwert, LTV der Beleihungsauslauf als Anteil und B Ihr aktueller Hypothekensaldo ist. Anschließend wird die monatliche Rate mit der Standard-Annuitätenformel $$M = \frac{P \cdot r (1+r)^n}{(1+r)^n - 1}$$ berechnet, wobei \(r\) der monatliche Zinssatz (Jahreszins ÷ 12) und \(n\) die Gesamtzahl der monatlichen Raten (Jahre × 12) ist.
Rechenbeispiel
Angenommen, Ihre Immobilie ist $400.000 wert, Sie schulden $250.000, Ihr Kreditgeber erlaubt 80% LTV, der Zinssatz beträgt 7,5% und die Laufzeit 15 Jahre. Beleihbar sind $$400\,000 \times 0{,}80 = \$320\,000$$ abzüglich der Hypothek von $250.000, sodass $70.000 an verfügbarem Eigenkapital übrig bleiben. Bei einem monatlichen Zinssatz von 0,625% über 180 Raten beträgt die monatliche Rate etwa $649, mit rund $46.800 an gezahlten Gesamtzinsen.
FAQ
Was ist LTV? Der Loan-to-Value (Beleihungsauslauf) ist der prozentuale Anteil des Immobilienwerts, bis zu dem alle darauf besicherten Darlehen insgesamt reichen dürfen. Eine LTV-Obergrenze von 80% bei einer Immobilie im Wert von $400.000 bedeutet $320.000 an Gesamtschulden.
Ist das dasselbe wie ein HELOC? Nein. Ein Home Equity Loan ist ein Einmalbetrag mit festen Raten, den dieses Tool abbildet. Ein HELOC ist eine revolvierende Kreditlinie mit variablen Zahlungen.
Warum ist mein verfügbares Eigenkapital null? Wenn Ihr Hypothekensaldo den Immobilienwert multipliziert mit der LTV-Grenze übersteigt, haben Sie kein beleihbares Eigenkapital, daher wird das Ergebnis auf null begrenzt.