Was dieser Umkehrhypothek-Rechner leistet
Dieser Rechner schätzt, wie viel Sie über eine Umkehrhypothek (Reverse Mortgage) auf Ihre Immobilie aufnehmen könnten – ein Darlehensprodukt für Hausbesitzer in den USA ab 62 Jahren. Mit nur drei Eingaben ermittelt er Ihren maximalen Darlehensbetrag, eine vereinfachte monatliche Zahlung, die gesamten Zinsen und den Gesamtbetrag, den Sie letztlich schulden würden. Er dient der schnellen Ruhestandsplanung und ist kein verbindliches Darlehensangebot.
Ihre Eingaben
- Immobilienwert: Der aktuelle Marktwert Ihrer Immobilie in Dollar.
- Alter: Ihr Alter in Jahren. Umkehrhypotheken in den USA beginnen mit 62 Jahren, und ältere Kreditnehmer erhalten einen höheren Prozentsatz des Immobilienwerts.
- Zinssatz (%): Der jährliche Zinssatz des Darlehens, mit dem die über die Laufzeit anfallenden Zinsen geschätzt werden.
Die Formel erklärt
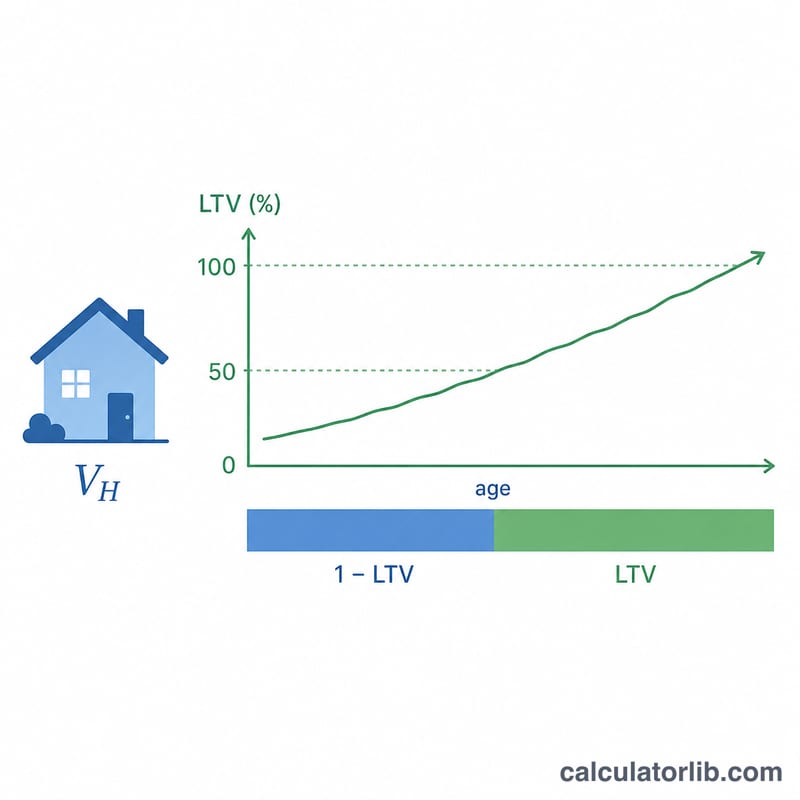
Der Rechner legt zunächst anhand Ihres Alters das Verhältnis von Darlehen zu Immobilienwert (Beleihungsauslauf, LTV) fest:
- Unter 62: 0% – Sie sind nicht berechtigt.
- Alter 62 bis 90: \(0{,}50 + (\text{Alter} - 62) \times 0{,}01\), das Verhältnis steigt also um 1% pro Lebensjahr.
- Über 90: auf 75% begrenzt.
Anschließend berechnet er:
- Maximaler Darlehensbetrag $$\text{Maximaler Kredit} = \text{Immobilienwert} \times \text{LTV}$$
- Monatliche Zahlung $$\text{Monatlich} = \frac{\text{Maximaler Kreditbetrag}}{240} \quad (\text{eine Laufzeit von 20 Jahren, 240 Monaten})$$
- Gesamtzinsen $$\text{Gesamtzinsen} = \text{Maximaler Kreditbetrag} \times \frac{\text{Zinssatz}}{100} \times 20 \text{ Jahre}$$
- Gesamtschuld $$\text{Gesamtschuld} = \text{Maximaler Kreditbetrag} + \text{Gesamtzinsen}$$
Rechenbeispiel
Angenommen, Ihre Immobilie ist $400.000 wert, Sie sind 70 Jahre alt und der Zinssatz beträgt 6%.
- Beleihungsauslauf $$0{,}50 + (70 - 62) \times 0{,}01 = 0{,}58$$
- Maximaler Darlehensbetrag $$\$400\,000 \times 0{,}58 = \$232\,000$$
- Monatliche Zahlung $$\frac{\$232\,000}{240} = \$966{,}67$$
- Gesamtzinsen $$\$232\,000 \times 0{,}06 \times 20 = \$278\,400$$
- Gesamtschuld $$\$232\,000 + \$278\,400 = \$510\,400$$
Häufig gestellte Fragen
Warum spielt mein Alter eine so große Rolle? Bei älteren Kreditnehmern wird erwartet, dass sie das Darlehen für weniger Jahre in Anspruch nehmen, daher erlauben Kreditgeber einen größeren Anteil am Wert der Immobilie. Dieser Rechner bildet das ab, indem er das LTV-Verhältnis ab 62 Jahren um 1% pro Jahr erhöht.
Zahle ich bei einer Umkehrhypothek tatsächlich monatliche Raten? Bei einer echten Umkehrhypothek in der Regel nicht – der Saldo wird zurückgezahlt, wenn Sie die Immobilie verkaufen, ausziehen oder versterben. Die „monatliche Zahlung“ hier ist ein vereinfachter Wert, der das Darlehen auf 240 Monate verteilt, damit Sie die Größenordnung besser einschätzen können.
Ist das ein verbindliches Angebot? Nein. Die tatsächlichen Grenzen einer Umkehrhypothek hängen von den Beleihungsobergrenzen der FHA, Ihrem individuellen Zinssatz, den Gebühren und einer von HUD genehmigten Wertermittlung ab. Nutzen Sie diese Ergebnisse als Planungsschätzung und klären Sie die Einzelheiten mit einem zugelassenen Kreditgeber.