O que esta calculadora de hipoteca reversa faz
Esta calculadora estima quanto você poderia tomar emprestado com a garantia do seu imóvel por meio de uma hipoteca reversa (reverse mortgage), um produto de crédito disponível para proprietários de imóveis nos EUA com 62 anos ou mais. Ela usa apenas três dados para projetar o valor máximo do empréstimo, uma parcela mensal simplificada, o total de juros e o valor total que você acabaria devendo. Foi pensada para um planejamento rápido da aposentadoria, não como uma oferta formal de crédito.
Os dados que você informa
- Valor do imóvel: O valor de mercado atual do seu imóvel, em dólares.
- Idade: Sua idade em anos. As hipotecas reversas nos EUA começam aos 62 anos, e tomadores mais velhos se qualificam para um percentual maior do valor do imóvel.
- Taxa de juros (%): A taxa de juros anual aplicada ao empréstimo, usada para estimar os juros acumulados ao longo do prazo.
A fórmula explicada
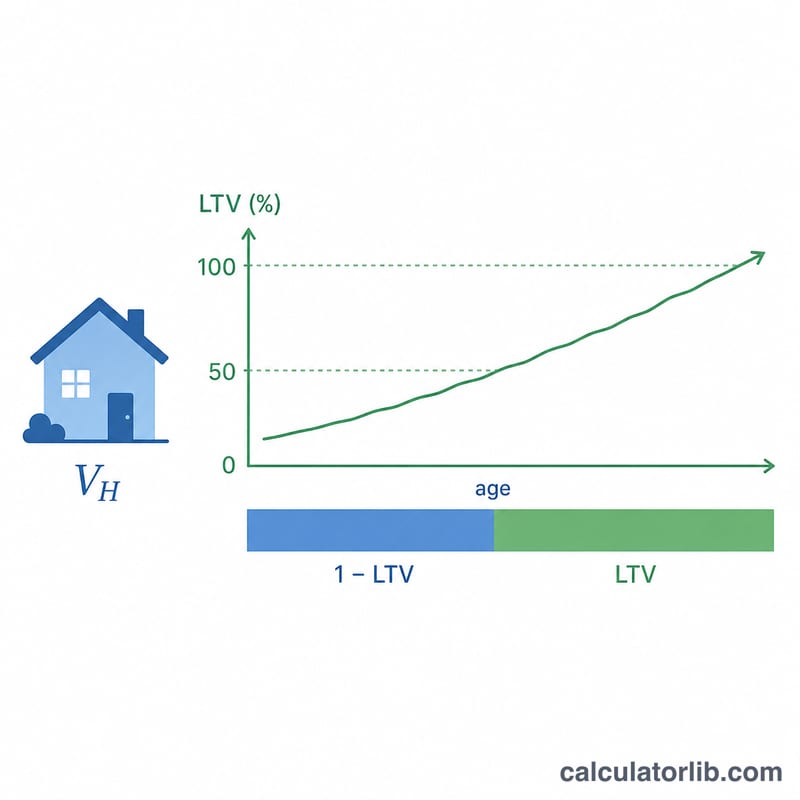
A calculadora primeiro define a razão entre o empréstimo e o valor do imóvel (LTV, loan-to-value) com base na sua idade:
- Abaixo de 62: 0% — você não se qualifica.
- De 62 a 90 anos: \(0{,}50 + (\text{idade} - 62) \times 0{,}01\), ou seja, a razão sobe 1% a cada ano de idade.
- Acima de 90: limitada a 75%.
Em seguida, ela calcula:
- Valor máximo do empréstimo $$\text{Empréstimo Máximo} = \text{Valor do Imóvel} \times \text{LTV}$$
- Parcela mensal $$\text{Mensal} = \frac{\text{Valor Máximo do Empréstimo}}{240} \quad (\text{um prazo de 20 anos, 240 meses})$$
- Total de juros $$\text{Juros Totais} = \text{Valor Máximo do Empréstimo} \times \frac{\text{Taxa}}{100} \times 20 \text{ anos}$$
- Total devido $$\text{Total Devido} = \text{Valor Máximo do Empréstimo} + \text{Juros Totais}$$
Exemplo prático
Suponha que seu imóvel valha $400.000, você tenha 70 anos e a taxa de juros seja de 6%.
- Razão LTV $$0{,}50 + (70 - 62) \times 0{,}01 = 0{,}58$$
- Valor máximo do empréstimo $$\$400\,000 \times 0{,}58 = \$232\,000$$
- Parcela mensal $$\frac{\$232\,000}{240} = \$966{,}67$$
- Total de juros $$\$232\,000 \times 0{,}06 \times 20 = \$278\,400$$
- Total devido $$\$232\,000 + \$278\,400 = \$510\,400$$
Perguntas frequentes
Por que a minha idade importa tanto? Espera-se que tomadores mais velhos usem o empréstimo por menos anos, então os credores permitem uma parcela maior do valor do imóvel. Esta calculadora reflete isso aumentando a razão LTV em 1% por ano a partir dos 62 anos.
Eu realmente pago parcelas mensais em uma hipoteca reversa? Em uma hipoteca reversa real, normalmente não — o saldo é quitado quando você vende o imóvel, se muda ou falece. A "parcela mensal" aqui é um valor simplificado que distribui o empréstimo em 240 meses para ajudar você a visualizar a escala.
Isto é uma cotação exata? Não. Os limites reais de uma hipoteca reversa dependem dos tetos de crédito da FHA, da sua taxa de juros específica, das tarifas e de uma avaliação aprovada pelo HUD. Use estes resultados como uma estimativa para planejamento e confirme os detalhes com um credor licenciado.