O que é a reamortização de um financiamento imobiliário (recast)?
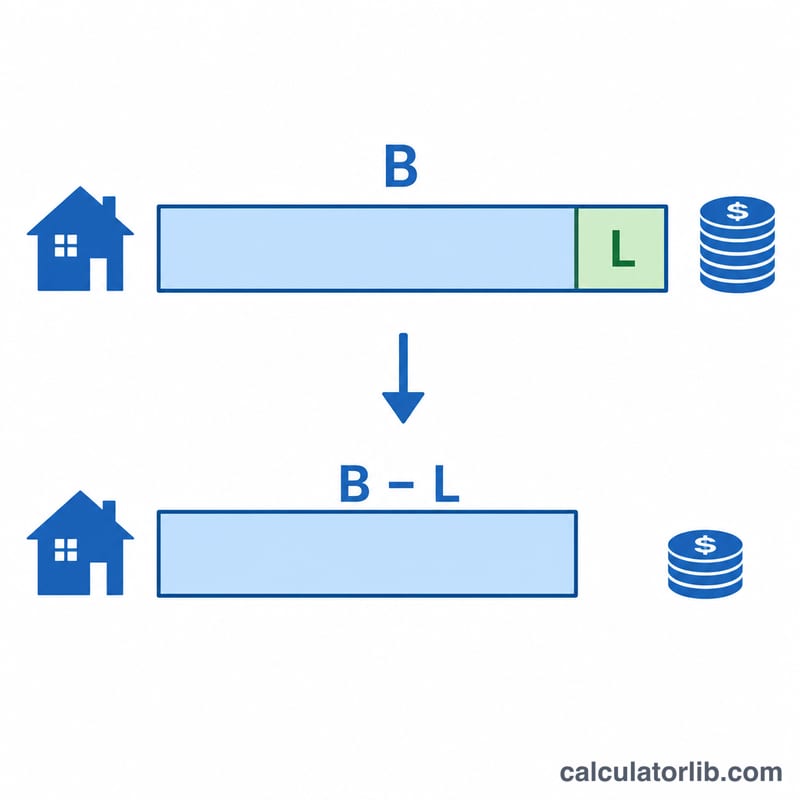
A reamortização de um financiamento imobiliário (também chamada de recast ou re-amortização) ocorre quando você faz um pagamento único de valor alto para abater o principal do seu empréstimo, e o credor recalcula a sua parcela mensal com base no saldo reduzido — mantendo a taxa de juros original e o prazo restante. Diferentemente da refinanciamento, a reamortização mantém o mesmo contrato, não exige consulta de crédito nem custos de fechamento (geralmente apenas uma pequena taxa) e reduz a parcela mensal imediatamente. Esta ferramenta usa a matemática padrão de amortização e se aplica a financiamentos típicos de taxa fixa.
Como usar esta calculadora
Informe o saldo atual do empréstimo, o valor do pagamento único que você pretende aplicar, a taxa de juros anual e o número de meses restantes do empréstimo. A calculadora subtrai o pagamento único do saldo e, em seguida, reamortiza o novo principal pelo mesmo prazo restante para mostrar a sua nova parcela mensal, a economia mensal e o total de juros que você pagará ao longo do restante do empréstimo.
A fórmula explicada
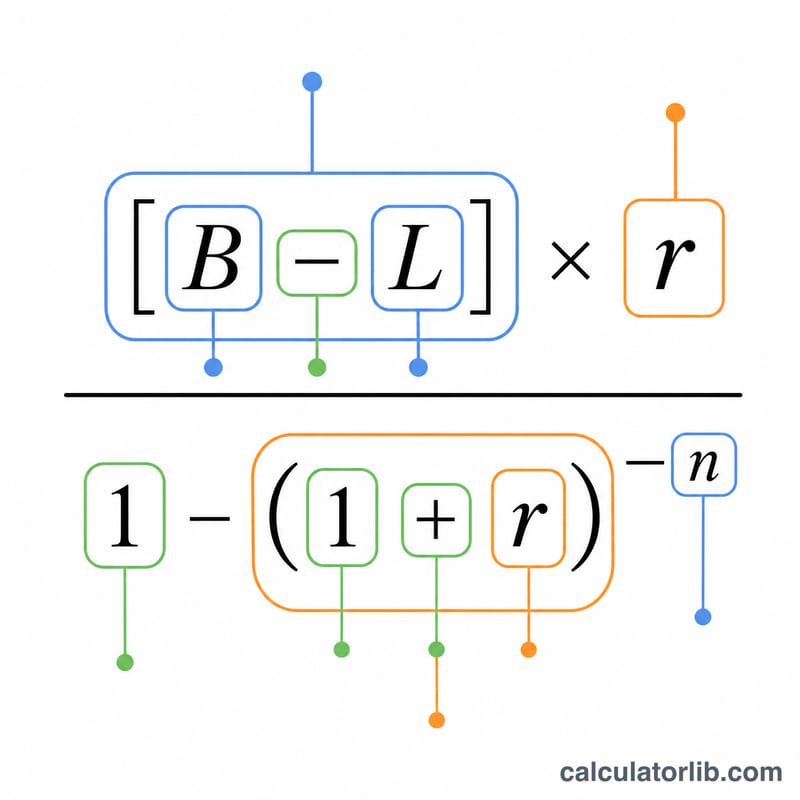
A nova parcela usa a equação padrão de amortização:
$$M_{\text{novo}} = P \cdot \frac{r}{1-(1+r)^{-n}}$$Aqui, \(B\) é o saldo atual, \(L\) é o pagamento único, \(r\) é a taxa de juros mensal (taxa anual \(\div 12 \div 100\)) e \(n\) é o número de meses restantes. Como o prazo \(n\) permanece o mesmo, a reamortização reduz todas as parcelas em vez de encurtar o empréstimo.
Exemplo prático
Suponha que você deva $300.000 com juros anuais de 6% e 300 meses restantes, e faça um pagamento único de $50.000. A taxa mensal é \(r = 0{,}06 \div 12 = 0{,}005\). O novo principal é $250.000. Nova parcela $$= 250\,000 \times \frac{0{,}005}{1 - 1{,}005^{-300}} \approx \mathbf{\$1\,610{,}75}$$ abaixo de cerca de $1.932,90 — uma economia mensal de aproximadamente $322.
Perguntas frequentes
A reamortização altera minha taxa de juros? Não. A reamortização mantém a sua taxa e o seu prazo atuais; apenas o saldo e a parcela resultante mudam.
A reamortização é melhor do que o refinanciamento? Se você já tem uma boa taxa e quer uma parcela menor sem custos de fechamento, a reamortização costuma ser mais barata. O refinanciamento faz sentido quando você consegue uma taxa significativamente menor.
A reamortização quita meu empréstimo mais rápido? Não — ela reduz a parcela dentro do mesmo prazo. Para quitar mais rápido, continue pagando o valor da parcela original após a reamortização.