

Was ist der Durchschnittsrendite-Rechner?
Dieser Rechner misst, wie stark eine Geldanlage im Durchschnitt pro Jahr gewachsen ist. Er gibt die annualisierte Durchschnittsrendite aus, auch bekannt als durchschnittliche jährliche Wachstumsrate (CAGR). Sie verteilt den Gesamtgewinn über die Haltedauer auf einen einzigen jährlichen Prozentwert. Das ist die genaueste Methode, um Geldanlagen mit unterschiedlicher Haltedauer miteinander zu vergleichen.
So verwenden Sie den Rechner
Geben Sie drei Werte ein: den Anfangswert Ihrer Geldanlage, den Endwert und die Anzahl der Jahre, die Sie die Anlage gehalten haben. Der Rechner liefert die annualisierte Rendite (CAGR), die Gesamtrendite über den gesamten Zeitraum, einen einfachen Durchschnitt pro Jahr und den gesamten Gewinn in Dollar.
Die Formel erklärt
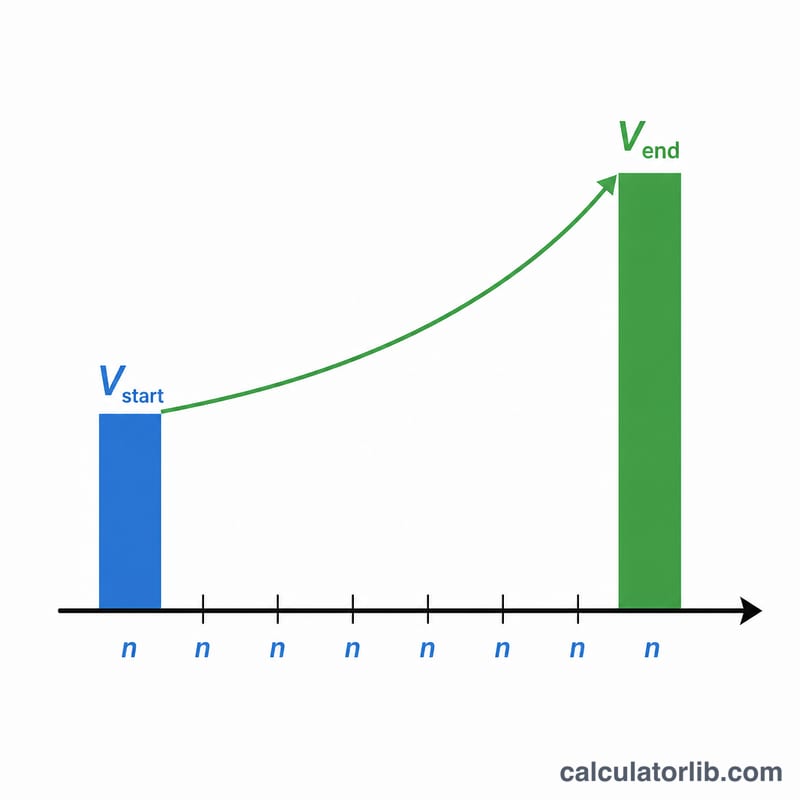
Die annualisierte Rendite wird mit folgender Formel berechnet: $$r = \left(\frac{V_{end}}{V_{start}}\right)^{1/n} - 1$$ Das Verhältnis von Endwert zu Anfangswert ergibt den Wachstumsfaktor. Die Potenzierung mit \(1/n\) wandelt diesen Faktor in eine Jahresrate um, und die Subtraktion von 1 drückt das Ergebnis als prozentuale Veränderung aus. Anders als ein einfacher Durchschnitt berücksichtigt die CAGR den Zinseszinseffekt.
Rechenbeispiel
Angenommen, Sie haben $1.000 angelegt und der Wert ist innerhalb von 5 Jahren auf $2.000 gestiegen. Der Wachstumsfaktor beträgt \(2\,000 / 1\,000 = 2\). Die Potenzierung von 2 mit \(1/5\) ergibt etwa $$2^{1/5} \approx 1{,}1487$$ Die annualisierte Rendite beträgt somit rund 14,87% pro Jahr. Die Gesamtrendite liegt bei 100%, der Gesamtgewinn bei $1.000.
Ihr Ergebnis richtig deuten
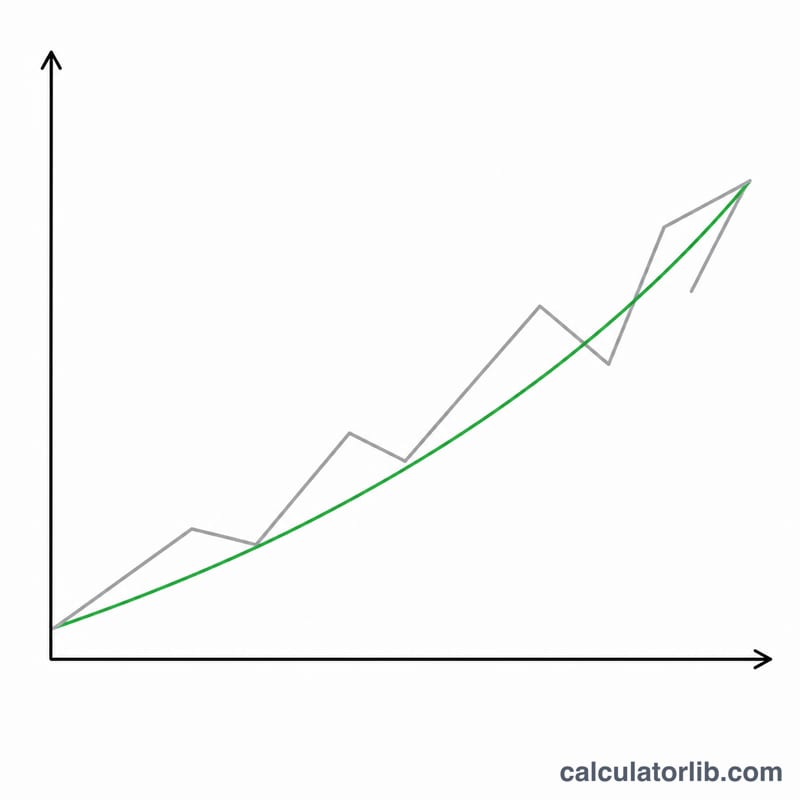
Die durchschnittliche jährliche Wachstumsrate (CAGR) ist die eine konstante Jahresrate, mit der Ihr Anfangswert über die Haltedauer zum Endwert gewachsen wäre, wobei der Gewinn jedes Jahres auf den vorherigen Kontostand aufgezinst wird. Es handelt sich um einen geglätteten Durchschnittswert – nicht um eine Aufzeichnung dessen, was in einem einzelnen Jahr tatsächlich geschehen ist.
Weil die CAGR geglättet ist, ignoriert sie die Volatilität. Eine Geldanlage, die in einem Jahr 50% gewann und im nächsten 25% verlor, kann dieselbe CAGR haben wie eine, die stetig gestiegen ist. Die annualisierte Kennzahl gibt den Nettoeffekt über den gesamten Zeitraum an, sagt aber nichts über die Schwankungen im Verlauf aus. Außerdem geht sie nur von einem einzigen Anfangs- und Endwert aus: Sie berücksichtigt keine Zahlungsströme zwischendurch wie zusätzliche Einzahlungen, Entnahmen oder wieder angelegte Dividenden. Wurde während des Zeitraums Geld hinzugefügt oder entnommen, gibt die CAGR auf Basis der reinen Anfangs- und Endwerte die tatsächliche Rendite des eingesetzten Kapitals falsch wieder – hier ist ein kapitalgewichtetes Maß (IRR, interner Zinsfuß) besser geeignet.
Die CAGR unterscheidet sich auch vom einfachen Durchschnitt der Jahresrenditen. Der einfache Durchschnitt addiert die prozentuale Rendite jedes Jahres und teilt durch die Anzahl der Jahre; bei schwankenden Renditen ist er immer gleich hoch oder höher als die CAGR, weil er den bremsenden Effekt von Verlusten nicht berücksichtigt. Die CAGR (ein geometrischer Durchschnitt) spiegelt das tatsächlich aufgebaute Vermögen wider.
Um ein Ergebnis einzuordnen, vergleichen Sie es mit weithin genutzten Referenzwerten über einen vergleichbaren Zeitraum. Übliche Anhaltspunkte sind die aktuelle Inflationsrate (damit Sie reales und nominales Wachstum beurteilen können), die Rendite von Bargeld oder kurzfristigen Staatspapieren und die langfristige Durchschnittsrendite eines breiten Aktienindex. Eine CAGR unterhalb der Inflationsrate bedeutet, dass Kaufkraft verloren ging, selbst wenn der nominale Kontostand gestiegen ist. Dies sind lediglich allgemeine Vergleiche und weder eine Anlageberatung noch eine Prognose künftiger Ergebnisse.
Wichtige Begriffe erklärt
- CAGR / annualisierte Rendite
- Die konstante Jahresrate, mit der der Anfangswert bei jährlicher Aufzinsung wachsen müsste, um über die Haltedauer den Endwert zu erreichen. Berechnung: \(\left[\left(V_{end}/V_{start}\right)^{1/n}-1\right]\times100\%\).
- Gesamtrendite
- Die gesamte prozentuale Veränderung vom Anfang bis zum Ende, unabhängig von der Zeit: \(\left(V_{end}/V_{start}-1\right)\times100\%\). Eine Geldanlage von $1.000, die bei $2.000 endet, hat eine Gesamtrendite von +100%.
- Einfache Durchschnittsrendite
- Das arithmetische Mittel der einzelnen Jahresrenditen. Anders als die CAGR berücksichtigt es keine Aufzinsung und überschätzt bei schwankenden Renditen tendenziell das angesammelte Wachstum.
- Haltedauer (n)
- Die Zeitspanne, über die die Geldanlage gehalten wurde, in Jahren angegeben. Sie steht im Nenner des Exponenten in der CAGR-Formel; Teiljahre können als Dezimalzahl eingegeben werden (z. B. 1,5 Jahre).
- Wachstumsfaktor
- Das Verhältnis \(V_{end}/V_{start}\). Ein Faktor von 2,0 bedeutet eine Verdopplung des Werts; 1,3 bedeutet ein Wachstum von 30%; ein Wert unter 1,0 weist auf einen Verlust hin.
- Anfangswert (Vstart)
- Der angelegte Betrag bzw. der Wert der Geldanlage zu Beginn der Haltedauer.
- Endwert (Vend)
- Der Wert der Geldanlage am Ende der Haltedauer, einschließlich aller wieder angelegten Gewinne.
FAQ
Warum unterscheidet sich die CAGR vom einfachen Durchschnitt? Die CAGR berücksichtigt den Zinseszinseffekt, während ein einfacher Durchschnitt lediglich die Gesamtrendite durch die Anzahl der Jahre teilt und ignoriert, dass Gewinne auf frühere Gewinne aufbauen.
Kann ich den Rechner auch bei Verlusten verwenden? Ja – ist der Endwert niedriger als der Anfangswert, gibt der Rechner eine negative annualisierte Rendite aus.
Was ist, wenn ich die Geldanlage weniger als ein Jahr gehalten habe? Geben Sie ein Teiljahr ein, etwa 0,5 für sechs Monate, dann funktioniert die Formel weiterhin.













