Die Amortisationsdauer (auch Payback-Periode) ist der Zeitraum, den die kumulierten Cashflows einer Investition benötigen, um den anfänglichen Investitionsbetrag auszugleichen. Sie beantwortet eine einfache Frage: „Wie lange dauert es, bis ich mein Geld zurückerhalte?“ Sie ist eine der am leichtesten verständlichen Investitionskennzahlen und wird deshalb häufig neben ROI und IRR genannt.
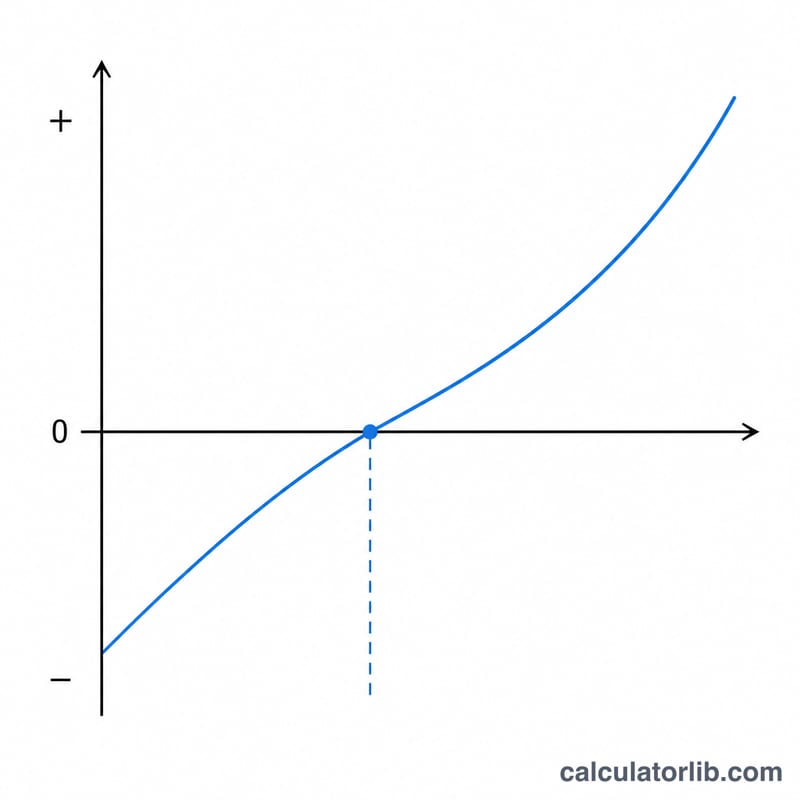
Die Amortisationsdauer ist der Zeitpunkt, an dem der kumulierte Cashflow erstmals positiv wird.
Einfache vs. abgezinste Amortisationsdauer
Einfache Amortisationsdauer addiert lediglich die nominalen Cashflows Jahr für Jahr. Der Zeitwert des Geldes bleibt unberücksichtigt – ein Dollar in Jahr 5 zählt genauso viel wie ein Dollar in Jahr 1.
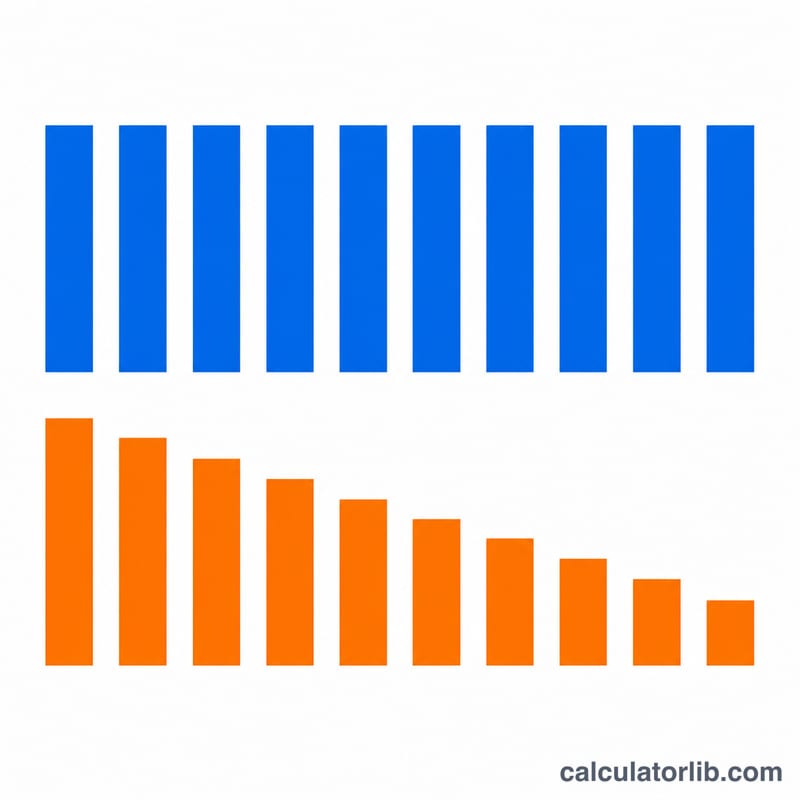
Abgezinste Amortisationsdauer zinst zunächst jeden Cashflow mit einem gewählten Diskontierungssatz auf den Barwert ab und summiert ihn anschließend. Sie ist länger als die einfache Amortisationsdauer (weil zukünftige Dollar weniger wert sind) und ein realistischeres Maß für die Investitionsplanung.
Beträgt der Diskontierungssatz 0, sind beide Werte gleich. Setzen Sie für die diskontierte Variante den Diskontierungssatz auf Ihre Kapitalkosten (z. B. 8–12 % bei einem typischen mittelgroßen Unternehmen).
Werbung
Abgezinste Cashflows schrumpfen in späteren Jahren und verlängern so die Amortisationsdauer.
Die Formel
Für konstante oder wachsende Cashflows mit \(CF_t = CF_1 \cdot (1 + g)^{t-1}\):
Einfach: Suchen Sie das kleinste N, für das gilt: $$N \text{ wobei } \sum_{t=1}^{N} CF_t \geq I_0$$
Abgezinst: Suchen Sie das kleinste N, für das gilt: $$N \text{ wobei } \sum_{t=1}^{N} \frac{CF_t}{(1+r)^t} \geq I_0$$
Der gebrochene Jahresanteil wird im letzten Jahr linear interpoliert – der Rechner gibt 3,16 Jahre aus, wenn die Amortisation 16 % des Weges durch das Jahr 4 erreicht wird.
Rechenbeispiel
Investition von $100.000, Cashflow im ersten Jahr von $30.000 bei einem Wachstum von 5 %/Jahr, kein Diskontierungssatz:
Jahr
Cashflow
Kumuliert
1
$30.000
$30.000
2
$31.500
$61.500
3
$33.075
$94.575
4
$34.729
$129.304
Die Amortisation erfolgt in Jahr 4. Der Bruchteil = $$(\$100\,000 - \$94\,575) / \$34\,729 = 0,156$$ also beträgt die einfache Amortisationsdauer 3,16 Jahre.
Bei einem Diskontierungssatz von 10 % verringert sich jeder Cashflow (die $34.729 aus Jahr 4 werden zu $23.719 Barwert), wodurch sich die abgezinste Amortisationsdauer auf etwa 3,92 Jahre verlängert.
Werbung
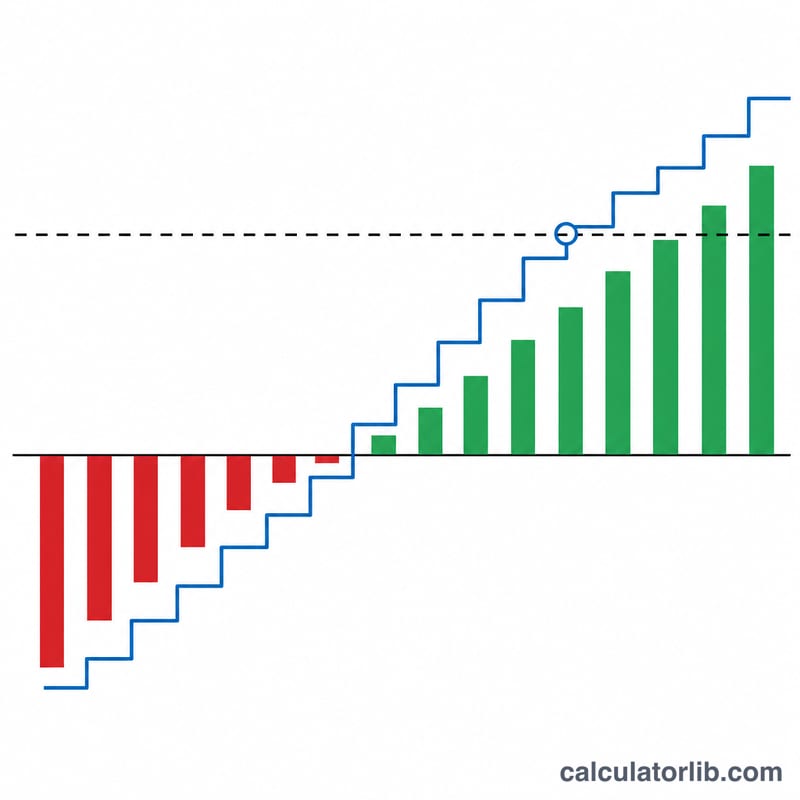
Der Cashflow jedes Jahres summiert sich, bis er die anfängliche Investition deckt.
Wann die Amortisationsdauer nützlich ist
Risikoprüfung: Kürzere Amortisationsdauer = geringeres Risiko. Ein Projekt mit 2 Jahren Amortisationsdauer ist sicherer als eines mit 7 Jahren, selbst wenn beide denselben Kapitalwert (NPV) haben.
Unternehmen mit knapper Liquidität: wenn Sie Mittel schnell zurückbenötigen, um die nächste Investition zu finanzieren.
Umfelder mit hoher Unsicherheit: In volatilen Branchen sind Cashflow-Prognosen über die Amortisation hinaus unzuverlässig, daher ist die Amortisationsdauer eine sinnvolle Leitkennzahl.
Einschränkungen
Cashflows nach der Amortisation bleiben unberücksichtigt. Zwei Projekte mit 3 Jahren Amortisationsdauer werden gleich behandelt, selbst wenn das eine noch 10 weitere Jahre Erträge liefert und das andere nicht.
Die einfache Variante ignoriert die Diskontierung. Verwenden Sie die abgezinste Amortisationsdauer, wenn Sie Projekte mit unterschiedlichen zeitlichen Verläufen vergleichen.
Sie misst nicht die Rentabilität. Die Amortisationsdauer sagt Ihnen „wann“, nicht „wie viel“. Kombinieren Sie sie bei Entscheidungen zur Kapitalallokation stets mit Kapitalwert (NPV) oder internem Zinsfuß (IRR).
Berechnen Sie den Beginn Ihrer nächsten Periode, sehen Sie Ihren aktuellen Zyklustag und einen Mehrmonatskalender mit den voraussichtlichen Periodentagen anhand Ihrer letzten Periode und Zykluslänge.
Berechnen Sie die Amortisationszeit einer Investition, indem Sie die Anfangsinvestition durch den jährlichen Mittelzufluss teilen. Break-even in Jahren und Monaten.
Analysieren Sie eine Mietimmobilie: monatlicher Cashflow, Cap Rate, Cash-on-Cash-Rendite und NOI aus Kaufpreis, Finanzierung, Miete und Betriebskosten.
Berechnen Sie die voraussichtliche Endgröße Ihres Kindes aus der Größe der leiblichen Eltern mit der Formel der Zielgröße. Für Jungen und Mädchen in cm und ft+in mit 95%-Bereich.
Berechnen Sie den Kapitalwert (NPV) einer Investition anhand von Abzinsungssatz, Anfangsinvestition und künftigen Cashflows – inklusive Profitabilitätsindex.
Berechnen Sie Ihre Schuldenquote (DTI) sofort. Geben Sie Ihre monatlichen Schuldenzahlungen und Ihr Bruttoeinkommen ein und sehen Sie den Prozentwert, den Kreditgeber nutzen.
Rechnen Sie Ihren Stundenlohn sofort in Jahres-, Monats- und Wochengehalt um. Geben Sie Stundenlohn, Wochenstunden und Wochen pro Jahr ein, um das Jahresgehalt zu schätzen.