فترة الاسترداد هي المدة الزمنية اللازمة حتى تتساوى التدفقات النقدية المتراكمة لاستثمار ما مع تكلفته الأولية. وهي تجيب عن سؤال بسيط ومباشر: «متى أستعيد أموالي؟» ولأنها من أسهل مقاييس الاستثمار فهمًا، كثيرًا ما تُذكر جنبًا إلى جنب مع العائد على الاستثمار (ROI) ومعدل العائد الداخلي (IRR).
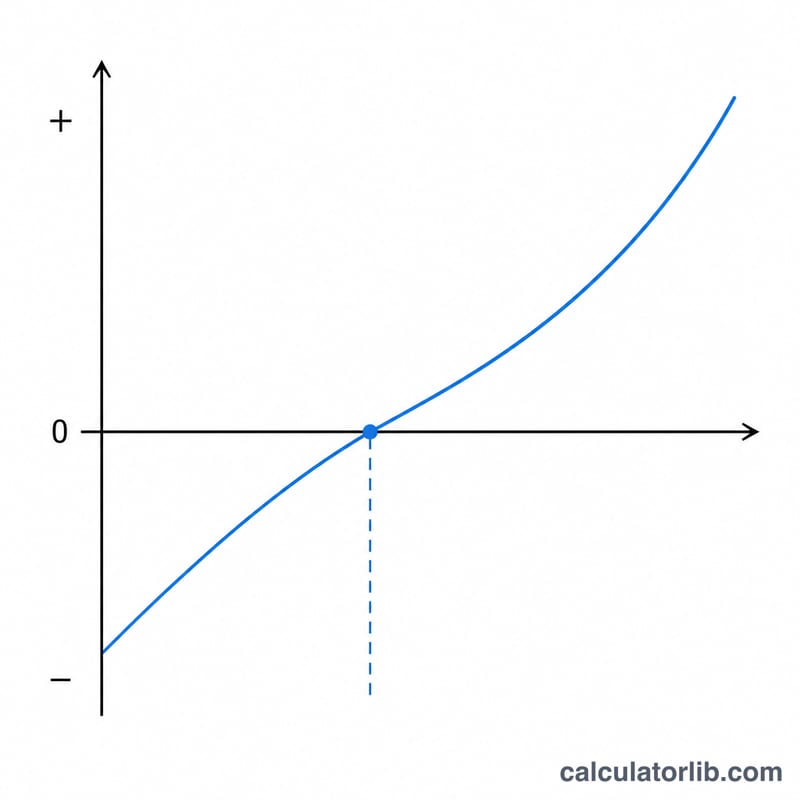
فترة الاسترداد هي النقطة التي يصبح عندها التدفق النقدي التراكمي موجبًا لأول مرة.
الاسترداد البسيط مقابل المخصوم
فترة الاسترداد البسيطة تجمع التدفقات النقدية الاسمية سنة بعد سنة دون أي تعديل. وهي تتجاهل القيمة الزمنية للنقود — فالدولار في السنة الخامسة يُحتسب بنفس قيمة الدولار في السنة الأولى تمامًا.
فترة الاسترداد المخصومة تخصم أولًا كل تدفق نقدي إلى قيمته الحالية وفق معدل خصم مختار، ثم تجمعها. وهي أطول من فترة الاسترداد البسيطة (لأن قيمة النقود المستقبلية أقل)، وتُعد مقياسًا أكثر صدقًا في الموازنة الرأسمالية.
إذا كان معدل الخصم صفرًا، تتساوى الطريقتان. اضبط معدل الخصم على تكلفة رأس مالك (مثلًا 8–12% لشركة متوسطة الحجم نموذجية) عند استخدام النسخة المخصومة.
اعلان
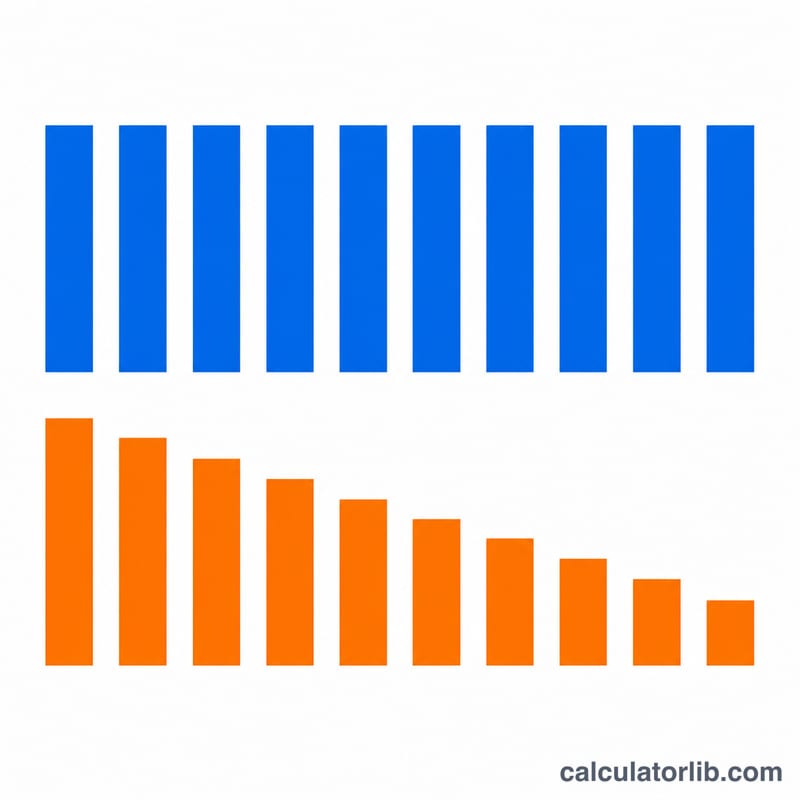
تتقلص التدفقات النقدية المخصومة في السنوات اللاحقة، فتطول فترة الاسترداد.
المعادلة
في حالة التدفقات النقدية الثابتة أو المتنامية حيث \(CF_t = CF_1 \cdot (1 + g)^{t-1}\):
البسيطة: أوجد أصغر قيمة لـ N بحيث يكون
$$N \text{ where } \sum_{t=1}^{N} CF_t \geq I_0$$
المخصومة: أوجد أصغر قيمة لـ N بحيث يكون
$$N \text{ where } \sum_{t=1}^{N} \frac{CF_t}{(1+r)^t} \geq I_0$$
تُحسب الجزئية من السنة باستيفاء خطي داخل السنة الأخيرة — فتُرجع الحاسبة 3.16 سنة إذا تحقق الاسترداد بعد قطع 16% من السنة الرابعة.
مثال محلول
استثمار قدره 100,000 دولار، بتدفق نقدي في السنة الأولى مقداره 30,000 دولار ينمو بمعدل 5% سنويًا، ودون معدل خصم:
السنة
التدفق النقدي
المتراكم
1
30,000 دولار
30,000 دولار
2
31,500 دولار
61,500 دولار
3
33,075 دولار
94,575 دولار
4
34,729 دولار
129,304 دولار
يتحقق الاسترداد في السنة الرابعة. والجزء =
$$(100{,}000 - 94{,}575) \div 34{,}729 = 0.156$$
أي أن فترة الاسترداد البسيطة تساوي 3.16 سنة.
وبمعدل خصم قدره 10%، ينخفض كل تدفق نقدي (فيصبح تدفق السنة الرابعة 34,729 دولار معادلًا لـ 23,719 دولار بالقيمة الحالية)، ما يدفع فترة الاسترداد المخصومة إلى نحو 3.92 سنة.
اعلان
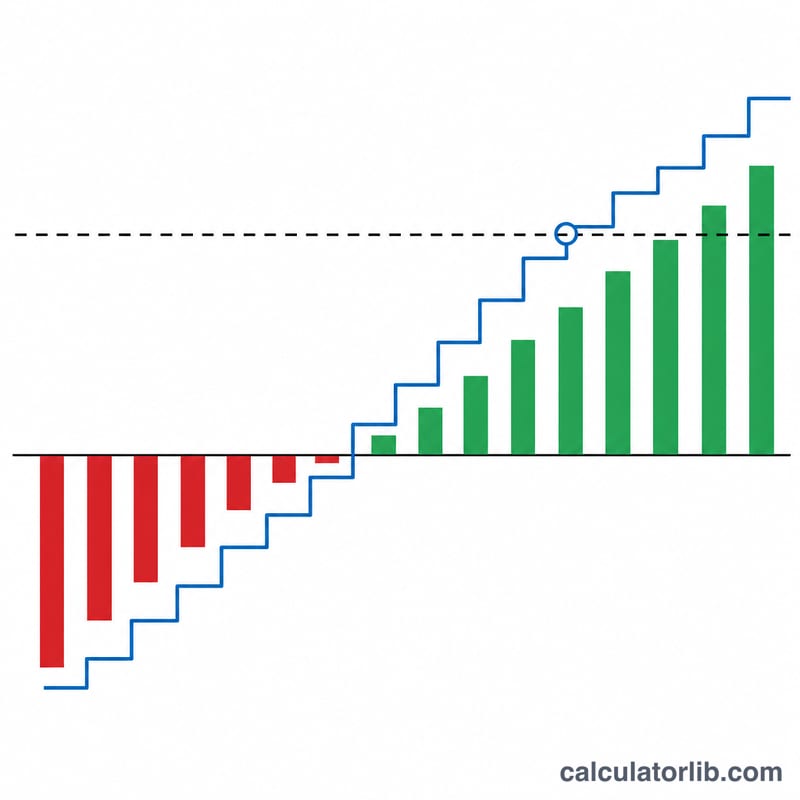
يتراكم التدفق النقدي لكل سنة حتى يغطي الاستثمار الأولي.
متى تكون فترة الاسترداد مفيدة؟
فرز المخاطر: كلما قصرت فترة الاسترداد قلّت المخاطر. فمشروع باسترداد خلال سنتين أكثر أمانًا من مشروع باسترداد خلال سبع سنوات، حتى لو تساوى صافي القيمة الحالية لكليهما.
الشركات محدودة السيولة: حين تحتاج إلى استرداد نقدي سريع لتمويل الاستثمار التالي.
البيئات شديدة عدم اليقين: في القطاعات المتقلبة، يصعب الاعتماد على توقع التدفقات النقدية بعد فترة الاسترداد، لذا تصبح فترة الاسترداد مقياسًا منطقيًا للتركيز عليه.
القيود
تتجاهل التدفقات النقدية بعد الاسترداد. فمشروعان لكل منهما فترة استرداد ثلاث سنوات يُعاملان بالتساوي، حتى لو استمر أحدهما في توليد العائد لعشر سنوات إضافية بينما توقّف الآخر.
النسخة البسيطة تتجاهل الخصم. استخدم فترة الاسترداد المخصومة عند مقارنة مشاريع ذات أنماط زمنية مختلفة.
لا تقيس الربحية. فترة الاسترداد تخبرك بـ«متى» وليس بـ«كم». فاحرص دائمًا على إقرانها بصافي القيمة الحالية (NPV) أو معدل العائد الداخلي (IRR) عند اتخاذ قرارات تخصيص رأس المال.
احسب المدة اللازمة لاسترداد تكلفة نظام الطاقة الشمسية المنزلي في اليابان، مع محاكاة عوائد بيع الفائض ومدخرات الاستهلاك الذاتي وفترة FIT وتدهور الألواح والصيانة.
احسبي موعد دورتك الشهرية القادمة، واعرفي في أي يوم من دورتك الحالية أنتِ، واستعرضي تقويمًا لعدة أشهر يحدد أيام الحيض المتوقعة بناءً على آخر دورة وطول دورتك.
توقّع طول طفلك عند البلوغ انطلاقًا من طول الوالدين البيولوجيين باستخدام معادلة متوسط طول الوالدين. تعرض النتائج للذكور والإناث بالسنتيمتر والقدم مع نطاق ثقة 95%.