Что такое срок окупаемости?
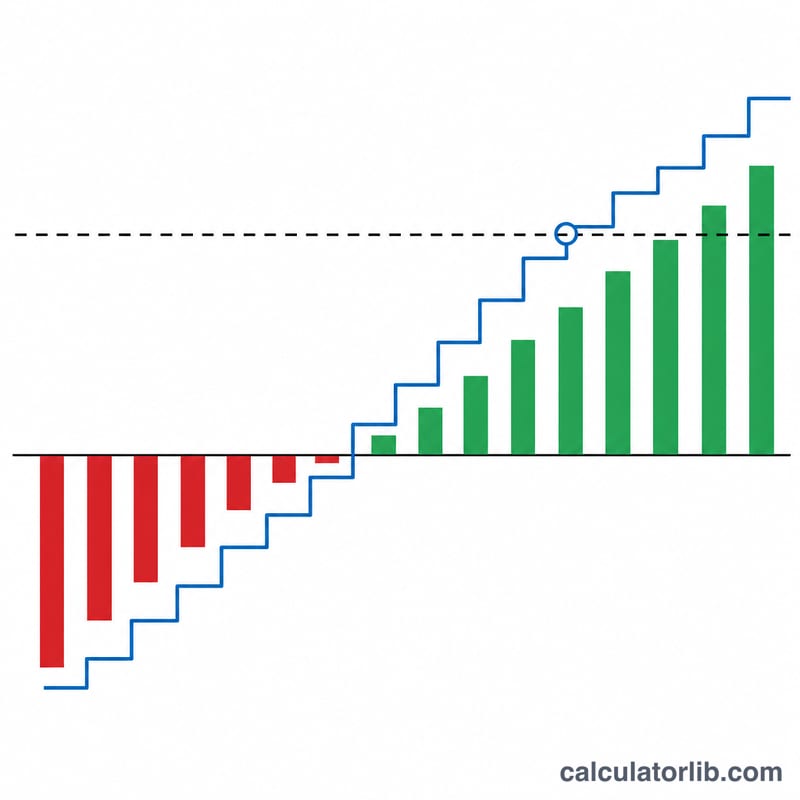
Срок окупаемости — это время, за которое накопленные денежные потоки от инвестиции сравняются с её первоначальной стоимостью. Он отвечает на простой вопрос: «Когда я верну свои деньги?» Это один из самых наглядных инвестиционных показателей — именно поэтому его часто приводят рядом с ROI (рентабельностью инвестиций) и IRR (внутренней нормой доходности).
Простой и дисконтированный срок окупаемости
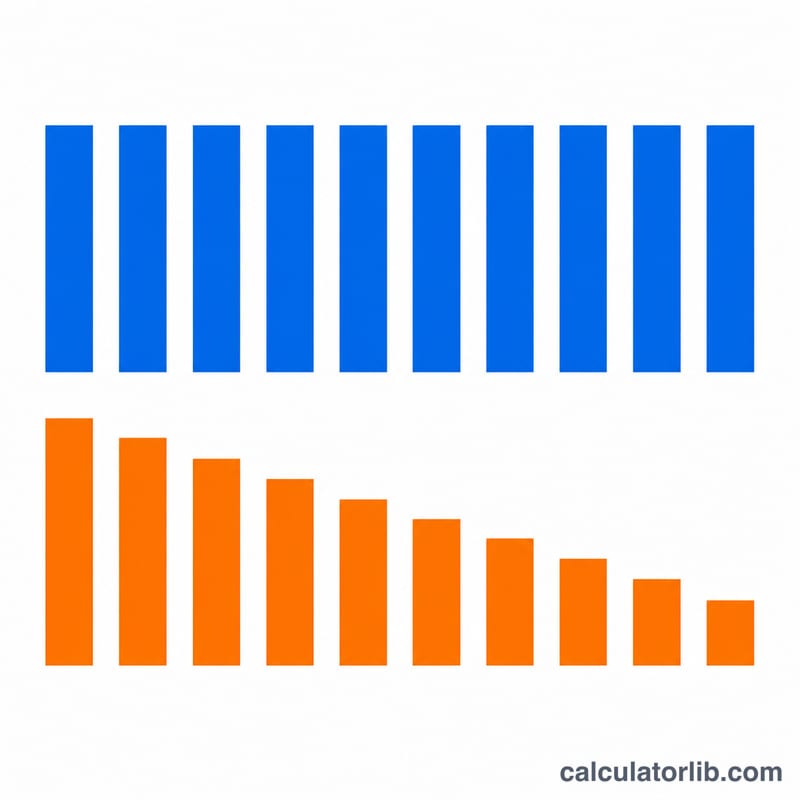
- Простой срок окупаемости просто суммирует номинальные денежные потоки год за годом. Он не учитывает временную стоимость денег — доллар в 5-м году считается равным доллару в 1-м.
- Дисконтированный срок окупаемости сначала приводит каждый денежный поток к текущей стоимости по выбранной ставке дисконтирования, а затем складывает их. Он всегда длиннее простого (поскольку будущие деньги стоят меньше) и даёт более честную картину при оценке капитальных вложений.
Если ставка дисконтирования равна 0, оба показателя совпадают. Для дисконтированного варианта задайте ставку, равную стоимости вашего капитала (например, 8–12 % для типичной компании среднего бизнеса).
Формула
Для постоянных или растущих денежных потоков, где \(CF_t = CF_1 \cdot (1 + g)^{t-1}\):
Простой: найдите наименьшее N, при котором
$$N \text{ where } \sum_{t=1}^{N} CF_t \geq I_0$$Дисконтированный: найдите наименьшее N, при котором
$$N \text{ where } \sum_{t=1}^{N} \frac{CF_t}{(1+r)^t} \geq I_0$$Дробная часть года рассчитывается линейной интерполяцией внутри последнего года — калькулятор выдаст 3,16 года, если окупаемость наступает на 16 % четвёртого года.
Пример расчёта
Инвестиция 100 000 $, денежный поток в первый год 30 000 $ с ростом 5 % в год, ставка дисконтирования отсутствует:
| Год | Денежный поток | Накопленный итог |
|---|---|---|
| 1 | 30 000 $ | 30 000 $ |
| 2 | 31 500 $ | 61 500 $ |
| 3 | 33 075 $ | 94 575 $ |
| 4 | 34 729 $ | 129 304 $ |
Окупаемость наступает в 4-м году. Дробная часть \(= (100\,000\,\$ - 94\,575\,\$) / 34\,729\,\$ = 0{,}156\), поэтому простой срок окупаемости составляет 3,16 года.
При ставке дисконтирования 10 % каждый поток уменьшается (34 729 $ четвёртого года превращаются в 23 719 $ текущей стоимости), и дисконтированный срок окупаемости вырастает примерно до 3,92 года.
Когда срок окупаемости полезен
- Оценка риска: чем короче окупаемость, тем ниже риск. Проект с окупаемостью за 2 года безопаснее проекта на 7 лет, даже если у обоих одинаковый NPV.
- Компании с дефицитом ликвидности: когда деньги нужно вернуть быстро, чтобы профинансировать следующую инвестицию.
- Высокая неопределённость: в волатильных отраслях прогнозировать потоки за пределами срока окупаемости ненадёжно, поэтому окупаемость становится разумным ориентиром.
Ограничения
- Не учитывает потоки после окупаемости. Два проекта с окупаемостью за 3 года считаются равными, даже если один продолжает приносить доход ещё 10 лет, а другой останавливается.
- Простая версия игнорирует дисконтирование. Используйте дисконтированный срок окупаемости при сравнении проектов с разным распределением потоков во времени.
- Не измеряет прибыльность. Окупаемость показывает «когда», а не «сколько». Для решений о распределении капитала всегда дополняйте её показателями NPV или IRR.