Qu'est-ce que le délai de récupération ?
Le délai de récupération (ou payback period) correspond au temps nécessaire pour que les flux de trésorerie cumulés d'un investissement compensent son coût initial. Il répond à une question toute simple : « Au bout de combien de temps vais-je récupérer ma mise ? » C'est l'un des indicateurs financiers les plus faciles à appréhender, et c'est pourquoi on le cite souvent aux côtés du ROI et du TRI (taux de rendement interne).
Délai simple vs délai actualisé
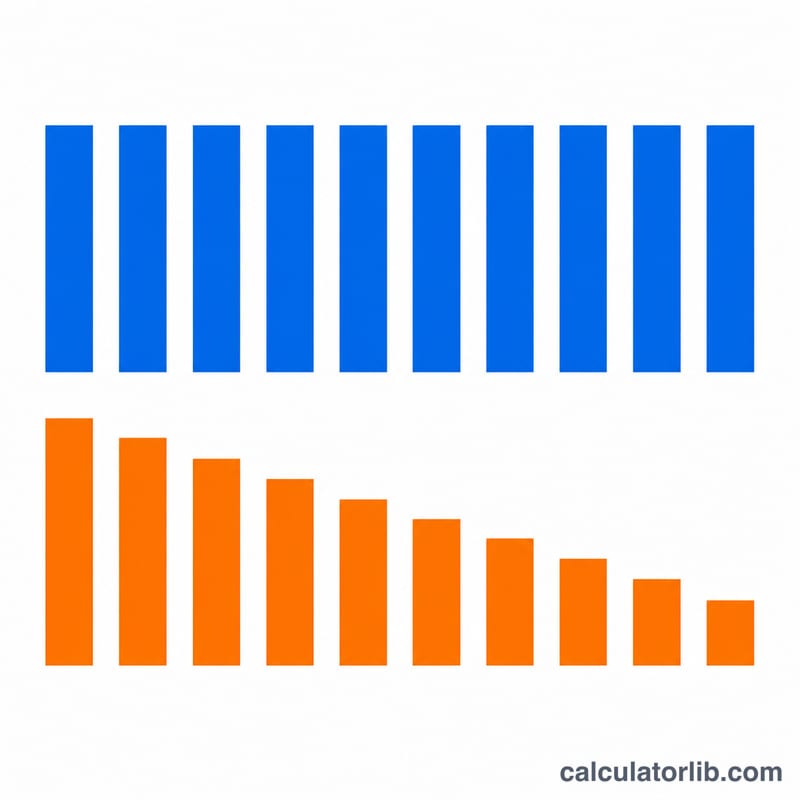
- Délai de récupération simple : il additionne les flux de trésorerie nominaux, année après année. Il ignore la valeur temps de l'argent : un euro perçu la 5ᵉ année pèse autant qu'un euro perçu la 1ʳᵉ année.
- Délai de récupération actualisé : chaque flux est d'abord ramené à sa valeur actuelle à l'aide d'un taux d'actualisation choisi, avant d'être additionné. Il est toujours plus long que le délai simple (puisque les sommes futures valent moins) et constitue une mesure bien plus honnête pour les décisions d'investissement.
Si le taux d'actualisation est nul, les deux délais sont identiques. Pour la version actualisée, fixez le taux d'actualisation à votre coût du capital (par exemple 8 à 12 % pour une entreprise de taille intermédiaire classique).
La formule
Pour des flux constants ou croissants où \(CF_t = CF_1 \cdot (1 + g)^{t-1}\) :
Simple : trouver le plus petit N tel que
$$N \text{ where } \sum_{t=1}^{N} CF_t \geq I_0$$Actualisé : trouver le plus petit N tel que
$$N \text{ where } \sum_{t=1}^{N} \frac{CF_t}{(1+r)^t} \geq I_0$$La fraction d'année est interpolée linéairement à l'intérieur de la dernière année : le calculateur renvoie 3,16 ans si la récupération intervient à 16 % de la 4ᵉ année.
Exemple chiffré
Investissement de 100 000 $, premier flux annuel de 30 000 $ croissant de 5 %/an, sans taux d'actualisation :
| Année | Flux de trésorerie | Cumul |
|---|---|---|
| 1 | 30 000 $ | 30 000 $ |
| 2 | 31 500 $ | 61 500 $ |
| 3 | 33 075 $ | 94 575 $ |
| 4 | 34 729 $ | 129 304 $ |
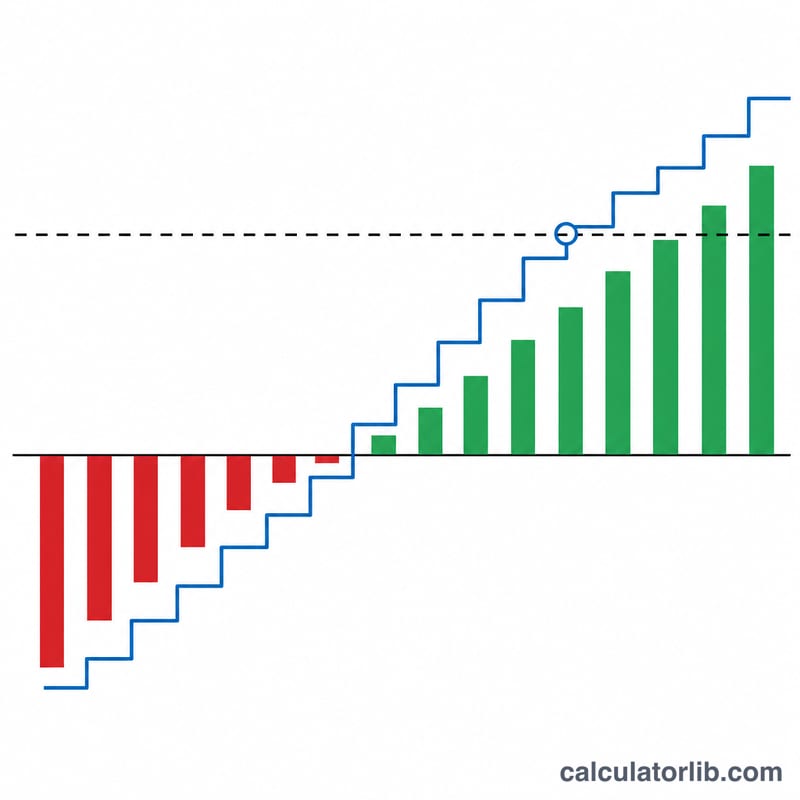
La récupération se produit au cours de la 4ᵉ année. La fraction $$= (100\,000\,\$ - 94\,575\,\$) / 34\,729\,\$ = 0{,}156,$$ soit un délai de récupération simple de 3,16 ans.
Avec un taux d'actualisation de 10 %, chaque flux est diminué (les 34 729 $ de la 4ᵉ année deviennent 23 719 $ en valeur actuelle), ce qui repousse le délai actualisé à environ 3,92 ans.
Quand le délai de récupération est-il utile ?
- Filtrer le risque : plus le délai est court, plus le risque est faible. Un projet remboursé en 2 ans est plus sûr qu'un projet remboursé en 7 ans, même si leur VAN est identique.
- Entreprises à trésorerie tendue : lorsqu'il faut récupérer ses fonds rapidement pour financer l'investissement suivant.
- Environnements très incertains : dans les secteurs volatils, prévoir des flux au-delà du seuil de récupération devient peu fiable ; le délai de récupération constitue alors un repère pertinent.
Limites
- Il ignore les flux postérieurs à la récupération. Deux projets remboursés en 3 ans sont jugés équivalents, même si l'un continue de rapporter pendant 10 ans et l'autre s'arrête net.
- La version simple ignore l'actualisation. Privilégiez le délai actualisé pour comparer des projets aux profils temporels différents.
- Il ne mesure pas la rentabilité. Le délai de récupération indique « quand », pas « combien ». Associez-le toujours à la VAN ou au TRI pour vos décisions d'allocation de capital.