O que é um título de cupom zero?
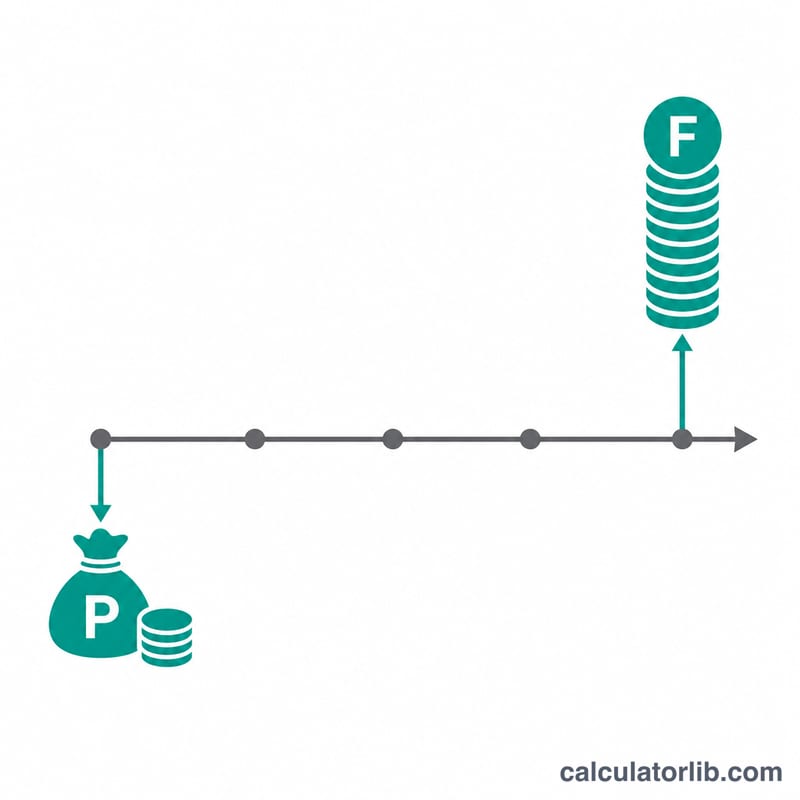
Um título de cupom zero não paga juros periódicos (cupons). Em vez disso, ele é comprado com desconto e resgatado pelo valor de face integral no vencimento. O retorno do investidor vem inteiramente da diferença entre o preço de compra com desconto e o valor recebido no vencimento. Esta calculadora encontra esse preço justo ao descontar o valor de face a valor presente, usando o rendimento exigido.
Como usar esta calculadora
Informe o valor de face (de vencimento) do título, o rendimento anual ou taxa de retorno exigida em porcentagem, o número de anos até o vencimento e com que frequência o rendimento é capitalizado. A ferramenta retorna o valor presente do título (preço), o desconto total em relação ao valor de face e o número de períodos de capitalização utilizados.
A fórmula explicada
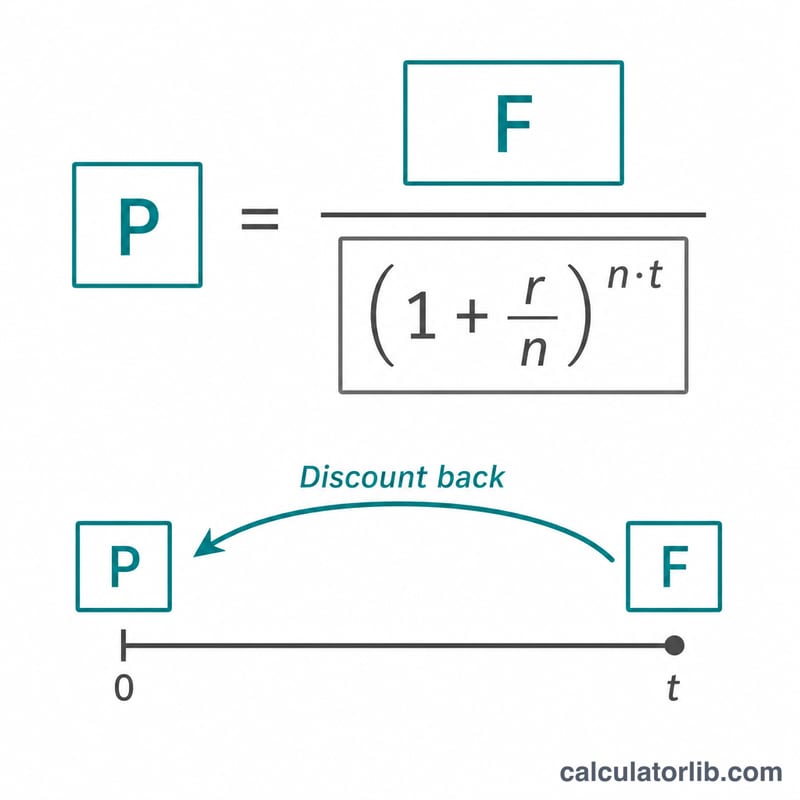
O preço é o valor presente de um único fluxo de caixa futuro:
$$P = \dfrac{F}{\left(1 + \dfrac{r}{n}\right)^{n \cdot t}}$$
Aqui, F é o valor de face, r é o rendimento anual em forma decimal, n é o número de períodos de capitalização por ano e t é o número de anos até o vencimento. Rendimentos mais altos, prazos mais longos ou capitalização mais frequente reduzem o preço.
Exemplo prático
Suponha que um título tenha valor de face de $1.000, rendimento anual de 5% capitalizado semestralmente e 10 anos até o vencimento. Então \(r/n = 0{,}05/2 = 0{,}025\) e \(n \cdot t = 2 \times 10 = 20\) períodos. O preço é $$P = \frac{1000}{(1{,}025)^{20}} = \frac{1000}{1{,}638616} \approx 610{,}27$$ O investidor paga cerca de $610,27 hoje e recebe $1.000 em dez anos — um desconto de aproximadamente $389,73.
Perguntas frequentes
Por que títulos de cupom zero são negociados com desconto? Como não pagam juros intermediários, a única forma de obter retorno é comprar abaixo do valor de face, de modo que o preço é sempre menor que o valor de resgate.
Qual frequência de capitalização devo usar? Siga a convenção informada para o título — muitos títulos usam capitalização semestral, mas você pode escolher anual, trimestral ou mensal.
Isso inclui impostos? Não. O desconto acumulado pode ser tributado como juros imputados em algumas jurisdições; esta ferramenta calcula apenas o preço de mercado antes dos impostos.