O que é um fundo mútuo?
Um fundo mútuo reúne o dinheiro de muitos investidores para comprar uma carteira diversificada de ações, títulos de renda fixa ou outros valores mobiliários. Cada investidor possui cotas que representam uma fatia do patrimônio do fundo. Os fundos podem ser geridos de forma ativa (um gestor escolhe os ativos para superar um índice de referência) ou passiva (o fundo replica um índice, como o S&P 500). São populares em contas de aposentadoria porque uma única compra oferece diversificação imediata.
Por que as taxas importam
As taxas se acumulam como os rendimentos — só que na direção errada. Uma taxa de despesas anual de 1% ao longo de 30 anos pode consumir cerca de 25% dos ganhos de um investidor ao longo da vida. Esta calculadora separa quatro tipos de taxa para que você veja exatamente para onde vai o seu dinheiro:
- Taxa de venda (front-end load): um percentual único descontado de cada aporte antes de ele entrar no fundo. Uma taxa de 2% sobre um aporte de $1.000 coloca $980 para trabalhar e paga $20 ao corretor.
- Taxa de venda diferida (back-end load): um percentual cobrado no resgate das cotas. Costuma diminuir conforme o tempo de permanência (por exemplo, 5% no ano 1, 0% a partir do ano 7).
- Despesas operacionais: taxas anuais recorrentes, expressas como percentual do saldo do fundo — cobrindo gestão, marketing (12b-1) e administração. São descontadas continuamente.
- Custos de transação / spreads: não são modelados aqui, mas os fundos reais têm custos de negociação que reduzem o retorno em mais 0,1–0,5% ao ano.
Como a calculadora funciona
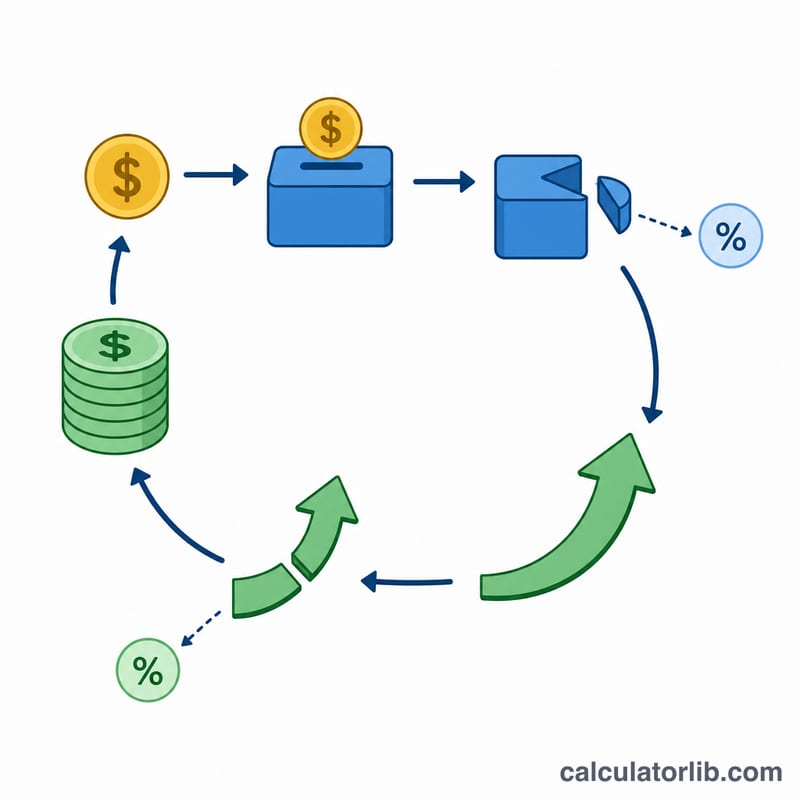
A calculadora simula o saldo do fundo mês a mês ao longo do período de investimento. Em cada mês ela: (1) desconta a taxa de venda do aporte mensal e soma o restante ao saldo, (2) aplica o retorno mensal (taxa anual ÷ 12) e (3) desconta a despesa operacional (taxa anual ÷ 12 do saldo atual). No final, desconta a taxa de venda diferida do saldo final.
A TIR líquida é a taxa interna de retorno anualizada após todas as taxas — a única taxa que, aplicada aos seus aportes ao longo do tempo, produziria o saldo final real. É a medida mais fiel do que o fundo entregou.
A matemática do fluxo de caixa
Para cada mês m de 1 a N (= anos × 12 + meses):
onde r = retorno anual em decimal e opex = despesa operacional anual em %. O investimento inicial recebe o mesmo tratamento de taxa de venda no mês 0. Os aportes anuais são somados ao final de cada décimo segundo mês, com sua própria taxa de venda.
Exemplo prático
$20.000 iniciais, aportes de $1.000/mês, retorno anual de 5%, 5 anos, taxa de venda de 2%, despesa operacional de 0,5%, sem taxa diferida:
- Total de aportes: \(\$20\,000 + \$1\,000 \times 60 = \$80\,000\)
- Taxas de venda: \(\$80\,000 \times 2\% = \$1\,600\) (descontadas de cada aporte)
- Despesas operacionais em 5 anos (capitalizadas mensalmente sobre o saldo médio): cerca de $1.323
- Valor final: ~$90.077
- Retorno líquido: ~$10.077, ou uma TIR líquida de cerca de 3,84% ao ano — bem abaixo dos 5% brutos por causa do impacto de 1,16% das taxas.
Eliminar apenas a taxa de venda de 2% elevaria a TIR líquida em cerca de 0,5% ao ano no mesmo período.
Taxa na entrada vs. taxa na saída
Uma taxa na entrada (Classe A) cobra sua parte logo de início, deixando o restante render com o retorno integral. Uma taxa na saída (Classe B / Classe C) mantém todo o seu aporte investido, mas cobra no resgate — normalmente como uma taxa de venda diferida contingente que diminui quanto mais tempo você permanece. A Classe A costuma ser mais barata para prazos longos e a Classe B para prazos curtos, mas os fundos "no-load" (sem taxa de venda), pioneiros da Vanguard, geralmente são mais baratos que ambas.
Taxa de despesas operacionais (OER)
A OER é a taxa mais importante para comparar entre fundos. Fundos de índice costumam cobrar 0,03–0,20%, e fundos de gestão ativa 0,5–1,5%. Em um horizonte de 30 anos, uma diferença de 1% na OER se acumula em um saldo final cerca de 25% menor — uma diferença de seis dígitos em uma carteira de aposentadoria típica. Conheça sempre a OER do seu fundo antes de investir.
Fundos mútuos vs. ETFs vs. fundos de índice
- Fundos mútuos têm preço calculado uma vez por dia pelo valor patrimonial líquido (NAV). São comprados diretamente da gestora do fundo.
- ETFs (fundos negociados em bolsa) são negociados em bolsa ao longo do dia. Em geral têm taxas de despesas menores que as dos fundos mútuos e são mais eficientes do ponto de vista tributário.
- Fundos de índice são fundos mútuos ou ETFs que replicam passivamente um índice de mercado. Têm taxas menores porque não há gestor ativo escolhendo os ativos.
Esta calculadora funciona igualmente bem para qualquer um dos três — a matemática depende apenas do aporte, do retorno e das taxas informados.
Ressalvas
- Premissa de retorno constante. Os retornos reais variam de ano para ano. Os 5% informados representam uma média; os resultados reais seguem uma distribuição e dependem do risco de sequência de retornos.
- Cálculo antes de impostos. Se a conta for tributável, ganhos de capital e dividendos reduzirão ainda mais o retorno realizado. Use esta calculadora para IRA/401(k) ou para projeções ajustadas após impostos.
- Sem ajuste pela inflação. O valor final está em dólares nominais (de hoje); para obter o poder de compra "real", deflacione pela inflação que você supõe.
- Não inclui custos de transação. Spreads de compra e venda, custos de impacto de mercado e o custo de negociação interno do fundo (especialmente em fundos ativos) não são modelados aqui.