O que é um fundo de amortização?
Um fundo de amortização (sinking fund) é um valor reservado em intervalos regulares para que você acumule uma quantia específica até uma data futura. Empresas usam fundos de amortização para quitar dívidas ou substituir equipamentos; pessoas físicas os usam para juntar dinheiro para um carro, um casamento ou uma entrada de financiamento. Esta calculadora mostra exatamente quanto você deve depositar a cada período para atingir sua meta, considerando os juros que seus depósitos rendem ao longo do caminho.
Como usar
Informe o valor-alvo (o valor futuro que você deseja), a taxa de juros anual que sua poupança rende, o número de anos até a meta e a frequência das suas contribuições. A calculadora retorna o depósito necessário por período, o total de todas as contribuições e os juros ganhos.
A fórmula explicada
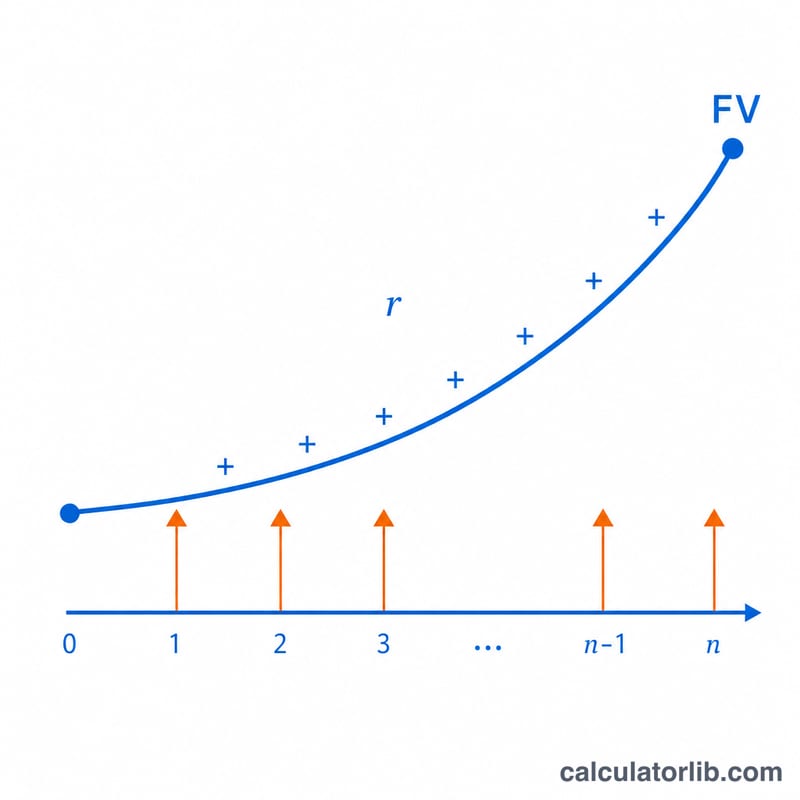
A fórmula da parcela é $$PMT = FV \cdot \frac{r}{(1+r)^{n}-1}$$, em que \(FV\) é a meta de valor futuro, \(r\) é a taxa de juros por período (taxa anual ÷ períodos por ano) e \(n\) é o número total de pagamentos (anos × períodos por ano). O denominador é o fator de valor futuro de uma anuidade ordinária; dividir a meta por ele isola a parcela constante que cresce até essa meta.
Exemplo prático
Suponha que você queira $10.000 em 5 anos, com juros anuais de 6%, contribuindo mensalmente. Então \(r = 0{,}06 \div 12 = 0{,}005\) e \(n = 5 \times 12 = 60\). $$PMT = 10\,000 \times \frac{0{,}005}{(1{,}005)^{60}-1} = \frac{50}{0{,}348850} \approx \mathbf{\$143{,}33}$$ por mês. Ao longo de 60 meses, você contribui cerca de $8.599,80, e os juros fornecem os ~$1.400 restantes.
Perguntas frequentes
O cálculo considera pagamentos no início ou no fim do período? Ele usa uma anuidade ordinária (pagamentos no fim de cada período), que é a convenção padrão.
E se a taxa de juros for 0%? A calculadora simplesmente divide o valor-alvo pelo número de pagamentos.
Posso alterar a frequência dos depósitos? Sim — escolha contribuições mensais, trimestrais, semestrais ou anuais.