O que é o índice de Treynor?
O índice de Treynor, desenvolvido pelo economista Jack Treynor, mede o retorno excedente que uma carteira gera por unidade de risco sistemático, medido pelo beta. Diferentemente do índice de Sharpe, que divide o retorno excedente pela volatilidade total (desvio padrão), o índice de Treynor usa apenas o risco relacionado ao mercado. Isso o torna especialmente útil para avaliar carteiras bem diversificadas, nas quais o risco não sistemático foi em grande parte eliminado.
Como usar esta calculadora
Informe três valores: o retorno da sua carteira, a taxa livre de risco (geralmente o rendimento de um título público de curto prazo) e o beta da carteira em relação ao mercado. A calculadora retorna o índice de Treynor. Um valor mais alto indica melhor recompensa pelo risco de mercado assumido. O índice é uma medida relativa — ele faz mais sentido ao comparar duas ou mais carteiras no mesmo período.
A fórmula explicada
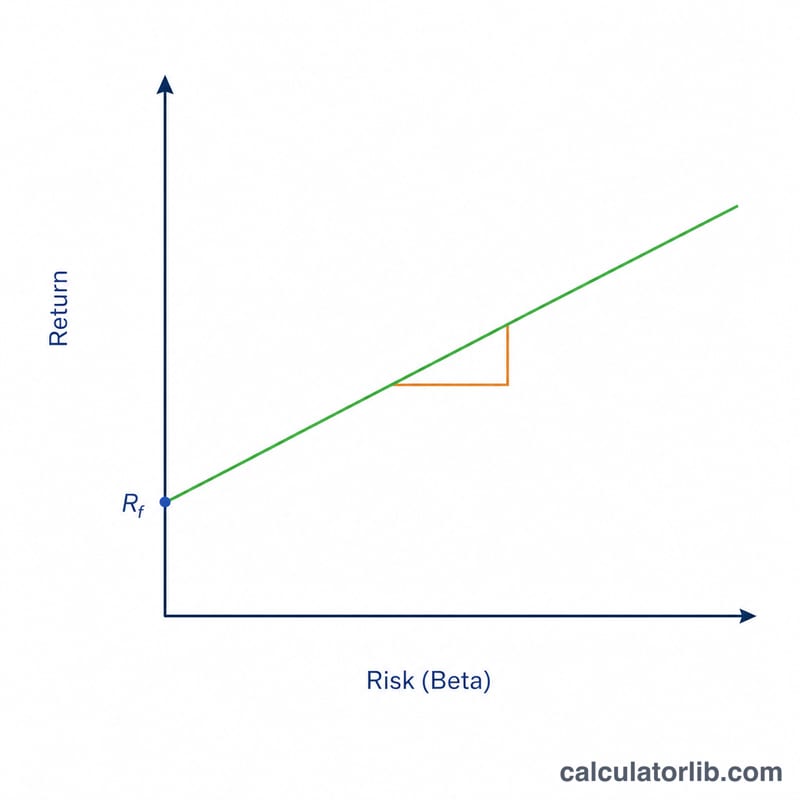
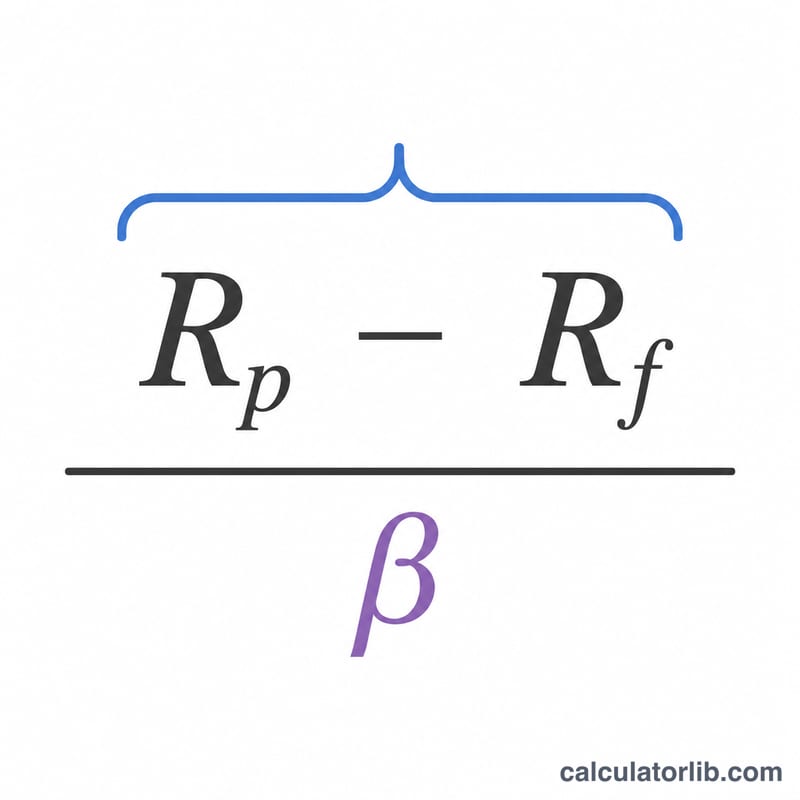
A fórmula é $$\text{Índice de Treynor} = \frac{\text{Retorno do Portfólio (\%)} - \text{Taxa Livre de Risco (\%)}}{\text{Beta da Carteira}}$$ ou \(T = (R_p - R_f) / \beta\). O numerador, \(R_p - R_f\), é o retorno excedente obtido acima da taxa livre de risco. Dividir pelo beta ajusta esse retorno excedente pela sensibilidade aos movimentos gerais do mercado. Um beta de 1 significa que a carteira acompanha o mercado; um beta acima de 1 amplifica as oscilações do mercado, enquanto um beta abaixo de 1 as atenua.
Exemplo prático
Suponha que uma carteira tenha rendido 12%, a taxa livre de risco seja 2% e o beta da carteira seja 1,2. O retorno excedente é \(12\% - 2\% = 10\%\). Dividindo pelo beta, obtém-se $$10 / 1{,}2 \approx 8{,}33$$ Assim, o índice de Treynor é de cerca de 8,33, o que significa que a carteira obteve aproximadamente 8,33 pontos percentuais de retorno excedente para cada unidade de risco de mercado.
Perguntas frequentes
Treynor ou Sharpe? O Sharpe usa o risco total (desvio padrão); o Treynor usa apenas o risco sistemático (beta). Use o Treynor para carteiras diversificadas e o Sharpe para investimentos menos diversificados ou isolados.
O que é um bom índice de Treynor? Não existe um limite universal — quanto maior, melhor, e ele deve ser comparado com um benchmark ou com outras carteiras no mesmo período.
O índice pode ser negativo? Sim. Se a carteira tiver desempenho inferior ao da taxa livre de risco, ou se o beta for negativo, o resultado pode ser negativo, indicando um desempenho ruim ajustado ao risco.