O que é o custo do capital próprio?
O custo do capital próprio é a taxa de retorno que os investidores exigem para manter as ações de uma empresa, como compensação pelo risco assumido. Ele é um dado fundamental em avaliações de empresas, modelos de fluxo de caixa descontado (DCF) e no custo médio ponderado de capital (WACC). Esta calculadora utiliza o Modelo de Precificação de Ativos Financeiros (CAPM), a abordagem mais utilizada.
Como usar esta calculadora
Informe três valores: a taxa livre de risco (normalmente o rendimento de um título público de longo prazo), o beta da ação (sua sensibilidade aos movimentos gerais do mercado) e o retorno esperado do mercado. A calculadora retorna o custo do capital próprio exigido em porcentagem e mostra o prêmio de risco do mercado de ações.
A fórmula do CAPM explicada
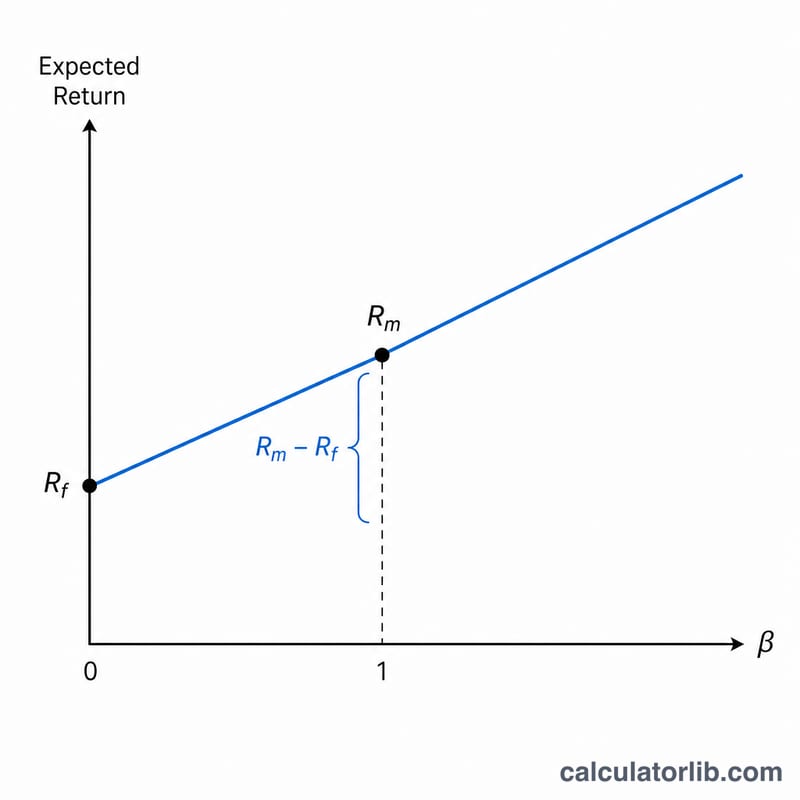
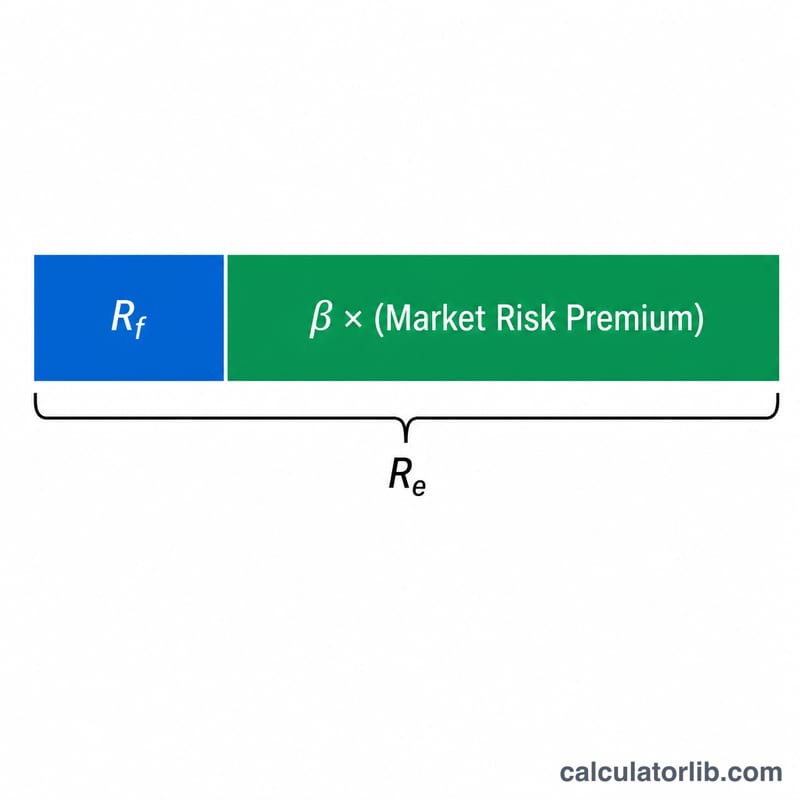
A fórmula é $$R_e = \text{Taxa Livre de Risco} + \text{Beta} \times \left( \text{Retorno de Mercado} - \text{Taxa Livre de Risco} \right)$$ Aqui, Rf é a taxa livre de risco, \(\beta\) mede o risco sistemático em relação ao mercado (\(\beta = 1\) significa que a ação se move junto com o mercado) e (Rm − Rf) é o prêmio de risco do mercado de ações — o retorno adicional exigido por investir em ações em vez de um ativo livre de risco.
Exemplo prático
Suponha que a taxa livre de risco seja 3%, o beta seja 1,2 e o retorno esperado do mercado seja 9%. O prêmio de risco do mercado é \(9\% - 3\% = 6\%\). O custo do capital próprio é $$3\% + 1{,}2 \times 6\% = 3\% + 7{,}2\% = 10{,}2\%$$ Os investidores exigiriam um retorno anual de 10,2% para justificar a manutenção desta ação.
Perguntas frequentes
Qual beta devo usar? Use o beta histórico da ação, obtido em um provedor de dados financeiros, ou uma média do setor (desalavancada e depois realavancada) no caso de empresas de capital fechado.
Por que um beta maior é mais arriscado? Um beta acima de 1 significa que a ação amplifica os movimentos do mercado, então os investidores exigem um retorno maior como compensação.
O custo do capital próprio pode ser negativo? Raramente. Ele pode ser baixo ou até negativo se o beta for negativo (o ativo se move no sentido oposto ao do mercado), o que funciona como uma proteção (hedge).