सिंकिंग फंड क्या होता है?
सिंकिंग फंड वह पैसा है जिसे आप एक तय समय-सारणी के अनुसार अलग रखते हैं, ताकि किसी भविष्य की तारीख तक आपके पास एक निश्चित रकम जमा हो जाए। कंपनियाँ अक्सर कर्ज़ चुकाने या पुरानी मशीनों को बदलने के लिए सिंकिंग फंड बनाती हैं, जबकि आम लोग इसका इस्तेमाल कार खरीदने, शादी, या घर की डाउन पेमेंट के लिए बचत करने में करते हैं। यह कैलकुलेटर आपको ठीक-ठीक बताता है कि अपने लक्ष्य तक पहुँचने के लिए हर अवधि में कितनी राशि जमा करनी होगी — और इसमें वह ब्याज भी शामिल किया जाता है जो आपकी जमा राशि पर बीच में मिलता रहेगा।
इसका इस्तेमाल कैसे करें
अपनी लक्ष्य राशि (वह भविष्य की रकम जो आप पाना चाहते हैं), आपकी बचत पर मिलने वाली सालाना ब्याज दर, लक्ष्य तक पहुँचने के लिए बचे वर्षों की संख्या, और आप कितनी बार जमा करते हैं — ये सब डालें। कैलकुलेटर आपको हर अवधि की ज़रूरी जमा राशि, सभी जमाओं का कुल योग, और कमाया गया ब्याज बता देगा।
फ़ॉर्मूला समझें
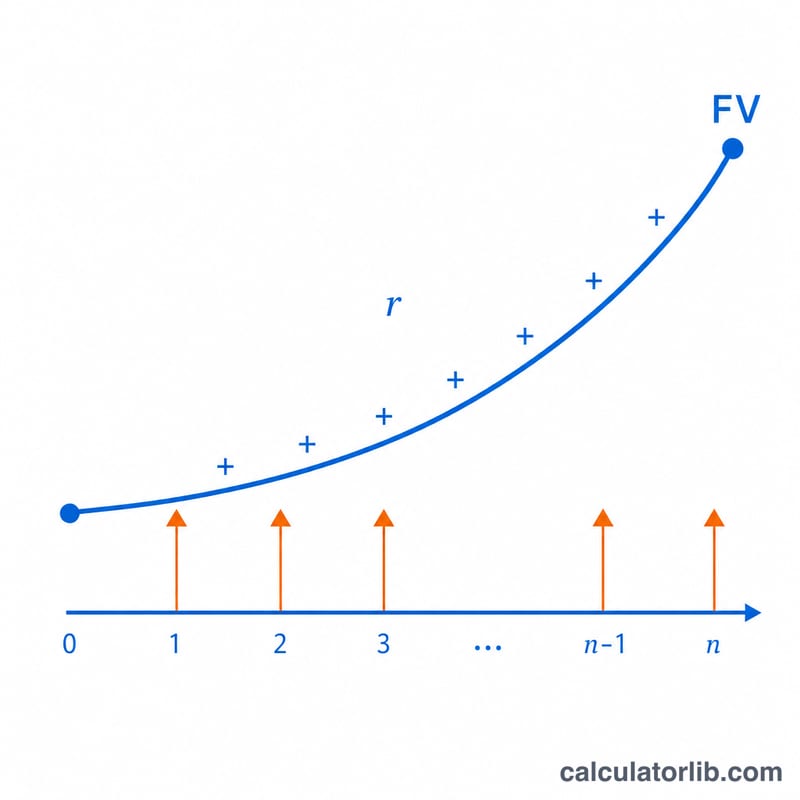
किस्त का फ़ॉर्मूला है $$PMT = FV \times \frac{r}{(1 + r)^{n} - 1}$$ जहाँ FV आपका भविष्य का लक्ष्य मूल्य है, \(r\) प्रति अवधि ब्याज दर है (सालाना दर ÷ साल में अवधियों की संख्या), और \(n\) कुल किस्तों की संख्या है (वर्ष × साल में अवधियाँ)। हर (denominator) एक सामान्य वार्षिकी (ordinary annuity) का भविष्य मूल्य गुणक है; लक्ष्य को इससे भाग देने पर वह बराबर किस्त निकल आती है जो बढ़कर उस लक्ष्य तक पहुँच जाती है।
हल किया हुआ उदाहरण
मान लीजिए आप 5 साल में $10,000 चाहते हैं, आपकी बचत पर 6% सालाना ब्याज मिल रहा है, और आप हर महीने जमा करते हैं। तब \(r = 0.06 \div 12 = 0.005\) और \(n = 5 \times 12 = 60\)। $$PMT = 10{,}000 \times \frac{0.005}{(1.005)^{60} - 1} = \frac{50}{0.348850} \approx \$143.33$$ हर महीने। 60 महीनों में आप लगभग $8,599.80 जमा करते हैं, और बाकी लगभग $1,400 ब्याज से पूरे होते हैं।
अक्सर पूछे जाने वाले सवाल
क्या यह मानता है कि किस्त अवधि की शुरुआत में जमा होती है या अंत में? यह एक सामान्य वार्षिकी (ordinary annuity) का इस्तेमाल करता है, यानी हर अवधि के अंत में जमा — जो कि मानक तरीका है।
अगर ब्याज दर 0% हो तो क्या होगा? ऐसी स्थिति में कैलकुलेटर बस लक्ष्य राशि को किस्तों की संख्या से भाग दे देता है।
क्या मैं जमा करने की आवृत्ति बदल सकता हूँ? हाँ — आप मासिक, तिमाही, छमाही या सालाना जमा में से कोई भी चुन सकते हैं।