इमरजेंसी फंड डिपॉज़िट कैलकुलेटर क्या है?
इमरजेंसी फंड एक ऐसा नकद भंडार है जो आपकी कमाई रुक जाने या किसी अचानक आने वाले खर्च की स्थिति में आपके ज़रूरी रोज़मर्रा के खर्चों को संभालता है। यह कैलकुलेटर बताता है कि आपके तय किए गए समय में एक भरोसेमंद सेफ्टी नेट बनाने के लिए आपको हर महीने कितनी बचत करनी होगी। यह "मुझे और बचत करनी चाहिए" जैसे धुंधले इरादे को एक ठोस, हर महीने दोहराए जाने वाले आँकड़े में बदल देता है।
इसका इस्तेमाल कैसे करें
अपना औसत मासिक खर्च दर्ज करें (किराया, राशन, बिजली-पानी के बिल, बीमा, और कर्ज़ की न्यूनतम किस्तें)। तय करें कि आप कितने महीनों का कवरेज चाहते हैं — आमतौर पर तीन से छह महीने का नियम चलन में है। फिर जोड़ें कि आपके पास पहले से कितनी बचत है, और उसके बाद वह अवधि (महीने) चुनें जिसमें आप यह फंड बनाना चाहते हैं। कैलकुलेटर आपको आपका कुल लक्ष्य, अभी भी कितनी रकम चाहिए, और हर महीने ज़रूरी जमा राशि बता देगा।
फॉर्मूला आसान शब्दों में
सबसे पहले लक्ष्य निकाला जाता है — मासिक खर्च × कवरेज के महीने। फिर आपकी मौजूदा बचत को घटाकर बाकी बची हुई कमी (gap) पता की जाती है। आखिर में, उस कमी को आपके चुने हुए महीनों की संख्या से भाग दिया जाता है, जिससे हर महीने की एक समान जमा राशि मिल जाती है। अगर आपकी मौजूदा बचत पहले से ही लक्ष्य के बराबर या उससे ज़्यादा है, तो ज़रूरी मासिक जमा शून्य होगी — यानी आपका काम पूरा हो चुका है।
$$\begin{gathered} \text{Monthly Deposit} = \frac{\max\left(\text{Target} - \text{Current Savings},\ 0\right)}{\text{Months to Build}} \\[1.5em] \text{where}\quad \text{Target} = \text{Monthly Expenses} \times \text{Months of Coverage} \end{gathered}$$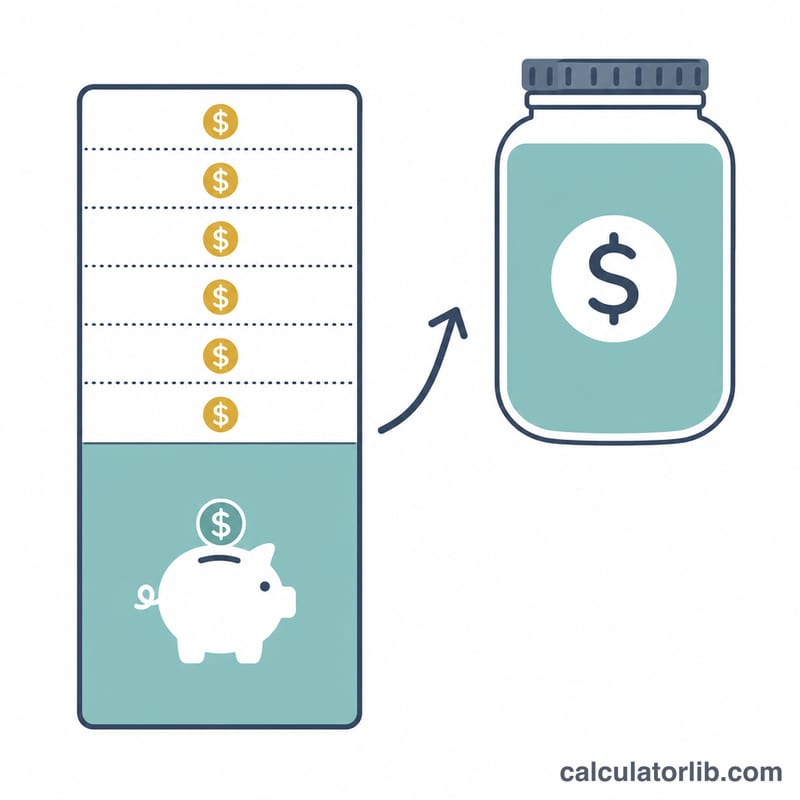
उदाहरण से समझें
मान लीजिए आपका मासिक खर्च $3,000 है और आप 6 महीने का कवरेज चाहते हैं, तो आपका लक्ष्य बनता है $18,000। आपके पास पहले से $2,000 जमा हैं, यानी आपको अभी भी $16,000 की ज़रूरत है। इसे 12 महीनों में फैलाने पर हर महीने $1,333.33 बचाने होंगे। अगर 12 महीने थोड़ा मुश्किल लगे, तो अवधि बढ़ाकर 24 महीने करने पर यह राशि लगभग आधी — करीब $666.67 प्रति माह — रह जाती है।
$$\text{Target} = \$3{,}000 \times 6 = \$18{,}000$$$$\text{Monthly Deposit} = \frac{\$18{,}000 - \$2{,}000}{12} = \frac{\$16{,}000}{12} = \$1{,}333.33$$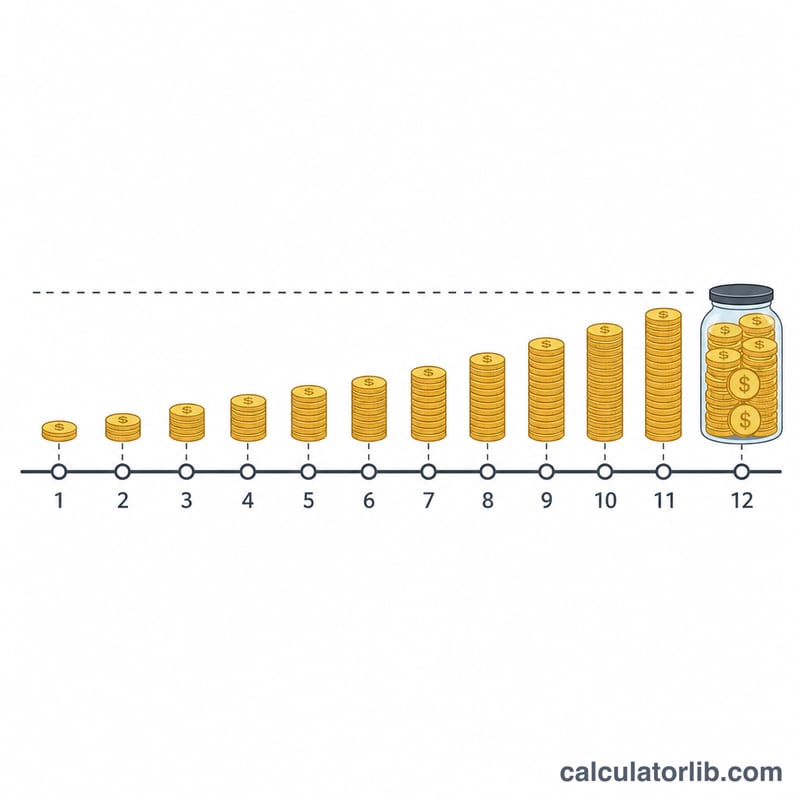
केंद्रीय बैंकों की नीतिगत ब्याज दरें
प्रमुख केंद्रीय बैंकों की नवीनतम आधिकारिक नीतिगत दरें, अपने आप अपडेट — बैंक जमा और कर्ज़ की दरें इसी मानक का अनुसरण करती हैं।
- भारतीय रिज़र्व बैंक · भारत
- 5.50%
- तारीख
- 2026-10-19
- 1 वर्ष में बदलाव
- 0 प्रतिशत अंक
नवीनतम बदलाव बढ़ा +25 बीपी भारतीय रिज़र्व बैंक ने 2026-10-07 को अपनी दर बदली: 5.25% से 5.50%।
| केंद्रीय बैंक | नीतिगत दर | तारीख | 1 वर्ष में बदलाव |
|---|---|---|---|
| ब्राज़ील का केंद्रीय बैंक · ब्राज़ील | 13.75% | 2026-11-16 | −1.25 प्रतिशत अंक |
| बैंको दे मेक्सिको · मैक्सिको | 6.25% | 2026-11-10 | −1.00 प्रतिशत अंक |
| फ़ेडरल रिज़र्व · संयुक्त राज्य | 3.75–4.00% | 2026-11-13 | 0 प्रतिशत अंक |
| यूरोपीय सेंट्रल बैंक | 2.50% | 2026-11-16 | +0.50 प्रतिशत अंक |
| स्वेरिगेस रिक्सबैंक · स्वीडन | 2.00% | 2026-11-16 | +0.25 प्रतिशत अंक |
| सऊदी केंद्रीय बैंक · सऊदी अरब | 4.50% | 2026-10-29 | 0 प्रतिशत अंक |
| रिज़र्व बैंक ऑफ़ ऑस्ट्रेलिया · ऑस्ट्रेलिया | 4.60% | 2026-10-31 | +1.00 प्रतिशत अंक |
| तुर्किये गणराज्य का केंद्रीय बैंक · तुर्किये | 36.00% | 2026-11-06 | −3.50 प्रतिशत अंक |
| बैंक ऑफ़ रशिया · रूस | 14.00% | 2026-11-10 | −2.50 प्रतिशत अंक |
| पीपुल्स बैंक ऑफ़ चाइना · चीन | 3.00% | 2026-11-10 | 0 प्रतिशत अंक |
| बैंक ऑफ़ कनाडा · कनाडा | 2.50% | 2026-11-13 | +0.25 प्रतिशत अंक |
| भारतीय रिज़र्व बैंक · भारत | 5.50% | 2026-10-19 | 0 प्रतिशत अंक |
| बैंक ऑफ़ इंग्लैंड · यूनाइटेड किंगडम | 4.00% | 2026-11-16 | 0 प्रतिशत अंक |
| बैंक ऑफ़ जापान · जापान | 1.25% | 2026-11-10 | +0.75 प्रतिशत अंक |
| बैंक ऑफ़ कोरिया · दक्षिण कोरिया | 3.00% | 2026-11-02 | +0.50 प्रतिशत अंक |
नवीनतम आंकड़ा: 2026-10-19 डेटा अपडेट 2026-11-16 · ताज़ा
स्रोत: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS आँकड़ों के अनुमत उपयोग की शर्तें; Board of Governors of the Federal Reserve System सार्वजनिक डोमेन (अमेरिकी सरकार की कृति); European Central Bank ECB की पुन: उपयोग नीति; Sveriges Riksbank Riksbank की ओपन डेटा शर्तें; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 RBA की कॉपीराइट शर्तें (Cash Rate); Bank of Canada बैंक ऑफ़ कनाडा की उपयोग की शर्तें; Bank of England Open Government Licence v3.0
एक वर्ष का बदलाव CalculatorLib ने इन्हीं आंकड़ों से निकाला है। लेबल का अनुवाद CalculatorLib ने किया है: यह BIS का आधिकारिक अनुवाद नहीं है।
स्रोत का विवरण और कार्यप्रणाली
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
अक्सर पूछे जाने वाले सवाल
कितने महीनों के खर्च के बराबर बचत रखनी चाहिए? ज़्यादातर वित्तीय सलाहकार 3–6 महीने का सुझाव देते हैं; फ्रीलांसर या जिन घरों में सिर्फ़ एक कमाने वाला हो, उन्हें अक्सर 6–12 महीने का लक्ष्य रखना चाहिए।
क्या इसे मैं अपनी रिटायरमेंट बचत में जोड़ सकता हूँ? नहीं — अपने इमरजेंसी फंड को लंबी अवधि के निवेश से अलग, आसानी से निकाले जा सकने वाले और कम-जोखिम वाले खाते (जैसे सेविंग्स अकाउंट या लिक्विड फंड) में रखें।
अगर हर महीने की जमा राशि बजट से बाहर लगे तो? अपनी "फंड बनाने की अवधि" बढ़ा दें या कुछ समय के लिए अपना कवरेज लक्ष्य घटा दें, और जैसे-जैसे आपका बजट बेहतर हो, उसे दोबारा बढ़ाते रहें।