Acil Durum Fonu Birikim Hesaplayıcı Nedir?
Acil durum fonu; geliriniz kesildiğinde ya da beklenmedik bir masrafla karşılaştığınızda temel yaşam giderlerinizi karşılamanızı sağlayan nakit rezervidir. Bu hesaplayıcı, belirlediğiniz bir süre içinde rahat bir güvenlik yastığına ulaşmak için her ay ne kadar biriktirmeniz gerektiğini hesaplar. "Daha çok biriktirmeliyim" gibi belirsiz bir niyeti, her ay tekrarlanabilen somut bir rakama dönüştürür.
Nasıl Kullanılır?
Ortalama aylık giderlerinizi girin (kira, market, faturalar, sigorta, asgari borç ödemeleri). Kaç aylık kapsam süresi istediğinizi seçin — genel bir kural olarak üç ila altı ay tercih edilir. Halihazırda biriktirdiğiniz tutarı ekleyin, ardından fonu kaç ay içinde oluşturmak istediğinizi belirleyin. Hesaplayıcı; toplam hedefinizi, hâlâ ihtiyacınız olan tutarı ve her ay biriktirmeniz gereken miktarı gösterir.
Formülün Açıklaması
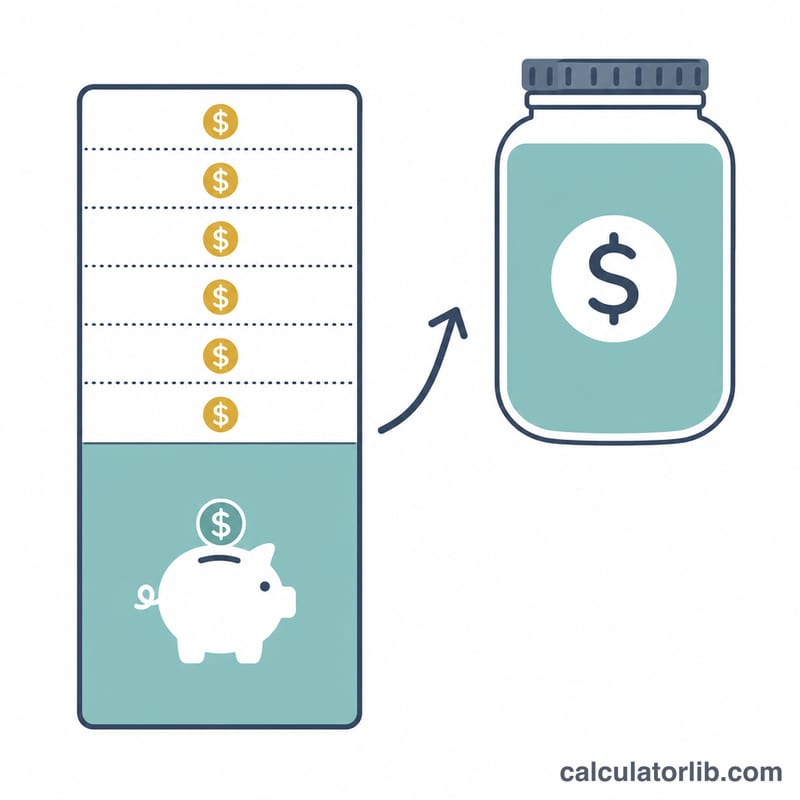
Önce hedef şu şekilde hesaplanır: aylık giderler × kapsam ay sayısı. Ardından mevcut birikiminiz bu tutardan çıkarılarak kalan açık bulunur. Son olarak bu açık, fonu oluşturmak istediğiniz ay sayısına bölünür ve eşit bir aylık katkı payı ortaya çıkar. Mevcut birikiminiz hedefe ulaşmış ya da onu aşmışsa, gereken aylık birikim sıfırdır — yani işiniz bitmiştir.
$$\begin{gathered} \text{Aylık Yatırım} = \frac{\max\left(\text{Hedef} - \text{Mevcut Birikim},\ 0\right)}{\text{Oluşturma Süresi (Ay)}} \\[1.5em] \text{burada}\quad \text{Hedef} = \text{Aylık Giderler} \times \text{Kapsam Ay Sayısı} \end{gathered}$$
Örnek Hesaplama
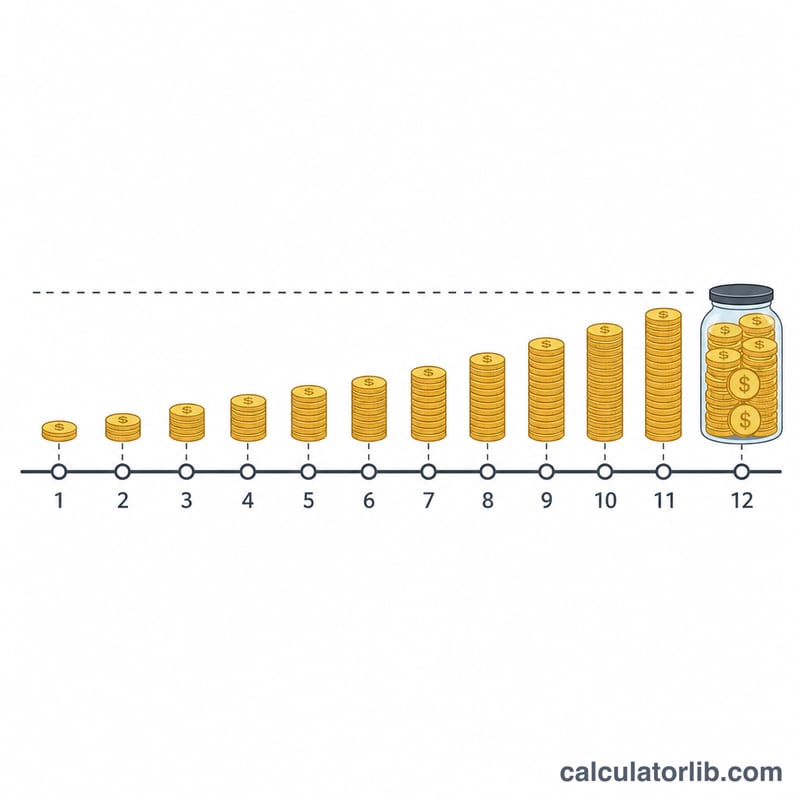
Diyelim ki aylık giderleriniz 3.000 $ ve 6 aylık kapsam istiyorsunuz; bu durumda hedefiniz \(3000 \times 6 = 18000\) $ olur. Halihazırda 2.000 $ biriktirmişseniz, hâlâ \(18000 - 2000 = 16000\) $'a ihtiyacınız vardır. Bunu 12 aya yaymak, ayda $$\frac{16000}{12} = 1333{,}33 \text{ \$}$$ biriktirmek anlamına gelir. 12 ay size zorlayıcı geliyorsa, süreyi 24 aya uzatmak aylık tutarı yaklaşık \(\frac{16000}{24} \approx 666{,}67\) $'a düşürür.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Kaç aylık giderimi biriktirmeliyim? Çoğu finansal planlamacı 3–6 ay önerir; serbest çalışanlar veya tek gelirli haneler genellikle 6–12 ayı hedefler.
Bunu emeklilik birikimime dahil etmeli miyim? Hayır — acil durum fonunuzu, uzun vadeli yatırımlarınızdan ayrı, kolay erişilebilir ve düşük riskli bir hesapta tutun.
Aylık birikim tutarı bütçemi zorluyorsa ne yapmalıyım? "Fonu oluşturma süresini" uzatın ya da kapsam hedefinizi geçici olarak düşürün; bütçeniz iyileştikçe yeniden gözden geçirin.