¿Qué es la calculadora de ahorro para fondo de emergencia?
Un fondo de emergencia es una reserva de dinero que cubre tus gastos esenciales si pierdes ingresos o te enfrentas a un imprevisto. Esta calculadora determina cuánto necesitas ahorrar cada mes para construir un colchón tranquilizador dentro del plazo que tú decidas. Convierte un propósito vago ("debería ahorrar más") en una cifra mensual concreta y repetible.
Cómo usarla
Introduce tus gastos mensuales medios (alquiler, comida, suministros, seguros, cuotas mínimas de deudas). Elige cuántos meses de cobertura quieres tener: lo habitual es entre tres y seis meses. Suma lo que ya tienes ahorrado y, por último, indica en cuántos meses quieres reunir el fondo. La calculadora te devuelve el objetivo total, lo que aún te falta y el depósito que debes hacer cada mes.
La fórmula al detalle
Primero se calcula el objetivo como gastos mensuales × meses de cobertura. Después se restan tus ahorros actuales para conocer la diferencia que queda por cubrir. Por último, esa diferencia se divide entre el número de meses en los que quieres reunir el fondo, lo que da una aportación mensual constante. Si tus ahorros actuales ya igualan o superan el objetivo, el depósito necesario es cero: ¡lo has conseguido!
$$\begin{gathered} \text{Depósito Mensual} = \frac{\max\left(\text{Objetivo} - \text{Ahorros Actuales},\ 0\right)}{\text{Meses para Reunir}} \\[1.5em] \text{donde}\quad \text{Objetivo} = \text{Gastos Mensuales} \times \text{Meses de Cobertura} \end{gathered}$$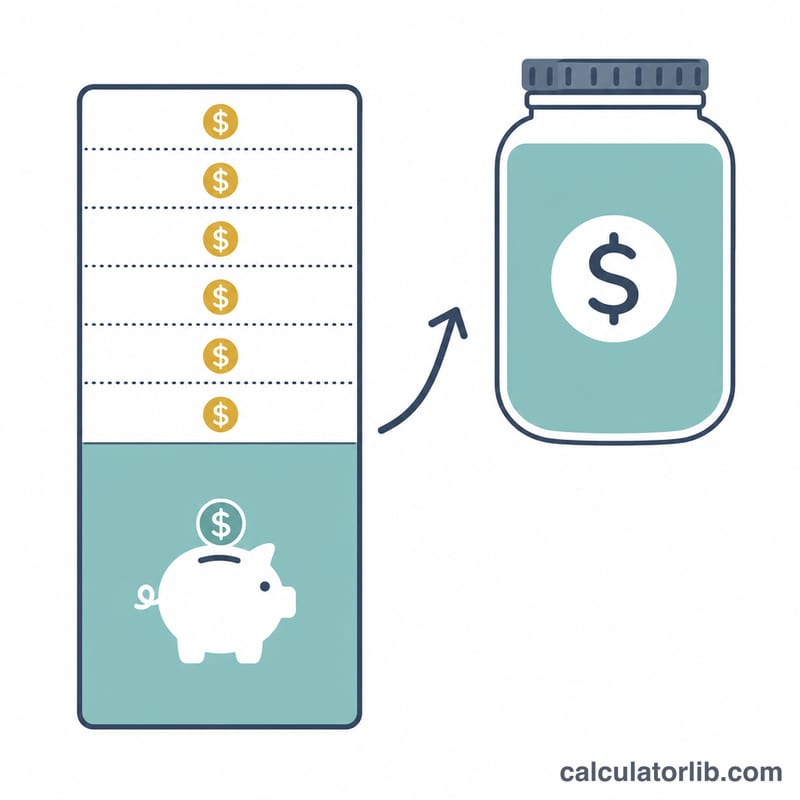
Ejemplo práctico
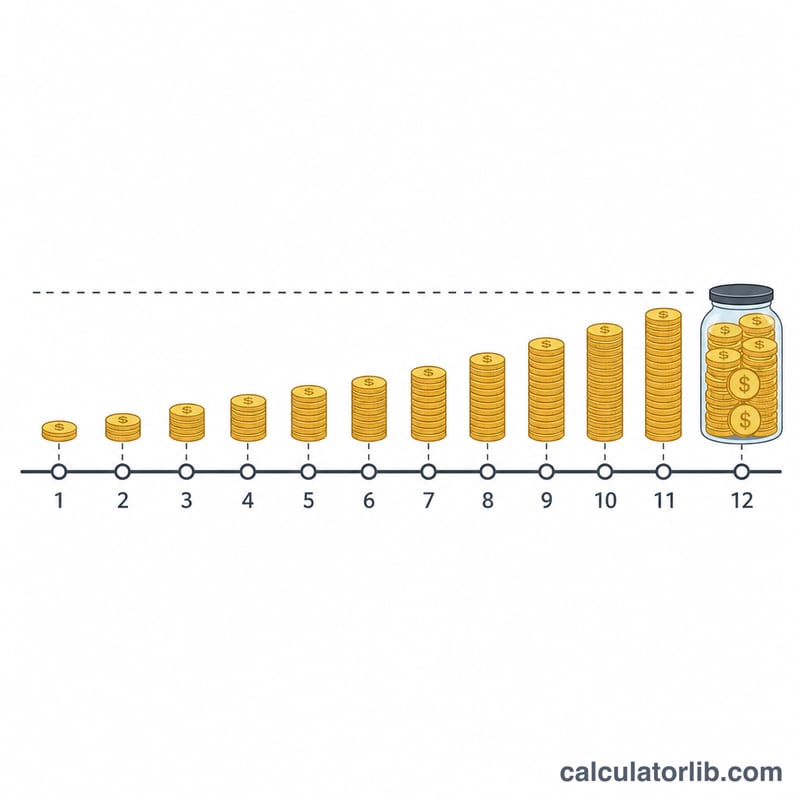
Imagina que tus gastos mensuales son de 3.000 $ y quieres 6 meses de cobertura, lo que supone un objetivo de \(3000 \times 6 = 18{,}000\) $. Ya tienes 2.000 $ ahorrados, así que todavía necesitas \(18{,}000 - 2{,}000 = 16{,}000\) $. Repartirlo en 12 meses significa ahorrar $$\frac{16{,}000}{12} = 1{,}333.33 \text{ \$ al mes}$$. Si 12 meses te resulta demasiado ajustado, ampliarlo a 24 meses reduce el depósito a la mitad, unos \(\frac{16{,}000}{24} = 666.67\) $.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-12 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Cuántos meses de gastos debería ahorrar? La mayoría de los asesores recomiendan entre 3 y 6 meses; los autónomos o los hogares con un solo sueldo suelen apuntar a entre 6 y 12 meses.
¿Debería incluirlo en mis ahorros para la jubilación? No. Mantén tu fondo de emergencia en una cuenta accesible y de bajo riesgo, separada de tus inversiones a largo plazo.
¿Y si el depósito me resulta inasumible? Amplía el plazo de "meses para reunir el fondo" o reduce temporalmente tu objetivo de cobertura, y vuelve a ajustarlo cuando tu presupuesto mejore.