¿Qué es una calculadora de cuota de leasing de coche?
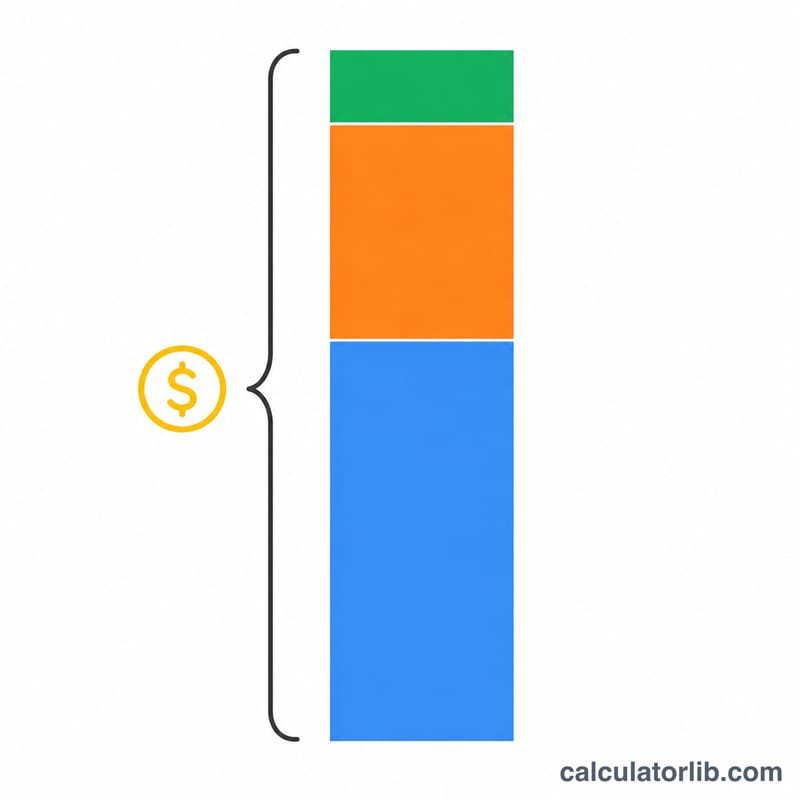
Esta calculadora estima la cuota mensual del leasing (arrendamiento) de un coche con el método estándar habitual en Estados Unidos. La cuota se compone de tres partes: una cuota de depreciación (pagas el valor que pierde el coche mientras lo usas), una cuota financiera o de "alquiler" (el interés que cobra la entidad arrendadora) y el impuesto sobre ventas aplicado al importe mensual. Ten en cuenta que el tratamiento fiscal cambia según el estado de EE. UU.: algunos gravan el precio total del vehículo por adelantado en lugar de la cuota mensual. Además, en países hispanohablantes el leasing de vehículos funciona de otra forma (otros impuestos como el IVA y otros métodos de cálculo), así que toma el resultado como una orientación.
Cómo usarla
Introduce el coste capitalizado (el precio negociado que aceptaste pagar), cualquier entrada o reducción del coste capitalizado, y el valor residual (lo que vale el coche al final del contrato, normalmente fijado por la financiera). Añade el plazo del leasing en meses, el money factor (el "tipo de interés" del leasing; multiplícalo por 2400 para aproximar la TAE) y tu tipo de impuesto sobre ventas local. La herramienta devuelve tu cuota mensual y el desglose de cada componente.
La fórmula explicada
Primero se calcula el coste capitalizado neto:
$$M = \left( \frac{C-R}{n} + (C+R)\cdot f \right)\left(1 + \frac{t}{100}\right)$$$$\text{donde}\quad \left\{ \begin{aligned} C &= \text{Coste Capitalizado} - \text{Entrada} \\ R &= \text{Residual} \\ n &= \text{Plazo (meses)} \\ f &= \text{Money Factor} \\ t &= \text{Tipo de Impuesto (\%)} \end{aligned} \right.$$
Primero se calcula el coste capitalizado neto: C_neto = coste capitalizado − entrada. La cuota de depreciación es (C_neto − residual) / plazo. La cuota financiera es (C_neto + residual) × money factor. Súmalas para obtener la cuota base y luego añade el impuesto: base × (impuesto% / 100).
Ejemplo resuelto
Coste capitalizado 30.000 $, entrada 2.000 $, residual 18.000 $, plazo 36 meses, money factor 0,00125, impuesto 7 %. Coste neto = 28.000 $. Depreciación = \( (28000 - 18000)/36 = 277{,}78 \) $. Financiera = \( (28000 + 18000) \times 0{,}00125 = 57{,}50 \) $. Base = 335,28 $. Impuesto = \( 335{,}28 \times 0{,}07 = 23{,}47 \) $. Cuota mensual ≈ 358,75 $.
Cómo cambian los pagos del arrendamiento según los escenarios
La tabla parte de un costo capitalizado de $30,000 (supuesto aquí igual al MSRP) y de un impuesto sobre las ventas del 7 % aplicado al pago mensual, que es el método de EE. UU. que usa esta calculadora. La base de referencia es un plazo de 36 meses, sin pago inicial, un factor de dinero de 0.00125 y un valor residual de $18,000 (60 % del MSRP). Cada fila cambia una variable respecto a la base de referencia. En las filas de 24 y 48 meses, el valor residual se ajusta al 65 % ($19,500) y al 55 % ($16,500). Estos porcentajes residuales son ilustrativos y no son cotizados por ningún arrendador.
| Escenario | Costo capitalizado ajustado | Valor residual | Depreciación / mes | Cargo financiero / mes | Impuesto / mes | Pago mensual total |
|---|---|---|---|---|---|---|
| Base de referencia: $0 de pago inicial, FD 0.00125, 36 meses | $30,000 | $18,000 | $333.33 | $60.00 | $27.53 | $420.87 |
| $2,000 de pago inicial | $28,000 | $18,000 | $277.78 | $57.50 | $23.47 | $358.75 |
| $4,000 de pago inicial | $26,000 | $18,000 | $222.22 | $55.00 | $19.41 | $296.63 |
| Factor de dinero 0.00250 ($0 de pago inicial, 36 meses) | $30,000 | $18,000 | $333.33 | $120.00 | $31.73 | $485.07 |
| 24 meses (residual 65 %) | $30,000 | $19,500 | $437.50 | $61.88 | $34.96 | $534.33 |
| 48 meses (residual 55 %) | $30,000 | $16,500 | $281.25 | $58.13 | $23.76 | $363.13 |
Ejemplo de la fórmula para la fila de $4,000 de pago inicial: \(C = 30{,}000 - 4{,}000 = 26{,}000\). La depreciación es \((26{,}000 - 18{,}000)/36 = 222.22\). El cargo financiero es \((26{,}000 + 18{,}000)\times 0.00125 = 55.00\). El subtotal es 277.22, y \(277.22 \times 1.07 \approx 296.63\).
Los totales se calculan con valores sin redondear, por lo que un total puede diferir en un centavo de la suma de las columnas redondeadas. Conclusiones clave: un pago inicial mayor reduce tanto la parte de depreciación como la financiera; duplicar el factor de dinero solo aumenta el cargo financiero; y un plazo más largo reduce el pago mensual, pero distribuye el costo en más meses.
Glosario de términos del arrendamiento
- Costo capitalizado (cost cap)
- El precio sobre el que se basa el arrendamiento, incluido el precio negociado del vehículo más cualquier cargo o accesorio incorporado al arrendamiento. Es el punto de partida para la depreciación.
- Reducción del costo capitalizado
- Cualquier monto que reduce el costo capitalizado, como un pago inicial, el valor de un vehículo entregado a cuenta o descuentos. En esta calculadora, el pago inicial se resta del costo capitalizado.
- Valor residual
- La estimación del arrendador sobre el valor del vehículo al final del arrendamiento. Normalmente se cotiza como porcentaje del MSRP y luego se convierte en una cantidad en dólares.
- Factor de dinero
- La tasa de financiamiento del arrendamiento, expresada como un decimal pequeño, como 0.00125. Multiplicarlo por 2400 aproxima una TAE (APR).
- Plazo del arrendamiento
- La duración del arrendamiento en meses, normalmente 24, 36 o 48.
- Cargo por depreciación
- La parte del pago que cubre la pérdida de valor esperada del vehículo: (costo capitalizado − residual) ÷ plazo.
- Cargo financiero (cargo por renta)
- La parte del pago que cubre el costo de financiamiento: (costo capitalizado + residual) × factor de dinero.
- Cargo por adquisición
- Cargo que cobra el arrendador por preparar el arrendamiento. A veces se paga por adelantado y otras veces se añade al costo capitalizado.
- Cargo por disposición
- Cargo que puede aplicarse al final del arrendamiento para cubrir el costo del arrendador de gestionar y revender el vehículo devuelto. A menudo se exime si arrienda o compra otro vehículo de la misma marca.
- MSRP
- Precio de venta sugerido por el fabricante (Manufacturer's Suggested Retail Price), es decir, el precio de etiqueta antes de negociar. Los porcentajes residuales suelen aplicarse al MSRP, no al precio negociado.
Interpretación del resultado de su pago de arrendamiento
Factor de dinero y TAE. Multiplicar un factor de dinero por 2400 da una tasa anual equivalente aproximada (TAE). Es una convención utilizada en el arrendamiento de automóviles en EE. UU.
| Factor de dinero | TAE aproximada (FD × 2400) |
|---|---|
| 0.00125 | 3 % |
| 0.00250 | 6 % |
| 0.00333 | 8 % (7.99 %) |
Proporción de depreciación frente a proporción financiera. El pago antes de impuestos tiene dos partes. La parte de depreciación es el costo del valor que pierde el automóvil durante el plazo. La parte financiera es el costo de pedir dinero prestado. En el escenario base ($30,000 de costo capitalizado, $18,000 de residual, 36 meses, FD 0.00125), la depreciación es de $333.33 y el cargo financiero de $60.00. Eso hace que la depreciación sea aproximadamente el 85 % de los $393.33 del pago antes de impuestos, y la parte financiera, aproximadamente el 15 %. Una proporción financiera alta sugiere que el factor de dinero o la suma del costo capitalizado más el residual es lo que impulsa el costo. Una proporción de depreciación alta sugiere que la diferencia entre el costo capitalizado y el residual es el principal factor.
Valor residual. El porcentaje residual del MSRP lo fija el arrendador, a menudo con base en valores de reventa proyectados, y generalmente no es negociable. Un residual más alto implica menos depreciación que pagar y, por tanto, un pago menor, manteniendo todo lo demás igual. Un costo capitalizado más bajo tiene el mismo efecto.
Lo que el resultado no incluye. El cálculo solo abarca la depreciación, el cargo financiero y el impuesto sobre el pago mensual. No incluye cargos por adquisición, cargos por disposición, tasas de matriculación y título, seguro, ni cargos por kilometraje o desgaste. El tratamiento del impuesto sobre las ventas en los arrendamientos difiere según el estado de EE. UU.: algunos gravan el pago mensual, otros gravan el costo capitalizado completo por adelantado y algunos eximen ciertos componentes. Consulte las normas de su estado y su contrato de arrendamiento. Esta información es general y no constituye asesoramiento financiero.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-15 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-12 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Qué es el money factor? Es el equivalente al tipo de interés en un leasing. Multiplícalo por 2.400 para obtener la TAE aproximada: \( 0{,}00125 \approx 3\% \).
¿Por qué la entrada reduce mi cuota? Una reducción del coste capitalizado disminuye el importe financiado, lo que rebaja tanto la parte de depreciación como la parte financiera de cada cuota.
¿Es exacto para mi estado o país? No. Las normas fiscales varían mucho: algunos estados de EE. UU. gravan el precio de venta completo, la entrada o usan otros métodos, y fuera de EE. UU. los impuestos son distintos. Úsala para planificar y confirma siempre con tu concesionario.