ما هي حاسبة قسط تأجير السيارة؟
تساعدك هذه الحاسبة على تقدير القسط الشهري لتأجير سيارتك وفق الطريقة المعتمدة في الولايات المتحدة الأمريكية. يتكوّن قسط التأجير من ثلاثة عناصر أساسية: رسوم الإهلاك (وهي مقابل القيمة التي تفقدها السيارة أثناء قيادتك لها)، ورسوم التمويل (الإيجار) (أي الفائدة التي تتقاضاها شركة التأجير)، وضريبة المبيعات المفروضة على المبلغ الشهري. ومن المهم الانتباه إلى أن معاملة الضريبة تختلف من ولاية إلى أخرى داخل الولايات المتحدة — فبعض الولايات تفرض الضريبة على كامل سعر المركبة دفعة واحدة بدلًا من فرضها على القسط الشهري — لذا اعتبر النتيجة تقديرية فقط. وإذا كنت خارج الولايات المتحدة فقد تختلف قواعد التأجير والضرائب لديك تمامًا.
كيفية استخدامها
أدخل السعر المرسمل (أي السعر المتفق عليه بعد التفاوض)، وأي دفعة أولى أو تخفيض على التكلفة المرسملة، ثم القيمة المتبقية (قيمة السيارة عند انتهاء عقد التأجير، وغالبًا ما تحددها شركة التأجير). أضف بعد ذلك مدة التأجير بالأشهر، ومعامل التمويل (وهو معدل الفائدة في عقد التأجير؛ اضربه في 2400 للحصول على ما يقارب معدل الفائدة السنوي APR)، ثم نسبة ضريبة المبيعات المعمول بها في منطقتك. ستعرض لك الأداة قسطك الشهري مع تفصيل كامل لكل عنصر من عناصره.
شرح المعادلة
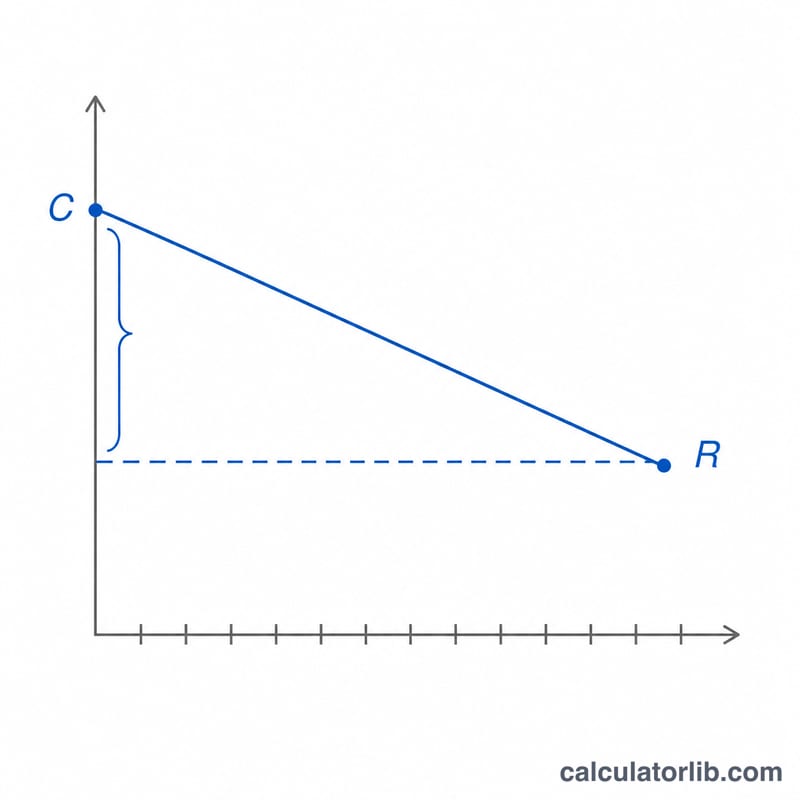
أولًا، نحسب صافي التكلفة المرسملة: \(C_{\text{net}} = \text{السعر المرسمل} - \text{الدفعة الأولى}\). ثم نحسب رسوم الإهلاك: \(\dfrac{C_{\text{net}} - \text{القيمة المتبقية}}{\text{المدة}}\). أما رسوم التمويل فهي: \((C_{\text{net}} + \text{القيمة المتبقية}) \times \text{معامل التمويل}\). نجمع العنصرين للحصول على القسط الأساسي، ثم نضيف الضريبة: \(\text{القسط الأساسي} \times \left(\dfrac{\text{نسبة الضريبة}}{100}\right)\).
$$M = \left( \frac{C-R}{n} + (C+R)\cdot f \right)\left(1 + \frac{t}{100}\right)$$
$$\text{where}\quad \left\{ \begin{aligned} C &= \text{Cap Cost} - \text{Down Payment} \\ R &= \text{Residual} \\ n &= \text{Term (months)} \\ f &= \text{Money Factor} \\ t &= \text{Tax Rate (\%)} \end{aligned} \right.$$
مثال تطبيقي
لنفترض أن السعر المرسمل 30,000 دولار، والدفعة الأولى 2,000 دولار، والقيمة المتبقية 18,000 دولار، والمدة 36 شهرًا، ومعامل التمويل 0.00125، والضريبة 7%. صافي التكلفة المرسملة = 28,000 دولار. الإهلاك \(= (28{,}000 - 18{,}000) \div 36 = 277.78\) دولار. التمويل \(= (28{,}000 + 18{,}000) \times 0.00125 = 57.50\) دولار. القسط الأساسي = 335.28 دولار. الضريبة \(= 335.28 \times 0.07 = 23.47\) دولار. القسط الشهري ≈ 358.75 دولار.
كيف تتغير دفعات الإيجار عبر السيناريوهات
يبدأ الجدول من تكلفة رأسمالية مُعدَّلة قدرها 30,000 دولار (مفترضة هنا أنها تساوي السعر المعلن MSRP) وضريبة مبيعات بنسبة 7% تُطبَّق على الدفعة الشهرية، وهي الطريقة الأمريكية المستخدمة في هذه الحاسبة. خط الأساس هو مدة 36 شهراً، بدون دفعة مقدمة، ومعامل تمويل 0.00125 وقيمة متبقية قدرها 18,000 دولار (60% من MSRP). تغيّر كل صف مدخلاً واحداً عن خط الأساس. بالنسبة لصفوف 24 و48 شهراً تُعدَّل القيمة المتبقية إلى 65% (19,500 دولار) و55% (16,500 دولار). هذه النسب للقيمة المتبقية توضيحية وليست أسعاراً معروضة من أي مؤجِّر.
| السيناريو | التكلفة الرأسمالية المعدّلة | القيمة المتبقية | الإهلاك / شهرياً | رسوم التمويل / شهرياً | الضريبة / شهرياً | إجمالي الدفعة الشهرية |
|---|---|---|---|---|---|---|
| خط الأساس: دفعة مقدمة 0 دولار، معامل تمويل 0.00125، 36 شهراً | 30,000 دولار | 18,000 دولار | 333.33 دولار | 60.00 دولار | 27.53 دولار | 420.87 دولار |
| دفعة مقدمة 2,000 دولار | 28,000 دولار | 18,000 دولار | 277.78 دولار | 57.50 دولار | 23.47 دولار | 358.75 دولار |
| دفعة مقدمة 4,000 دولار | 26,000 دولار | 18,000 دولار | 222.22 دولار | 55.00 دولار | 19.41 دولار | 296.63 دولار |
| معامل تمويل 0.00250 (دفعة مقدمة 0 دولار، 36 شهراً) | 30,000 دولار | 18,000 دولار | 333.33 دولار | 120.00 دولار | 31.73 دولار | 485.07 دولار |
| 24 شهراً (القيمة المتبقية 65%) | 30,000 دولار | 19,500 دولار | 437.50 دولار | 61.88 دولار | 34.96 دولار | 534.33 دولار |
| 48 شهراً (القيمة المتبقية 55%) | 30,000 دولار | 16,500 دولار | 281.25 دولار | 58.13 دولار | 23.76 دولار | 363.13 دولار |
مثال على الصيغة لصف الدفعة المقدمة 4,000 دولار: \(C = 30{,}000 - 4{,}000 = 26{,}000\). الإهلاك هو \((26{,}000 - 18{,}000)/36 = 222.22\). رسوم التمويل هي \((26{,}000 + 18{,}000)\times 0.00125 = 55.00\). المجموع الفرعي هو 277.22، و\(277.22 \times 1.07 \approx 296.63\).
تُحسب الإجماليات من القيم غير المقرّبة، لذلك قد يختلف أي إجمالي بمقدار سنت واحد عن مجموع الأعمدة المقرّبة. أبرز النقاط: تقلل الدفعة المقدمة الأكبر كلاً من جزأي الإهلاك والتمويل؛ ومضاعفة معامل التمويل تزيد رسوم التمويل فقط؛ والمدة الأطول تخفض الدفعة الشهرية لكنها توزع التكلفة على عدد أكبر من الأشهر.
مسرد شروط الإيجار
- التكلفة الرأسمالية (cap cost)
- السعر الذي يقوم عليه الإيجار، ويشمل سعر السيارة المتفق عليه وأي رسوم أو إضافات مدرجة في الإيجار. وهي نقطة البداية لحساب الإهلاك.
- تخفيض التكلفة الرأسمالية
- أي مبلغ يخفض التكلفة الرأسمالية، مثل الدفعة المقدمة أو قيمة السيارة القديمة عند الاستبدال أو الخصومات. في هذه الحاسبة، تُطرح الدفعة المقدمة من التكلفة الرأسمالية.
- القيمة المتبقية
- تقدير المؤجِّر لقيمة السيارة في نهاية الإيجار. وتُذكر عادةً كنسبة من MSRP ثم تُحوَّل إلى مبلغ بالدولار.
- معامل التمويل
- معدل تمويل الإيجار، ويُعبَّر عنه بكسر عشري صغير مثل 0.00125. ويقرب ضربه في 2400 نسبة الفائدة السنوية APR.
- مدة الإيجار
- طول الإيجار بالأشهر، وغالباً 24 أو 36 أو 48.
- رسوم الإهلاك
- الجزء من الدفعة الذي يغطي الانخفاض المتوقع في قيمة السيارة: (التكلفة الرأسمالية − القيمة المتبقية) ÷ المدة.
- رسوم التمويل (الإيجار)
- الجزء من الدفعة الذي يغطي تكلفة التمويل: (التكلفة الرأسمالية + القيمة المتبقية) × معامل التمويل.
- رسوم الحصول على الإيجار
- رسوم يفرضها المؤجِّر لتجهيز الإيجار. وقد تُدفع مقدماً أحياناً، وقد تُضاف إلى التكلفة الرأسمالية أحياناً أخرى.
- رسوم التصرف في السيارة
- رسوم قد تُفرض عند نهاية الإيجار لتغطية تكلفة المؤجِّر في معالجة السيارة المُعادة وإعادة بيعها. وكثيراً ما تُعفى منها إذا استأجرت سيارة أخرى من العلامة نفسها أو اشتريتها.
- MSRP
- السعر الاسترشادي المقترح من الشركة المصنّعة، أي السعر المعلن قبل التفاوض. وتُطبَّق نسب القيمة المتبقية عادةً على MSRP، لا على السعر المتفاوَض عليه.
تفسير نتيجة دفعة الإيجار
معامل التمويل ونسبة الفائدة السنوية. يعطي ضرب معامل التمويل في 2400 نسبة فائدة سنوية تقريبية. وهذا عرف مستخدم في تأجير السيارات في الولايات المتحدة.
| معامل التمويل | نسبة الفائدة السنوية التقريبية (MF × 2400) |
|---|---|
| 0.00125 | 3% |
| 0.00250 | 6% |
| 0.00333 | 8% (7.99%) |
حصة الإهلاك مقابل حصة التمويل. تتكون الدفعة قبل الضريبة من جزأين. يمثل جزء الإهلاك تكلفة القيمة التي تفقدها السيارة خلال مدة الإيجار. ويمثل جزء التمويل تكلفة الاقتراض. في سيناريو خط الأساس (تكلفة رأسمالية 30,000 دولار، قيمة متبقية 18,000 دولار، 36 شهراً، معامل تمويل 0.00125)، يبلغ الإهلاك 333.33 دولار ورسوم التمويل 60.00 دولار. وهذا يجعل الإهلاك نحو 85% من الدفعة قبل الضريبة البالغة 393.33 دولار، والتمويل نحو 15%. تشير الحصة الكبيرة للتمويل إلى أن معامل التمويل أو مجموع التكلفة الرأسمالية والقيمة المتبقية هو المحرك الرئيسي للتكلفة. وتشير الحصة الكبيرة للإهلاك إلى أن الفرق بين التكلفة الرأسمالية والقيمة المتبقية هو المحرك الرئيسي.
القيمة المتبقية. تحدد النسبة المئوية للقيمة المتبقية من MSRP من قبل المؤجِّر، وغالباً ما تعتمد على أسعار إعادة البيع المتوقعة، وهي عموماً غير قابلة للتفاوض. كلما ارتفعت القيمة المتبقية قل الإهلاك الذي يجب دفعه، وبالتالي تنخفض الدفعة، مع ثبات العوامل الأخرى. ويكون للتكلفة الرأسمالية المنخفضة الأثر نفسه.
ما لا تشمله النتيجة. يقتصر الحساب على الإهلاك ورسوم التمويل والضريبة على الدفعة الشهرية. ولا يشمل رسوم الحصول على الإيجار، ورسوم التصرف في السيارة، ورسوم التسجيل والملكية، والتأمين، وأي رسوم عن الكيلومترات المقطوعة أو البلى. وتختلف معاملة ضريبة المبيعات على الإيجارات من ولاية أمريكية إلى أخرى: فبعضها يفرض الضريبة على الدفعة الشهرية، وبعضها يفرضها على التكلفة الرأسمالية كاملة مقدماً، وبعضها يعفي مكونات معينة. تحقق من قواعد ولايتك وعقد الإيجار الخاص بك. هذه معلومات عامة، وليست نصيحة مالية.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-17 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
ما هو معامل التمويل؟ هو ما يعادل معدل الفائدة في عقود التأجير. اضربه في 2,400 للحصول على معدل الفائدة السنوي التقريبي — فمثلًا \(0.00125 \approx 3\%\).
لماذا تخفّض الدفعة الأولى قيمة قسطي؟ لأن تخفيض التكلفة المرسملة يقلّل المبلغ الخاضع للتمويل، وبالتالي ينخفض كل من جزء الإهلاك وجزء التمويل في كل قسط.
هل النتيجة دقيقة بالنسبة لولايتي؟ لا. تختلف القواعد الضريبية اختلافًا كبيرًا؛ فبعض الولايات تفرض الضريبة على كامل سعر البيع، أو على الدفعة الأولى، أو تتبع طرقًا أخرى. استخدم الحاسبة لأغراض التخطيط فقط، وتأكد من الأرقام النهائية مع الوكيل.