ما هي حاسبة القدرة على تحمّل قسط السيارة؟
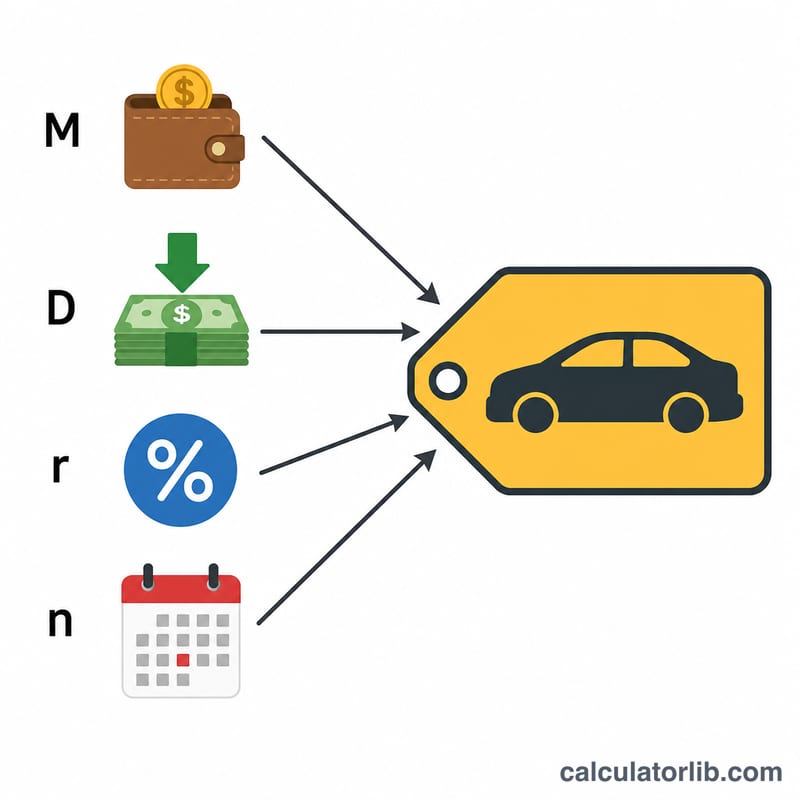
تعمل هذه الحاسبة بطريقة عكسية: فبدلًا من أن تبدأ من سعر السيارة المعروض، تنطلق من ميزانيتك الشهرية لتخبرك بأعلى سعر سيارة يمكنك تحمّله فعلًا. كل ما عليك هو إدخال المبلغ الذي تستطيع دفعه بأريحية كل شهر، إضافةً إلى الدفعة المقدّمة، ونسبة الفائدة السنوية (APR)، ومدة القرض بالأشهر. بعدها تحسب الأداة أكبر قرض يمكن لميزانيتك أن تتحمّله، ثم تضيف إليه دفعتك المقدّمة لتكشف لك إجمالي سعر السيارة الذي يكون في متناولك.
طريقة الاستخدام
أدخِل ميزانية القسط الشهري، والمبلغ النقدي الذي تنوي دفعه مقدّمًا، ونسبة الفائدة السنوية التي يحدّدها لك جهة التمويل، ومدة القرض بالأشهر. ستظهر لك النتيجة متضمّنةً أقصى سعر للسيارة، ومبلغ القرض المموَّل، وإجمالي الفائدة التي ستدفعها طوال مدة القرض. جرّب تعديل القيم لترى كيف تؤثّر دفعة مقدّمة أكبر أو مدة أقصر على ما يمكنك تحمّله.
شرح المعادلة
مبلغ القرض المموَّل هو القيمة الحالية لدفعات متساوية (annuity)، ويُحسب وفق المعادلة: \(\text{القرض} = M \cdot \dfrac{1 - (1 + r)^{-n}}{r}\)، حيث \(M\) هو القسط الشهري، و\(r\) هو معدّل الفائدة الشهري (نسبة الفائدة السنوية ÷ 12 ÷ 100)، و\(n\) هو عدد الأشهر. أمّا أقصى سعر للسيارة فهو مبلغ القرض مضافًا إليه دفعتك المقدّمة. وإجمالي الفائدة يساوي مجموع الأقساط (\(M \times n\)) ناقص مبلغ القرض المموَّل.
$$\text{Max Price} = \text{Down} + M \cdot \frac{1 - (1+r)^{-n}}{r}$$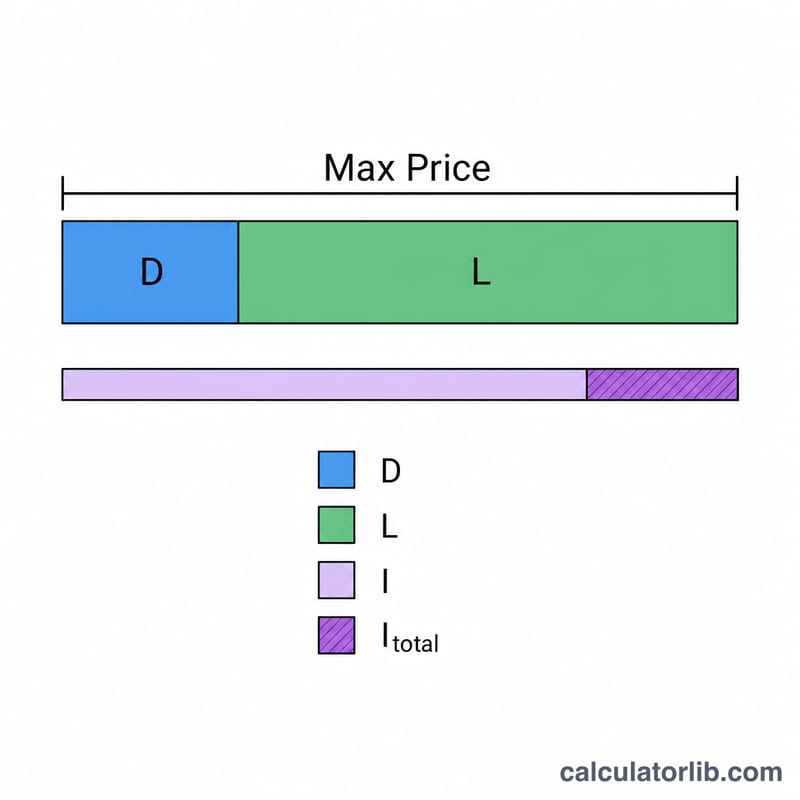
مثال تطبيقي
لنفترض أن ميزانيتك الشهرية 400 دولار، ودفعتك المقدّمة 3,000 دولار، ونسبة الفائدة 6%، ومدة القرض 60 شهرًا: في هذه الحالة \(r = 0.005\) و\(n = 60\). يكون القرض المموَّل ≈ 20,690.22 دولار، وبالتالي يصبح أقصى سعر للسيارة ≈ 23,690.22 دولار. ومجموع الأقساط \(= 400 \times 60 = 24{,}000\) دولار، فيكون إجمالي الفائدة \(\approx 24{,}000 - 20{,}690.22 = 3{,}309.78\) دولار.
كيف تؤثر المدة ونسبة الفائدة السنوية والدفعة الأولى على أقصى سعر للسيارة
يثبّت الجدول أدناه الميزانية الشهرية عند 400$ والدفعة الأولى عند 3,000$، ثم يغيّر مدة القرض ونسبة الفائدة السنوية (APR). يستخدم كل صف صيغة الدفعات المتساوية \(\text{القرض} = M \cdot \frac{1-(1+r)^{-n}}{r}\) مع \(r = \text{نسبة الفائدة السنوية}/1200\) و\(n\) بالأشهر. أقصى سعر = القرض + 3,000$ دفعة أولى، وإجمالي الفائدة = \(M \cdot n - \text{القرض}\). تُقرَّب الأرقام إلى أقرب دولار، وتستثني الضرائب والرسوم والتأمين.
| المدة (بالأشهر) | نسبة الفائدة السنوية | مبلغ القرض الممول | أقصى سعر للسيارة | إجمالي الفائدة |
|---|---|---|---|---|
| 36 | 4% | $13,548 | $16,548 | $852 |
| 48 | 4% | $17,716 | $20,716 | $1,484 |
| 60 | 4% | $21,720 | $24,720 | $2,280 |
| 72 | 4% | $25,567 | $28,567 | $3,233 |
| 84 | 4% | $29,264 | $32,264 | $4,336 |
| 36 | 6% | $13,148 | $16,148 | $1,252 |
| 48 | 6% | $17,032 | $20,032 | $2,168 |
| 60 | 6% | $20,690 | $23,690 | $3,310 |
| 72 | 6% | $24,136 | $27,136 | $4,664 |
| 84 | 6% | $27,381 | $30,381 | $6,219 |
| 36 | 9% | $12,579 | $15,579 | $1,821 |
| 48 | 9% | $16,074 | $19,074 | $3,126 |
| 60 | 9% | $19,269 | $22,269 | $4,731 |
| 72 | 9% | $22,191 | $25,191 | $6,609 |
| 84 | 9% | $24,862 | $27,862 | $8,738 |
التحقق من مثال (60 شهرًا، نسبة فائدة سنوية 6%): \(r = 6/1200 = 0.005\)، لذا \(\frac{1-1.005^{-60}}{0.005} = \frac{1-0.741372}{0.005} \approx 51.7256\). القرض \(\approx 400 \times 51.7256 = \$20,690\). أقصى سعر \(= 20{,}690 + 3{,}000 = \$23,690\). إجمالي الفائدة \(= 400 \times 60 - 20{,}690 = \$3,310\).
الخلاصات: الانتقال من 36 إلى 84 شهرًا بنسبة 6% يرفع السعر الذي يمكن تحمله بنحو 14,200$، لكنه يضاعف إجمالي الفائدة نحو خمس مرات. ترفع نسبة الفائدة السنوية الأعلى من السعر الذي يمكن الوصول إليه في كل مدة. كل دولار إضافي في الدفعة الأولى يضيف دولارًا واحدًا بالضبط إلى أقصى سعر.
تفسير نتيجتك
أقصى سعر هو رقم قبل الضرائب والرسوم. يفترض أن ميزانيتك الشهرية كاملة تذهب إلى قسط القرض. لا تشمل ضريبة المبيعات ورسوم التسجيل والمستندات والإضافات، ولا التأمين والوقود والصيانة. إذا أُضيفت هذه التكاليف إلى القرض أو دُفعت مقدمًا، فإن السيارة التي يمكنك شراؤها فعليًا تكون أرخص من النتيجة المعروضة. خصّص جزءًا من ميزانيتك أو من دفعتك الأولى لهذه التكاليف.
يوضح إجمالي الفائدة تكلفة الاقتراض. قارنه بإجمالي المدفوعات (الميزانية الشهرية × عدد الأشهر). في الجدول، يكلّف قرض مدته 60 شهرًا بنسبة 6% فائدة قدرها 3,310$ من أصل 24,000$ مدفوعة، أي نحو 13.8%. ويكلّف قرض مدته 84 شهرًا بنسبة 9% فائدة قدرها 8,738$ من أصل 33,600$، أي نحو 26.0%. كلما ارتفعت حصة الفائدة، ذهب جزء أكبر من أموالك لتمويل القرض بدل السيارة.
المدد الأطول ترفع السعر الممكن تحمله لكنها ترفع الفائدة أيضًا. تخفيض المدة يقلل القسط لكل دولار مقترض، لذلك تسمح الميزانية نفسها بقرض أكبر. ثم تدفع فائدة لفترة أطول. كما تفقد السيارات قيمتها بسرعة، خاصة في السنوات الأولى. في القرض الطويل، خاصة مع دفعة أولى صغيرة أو معدومة، قد يتجاوز الرصيد القيمة السوقية للسيارة. يُسمّى هذا السلبية في حقوق الملكية (أن تكون «مقلوبًا»)، ويصبح مشكلة إذا تعرّضت السيارة لحادث كامل أو بيعت أو استُبدلت قبل سداد القرض.
قواعد عامة شائعة. تقترح قاعدة منشورة على نطاق واسع، تُسمى غالبًا قاعدة 20/4/10، ما يلي:
- دفعة أولى لا تقل عن 20%،
- مدة قرض لا تزيد على 4 سنوات (48 شهرًا)،
- إجمالي تكاليف المركبة (القسط مع التأمين، وأحيانًا الوقود) لا يزيد على نحو 10% من الدخل الإجمالي.
تختلف صيغ هذه القاعدة بين المصادر، وهي معيار عام وليست شرطًا. دخلك وديونك الأخرى ومدخراتك والتكاليف المحلية أهم بكثير. قد تُظهر مقارنة نتيجتك بهذه المعايير ما إذا كانت خطتك متحفظة أم مُثقلة.
هذه معلومات عامة وليست نصيحة مالية. تختلف شروط القروض ونسب الفائدة حسب المُقرض والبلد، لذا تحقق من العرض الفعلي قبل الالتزام.
الأسئلة الشائعة
هل يشمل المبلغ الضرائب والرسوم؟ لا — فالنتيجة تمثّل سعر السيارة الذي يغطّيه قرضك ودفعتك المقدّمة فقط. خصّص ميزانية إضافية لضريبة المبيعات ورسوم التسجيل ورسوم المعرض. (لاحظ أن أنواع الضرائب والرسوم تختلف من بلد إلى آخر.)
ماذا لو كانت نسبة الفائدة 0%؟ مع عرض ترويجي بنسبة 0%، يكون مبلغ القرض ببساطة هو القسط الشهري مضروبًا في عدد الأشهر.
هل أستهلك كامل ميزانيتي؟ اترك هامشًا للتأمين والوقود والصيانة. ينصح كثير من المستشارين الماليين بإبقاء إجمالي تكاليف السيارة دون 15–20% من صافي دخلك.