車のローン支払い予算シミュレーターとは?
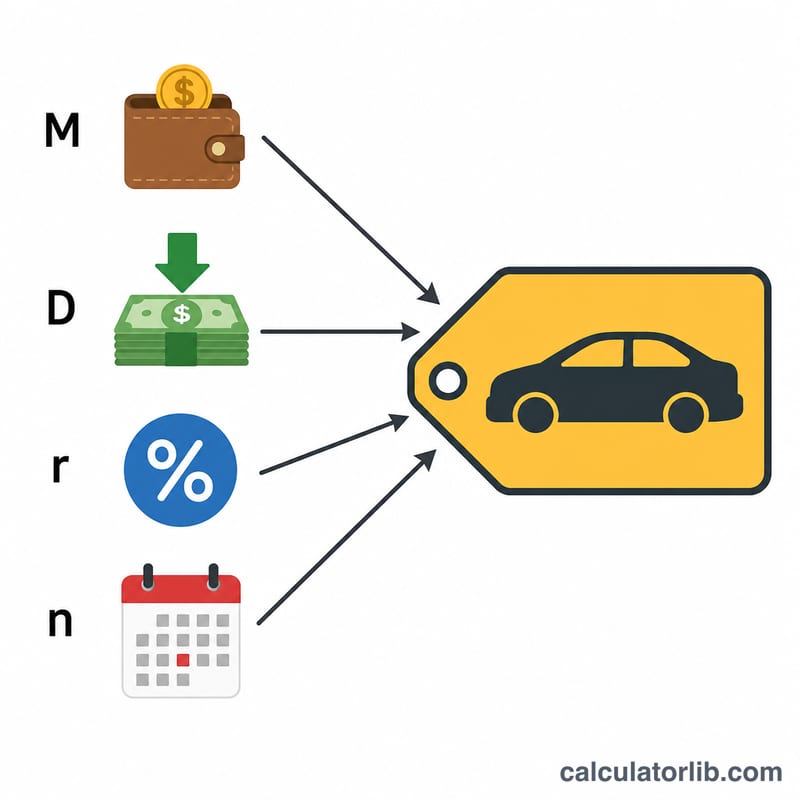
このツールは、毎月の予算から逆算して「無理なく買える車の最高価格」を割り出します。車両価格からスタートするのではなく、まず毎月いくらまでなら無理なく支払えるかを入力し、頭金、ローンの年利(APR)、返済期間(カ月)を加えるだけ。そこから対応できる最大の借入額を計算し、頭金を足し合わせて、手の届く車両価格の上限を示します。なお、年利の表記方法(APR)はアメリカなど海外のローン制度を前提とした考え方で、日本のオートローンとは金利の表示や計算条件が異なる場合があります。あくまで支払い計画の目安としてご利用ください。
使い方
毎月の支払い予算、用意できる頭金、金融機関から提示された年利(APR)、返済期間(カ月)を入力します。すると、買える車の最高価格、借入額、返済期間全体で支払う総利息が表示されます。頭金を増やしたり返済期間を短くしたりすると、購入できる金額がどう変わるかをその場で確認できます。
計算式の仕組み
借入額は「年金現価(毎月の支払いの現在価値)」として求められます。式は
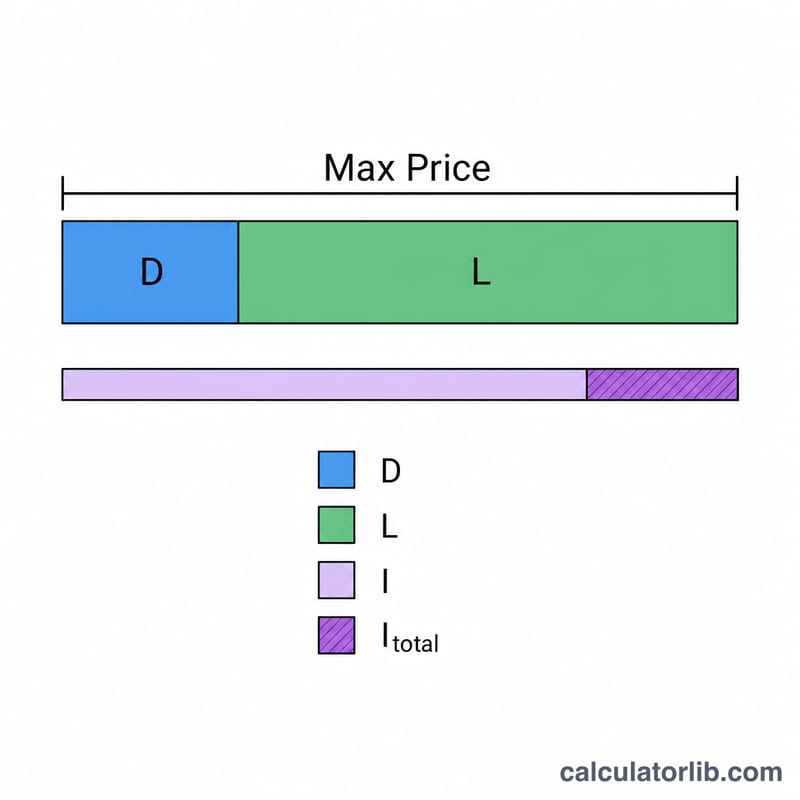
$$\text{借入額} = M \cdot \frac{1 - (1+r)^{-n}}{r}$$で、M は毎月の支払い、\(r\) は月利(年利 ÷ 12 ÷ 100)、\(n\) は返済月数です。買える車の最高価格は、この借入額に頭金を足した金額になります。総利息は、支払総額(\(M \times n\))から借入額を差し引いた額です。
計算例
毎月の予算 $400、頭金 $3,000、年利 6%、返済期間 60カ月の場合:\(r = 0.005\)、\(n = 60\) です。借入額は約 $20,690.22 となり、買える車の最高価格は約 $23,690.22。支払総額は\(\$400 \times 60 = \$24,000\)なので、総利息は約\(\$24{,}000 - \$20{,}690.22 = \$3{,}309.78\)となります。
最長期間・金利・頭金が最高車両価格に与える影響
下の表は月額予算を400ドル、頭金を3,000ドルに固定し、ローン期間と年利(APR)を変えています。各行は年金式 \(\text{Loan} = M \cdot \frac{1-(1+r)^{-n}}{r}\) を使用し、\(r = \text{APR}/1200\)、\(n\) は月数です。最高価格 = ローン額 + 3,000ドルの頭金、総利息 = \(M \cdot n - \text{Loan}\) です。金額は1ドル単位に四捨五入しており、税金、手数料、保険は含みません。
| 期間(月) | 年利(APR) | 借入ローン額 | 最高車両価格 | 総利息 |
|---|---|---|---|---|
| 36 | 4% | $13,548 | $16,548 | $852 |
| 48 | 4% | $17,716 | $20,716 | $1,484 |
| 60 | 4% | $21,720 | $24,720 | $2,280 |
| 72 | 4% | $25,567 | $28,567 | $3,233 |
| 84 | 4% | $29,264 | $32,264 | $4,336 |
| 36 | 6% | $13,148 | $16,148 | $1,252 |
| 48 | 6% | $17,032 | $20,032 | $2,168 |
| 60 | 6% | $20,690 | $23,690 | $3,310 |
| 72 | 6% | $24,136 | $27,136 | $4,664 |
| 84 | 6% | $27,381 | $30,381 | $6,219 |
| 36 | 9% | $12,579 | $15,579 | $1,821 |
| 48 | 9% | $16,074 | $19,074 | $3,126 |
| 60 | 9% | $19,269 | $22,269 | $4,731 |
| 72 | 9% | $22,191 | $25,191 | $6,609 |
| 84 | 9% | $24,862 | $27,862 | $8,738 |
計算の検算(60か月、年利6%): \(r = 6/1200 = 0.005\)、よって \(\frac{1-1.005^{-60}}{0.005} = \frac{1-0.741372}{0.005} \approx 51.7256\)。ローン額 \(\approx 400 \times 51.7256 = \$20,690\)。最高価格 \(= 20{,}690 + 3{,}000 = \$23,690\)。総利息 \(= 400 \times 60 - 20{,}690 = \$3,310\)。
ポイント:年利6%で期間を36か月から84か月に延ばすと、手が届く価格は約14,200ドル上がりますが、総利息はおよそ5倍に膨らみます。年利が高いほど、どの期間でも到達できる価格は下がります。頭金が1ドル増えるごとに、最高価格もちょうど1ドル増えます。
結果の解釈
最高価格は税引前・手数料前の金額です。月額予算の全額がローンの返済に充てられると仮定しています。売上税、登録料、書類手数料、オプション品は含まれておらず、保険、燃料費、メンテナンス費用も含まれていません。これらの費用をローンに組み込んだり、先に支払ったりする場合、実際に購入できる車は表示された結果より安くなります。予算の一部、または頭金の一部をこれらの費用のために確保してください。
総利息は借入のコストを示します。総支払額(月額予算×月数)と比較してください。表では、年利6%・60か月のローンは、支払総額24,000ドルのうち利息が3,310ドル、約13.8%です。年利9%・84か月のローンは、支払総額33,600ドルのうち利息が8,738ドル、約26.0%です。利息の割合が高いほど、お金が車ではなくローンの返済に多く使われていることを意味します。
期間を延ばすと手が届く価格は上がりますが、利息も増えます。期間を延ばすと借入額1ドルあたりの月々の返済額が下がるため、同じ予算でより大きなローンを組めます。その分、利息を長く払い続けることになります。また、車は特に初期の数年間で急速に価値が下がります。長期ローンでは、特に頭金が少ないか全くない場合、ローン残高が車の市場価値を上回ることがあります。これは負債超過(「アンダーウォーター」とも呼ばれる状態)と呼ばれ、ローンを完済する前に車が全損、売却、または下取りに出された場合に問題となります。
よく使われる目安。広く知られている指針の一つで、「20/4/10ルール」と呼ばれることが多いものは、次のことを推奨しています。
- 頭金は少なくとも20%とする。
- ローン期間は4年(48か月)以内とする。
- 車両にかかる費用の合計(返済額に加え、保険、場合によっては燃料費)を、総所得の約10%以内とする。
このルールの内容は情報源によって異なり、あくまで一般的な目安であって、必須の要件ではありません。ご自身の収入、その他の負債、貯蓄、地域ごとの費用の方がより重要です。この結果をこうした目安と比較することで、計画が保守的なものか、無理をしたものかを確認できます。
これは一般的な情報であり、金融アドバイスではありません。ローンの期間や金利は貸し手や国によって異なるため、契約前に実際の条件を必ず確認してください。
よくある質問
税金や諸費用は含まれていますか?いいえ。表示されるのは、ローンと頭金でまかなえる車両本体の価格です。消費税、登録費用、ディーラー手数料などは別途見込んでおきましょう。
年利が0%のときは?キャンペーンなどで金利0%の場合、借入額は単純に「毎月の支払い × 返済月数」となります。
予算をすべて車に使ってよい?保険料・ガソリン代・メンテナンス費用の余裕も残しておきましょう。専門家の多くは、車にかかる総コストを手取り収入の15〜20%以内に抑えることを勧めています。