¿Qué es la calculadora de cuota de coche?
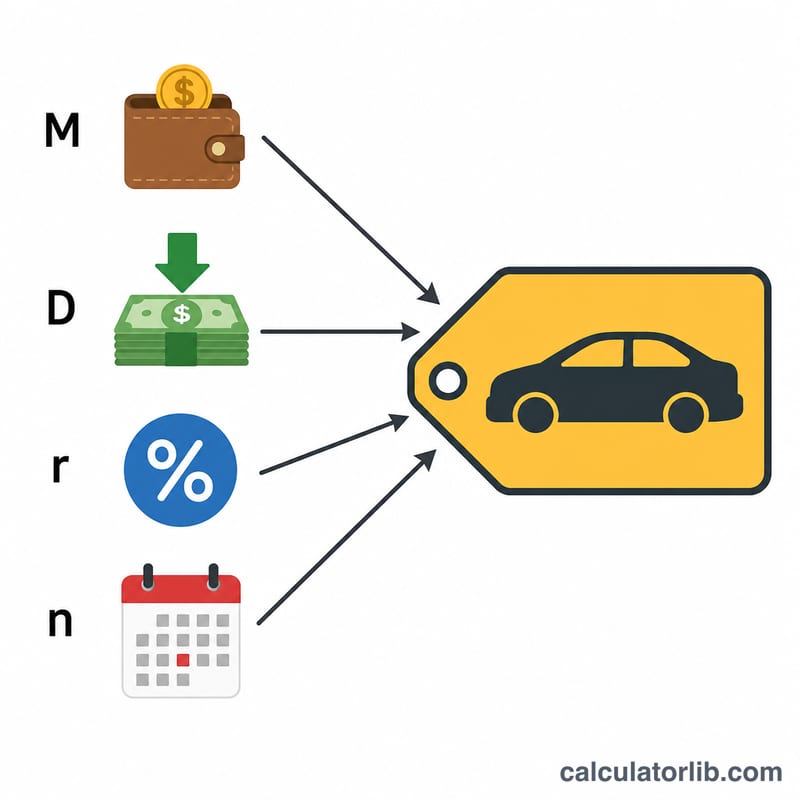
Esta calculadora hace el cálculo a la inversa: parte de tu presupuesto mensual para decirte hasta qué precio de coche puedes llegar. En lugar de empezar por el precio del concesionario, tú indicas cuánto puedes pagar cómodamente cada mes, la entrada que vas a dar, el tipo de interés anual del préstamo (TAE) y el plazo en meses. A partir de ahí calcula el préstamo máximo que puedes asumir y le suma tu entrada para mostrarte el precio total del vehículo que está a tu alcance.
Cómo usarla
Introduce tu presupuesto mensual, el dinero que piensas aportar de entrada, el TAE que te ofrece la financiera y el plazo del préstamo en meses. El resultado te muestra el precio máximo del coche, el importe financiado y los intereses totales que pagarías durante toda la vida del préstamo. Cambia los datos para ver cómo una entrada mayor o un plazo más corto modifican lo que puedes permitirte.
La fórmula explicada
El importe financiado es el valor actual de una renta: \(\text{pr\'estamo} = M \times \dfrac{1 - (1 + r)^{-n}}{r}\), donde \(M\) es la cuota mensual, \(r\) es el tipo de interés mensual (\(\text{TAE} \div 12 \div 100\)) y \(n\) es el número de meses. El precio máximo del coche es ese importe financiado más tu entrada. Los intereses totales son el total de pagos (\(M \times n\)) menos el importe financiado.
$$\text{Precio M\'aximo} = \text{Entrada} + M \cdot \frac{1 - (1+r)^{-n}}{r}$$donde:
$$\left\{ \begin{aligned} M &= \text{Presupuesto Mensual} \\ r &= \dfrac{\text{TAE}}{1200} \\ n &= \text{Plazo (meses)} \end{aligned} \right.$$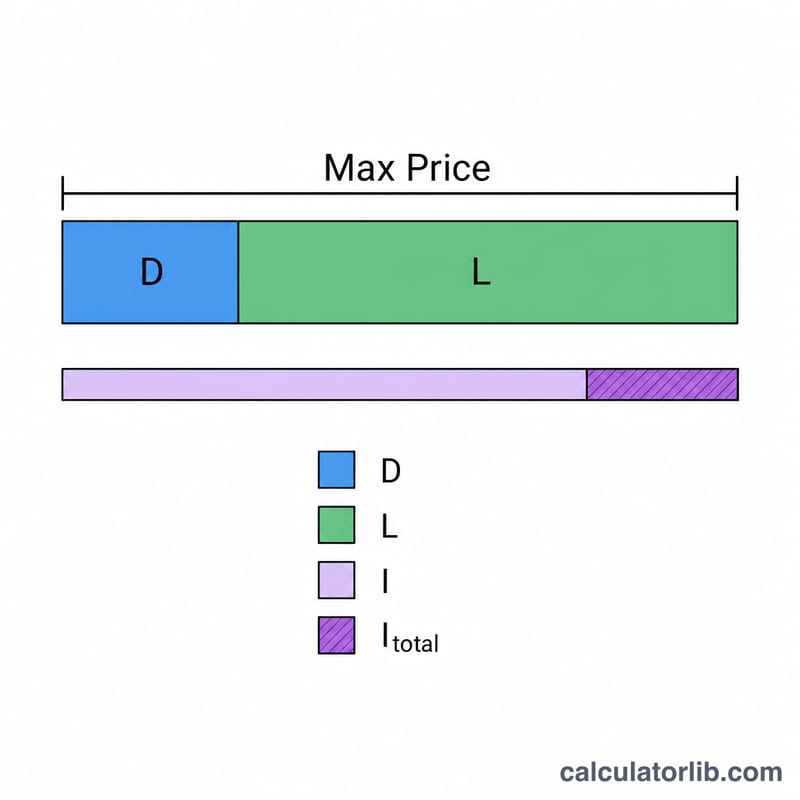
Ejemplo práctico
Con un presupuesto de 400 $ al mes, 3.000 $ de entrada, un 6 % de TAE y un plazo de 60 meses: \(r = 0{,}005\), \(n = 60\). El préstamo financiado \(\approx 20.690{,}22\) $, así que el precio máximo del coche \(\approx 23.690{,}22\) $. El total de pagos \(= 400\ \$ \times 60 = 24.000\ \$\), por lo que los intereses totales \(\approx 24.000\ \$ - 20.690{,}22\ \$ = 3.309{,}78\ \$\).
Cómo el plazo, la TAE y la entrada cambian tu precio máximo de coche
La tabla siguiente fija el presupuesto mensual en $400 y la entrada en $3,000, y luego varía el plazo del préstamo y la TAE. Cada fila usa la fórmula de anualidad \(\text{Préstamo} = M \cdot \frac{1-(1+r)^{-n}}{r}\) con \(r = \text{TAE}/1200\) y \(n\) en meses. Precio máximo = préstamo + $3,000 de entrada, e interés total = \(M \cdot n - \text{Préstamo}\). Las cifras se redondean al dólar más cercano y excluyen impuestos, tasas e seguro.
| Plazo (meses) | TAE | Importe del préstamo financiado | Precio máximo del coche | Interés total |
|---|---|---|---|---|
| 36 | 4% | $13,548 | $16,548 | $852 |
| 48 | 4% | $17,716 | $20,716 | $1,484 |
| 60 | 4% | $21,720 | $24,720 | $2,280 |
| 72 | 4% | $25,567 | $28,567 | $3,233 |
| 84 | 4% | $29,264 | $32,264 | $4,336 |
| 36 | 6% | $13,148 | $16,148 | $1,252 |
| 48 | 6% | $17,032 | $20,032 | $2,168 |
| 60 | 6% | $20,690 | $23,690 | $3,310 |
| 72 | 6% | $24,136 | $27,136 | $4,664 |
| 84 | 6% | $27,381 | $30,381 | $6,219 |
| 36 | 9% | $12,579 | $15,579 | $1,821 |
| 48 | 9% | $16,074 | $19,074 | $3,126 |
| 60 | 9% | $19,269 | $22,269 | $4,731 |
| 72 | 9% | $22,191 | $25,191 | $6,609 |
| 84 | 9% | $24,862 | $27,862 | $8,738 |
Comprobación con cálculo (60 meses, 6% TAE): \(r = 6/1200 = 0.005\), así que \(\frac{1-1.005^{-60}}{0.005} = \frac{1-0.741372}{0.005} \approx 51.7256\). Préstamo \(\approx 400 \times 51.7256 = \$20,690\). Precio máx. \(= 20{,}690 + 3{,}000 = \$23,690\). Interés total \(= 400 \times 60 - 20{,}690 = \$3,310\).
Conclusiones: pasar de 36 a 84 meses al 6% eleva el precio asequible unos $14,200, pero multiplica el interés total aproximadamente por cinco. Una TAE más alta reduce el precio al que puedes llegar en cada plazo. Cada dólar adicional de entrada suma exactamente un dólar al precio máximo.
Interpretación de tu resultado
El precio máximo es una cifra antes de impuestos y tasas. Supone que todo tu presupuesto mensual se destina al pago del préstamo. No incluye el impuesto sobre ventas, la matriculación, los gastos de documentación ni los extras, tampoco el seguro, el combustible y el mantenimiento. Si esos costes se añaden al préstamo o se pagan por adelantado, el coche que realmente puedes comprar es más barato que el resultado mostrado. Reserva parte de tu presupuesto, o parte de tu entrada, para ellos.
El interés total muestra el coste de pedir prestado. Compáralo con los pagos totales (presupuesto mensual × meses). En la tabla, un préstamo de 60 meses al 6% cuesta $3,310 en intereses de un total de $24,000 pagados, es decir, aproximadamente el 13.8%. Un préstamo de 84 meses al 9% cuesta $8,738 de un total de $33,600, aproximadamente el 26.0%. Una proporción de intereses más alta significa que más de tu dinero paga el préstamo en lugar del coche.
Los plazos más largos elevan el precio asequible, pero también elevan los intereses. Alargar el plazo reduce la cuota por cada dólar prestado, así que el mismo presupuesto sostiene un préstamo mayor. Luego pagas intereses durante más tiempo. Además, los coches pierden valor rápidamente, sobre todo en los primeros años. En un préstamo largo, especialmente con poca o ninguna entrada, el saldo pendiente puede superar el valor de mercado del coche. Esto se llama patrimonio negativo (estar "con el coche debajo del agua"), y se convierte en un problema si el coche queda siniestrado total, se vende o se entrega como parte de pago antes de amortizar el préstamo.
Reglas generales habituales. Una pauta muy difundida, a menudo llamada regla 20/4/10, sugiere:
- una entrada de al menos el 20%,
- un plazo de préstamo de no más de 4 años (48 meses),
- costes totales del vehículo (cuota más seguro y, a veces, combustible) de no más de aproximadamente el 10% de los ingresos brutos.
Las versiones de esta regla varían según las fuentes, y es una referencia general, no un requisito. Tus propios ingresos, otras deudas, ahorros y costes locales importan más. Comparar tu resultado con estas referencias puede indicar si un plan es conservador o ajustado.
Esta es información general, no asesoramiento financiero. Los plazos y tipos de los préstamos varían según el prestamista y el país, así que confirma la oferta real antes de comprometerte.
Preguntas frecuentes
¿Incluye impuestos y gastos? No: el resultado es el precio del vehículo que cubren tu préstamo y tu entrada. Reserva dinero aparte para el IVA o impuesto de matriculación, el registro y los gastos del concesionario. Ten en cuenta que estos importes están en dólares ($) y que los impuestos y trámites de compra varían en cada país.
¿Y si mi TAE es del 0 %? Con una promoción al 0 %, el importe del préstamo es simplemente tu cuota mensual multiplicada por el número de meses.
¿Debo gastar todo mi presupuesto? Deja margen para el seguro, el combustible y el mantenimiento. Muchos asesores recomiendan que el coste total del coche no supere el 15–20 % de tus ingresos netos.