Araç Kredisi Bütçe Hesaplama Aracı Nedir?
Bu hesaplama aracı, mantığı tersine çevirerek çalışır: bir aracın etiket fiyatından başlamak yerine, aylık bütçenizden yola çıkıp karşılayabileceğiniz en yüksek araç fiyatını gösterir. Her ay rahatça ödeyebileceğiniz tutarı, peşinatınızı, kredinin yıllık faiz oranını (APR) ve vadeyi ay cinsinden girersiniz. Araç, sizin destekleyebileceğiniz en yüksek kredi tutarını hesaplar ve buna peşinatınızı ekleyerek ulaşabileceğiniz toplam araç fiyatını ortaya koyar.
Not: Burada faiz oranı, ABD'de yaygın kullanılan APR (yıllık yüzde oran) mantığıyla ele alınır; Türkiye'deki taşıt kredilerinde bankalar genellikle aylık faiz oranı belirtir. Hesaplama formülü aynı kalır; siz yalnızca kullandığınız yıllık oranı girmeniz yeterlidir.
Nasıl Kullanılır?
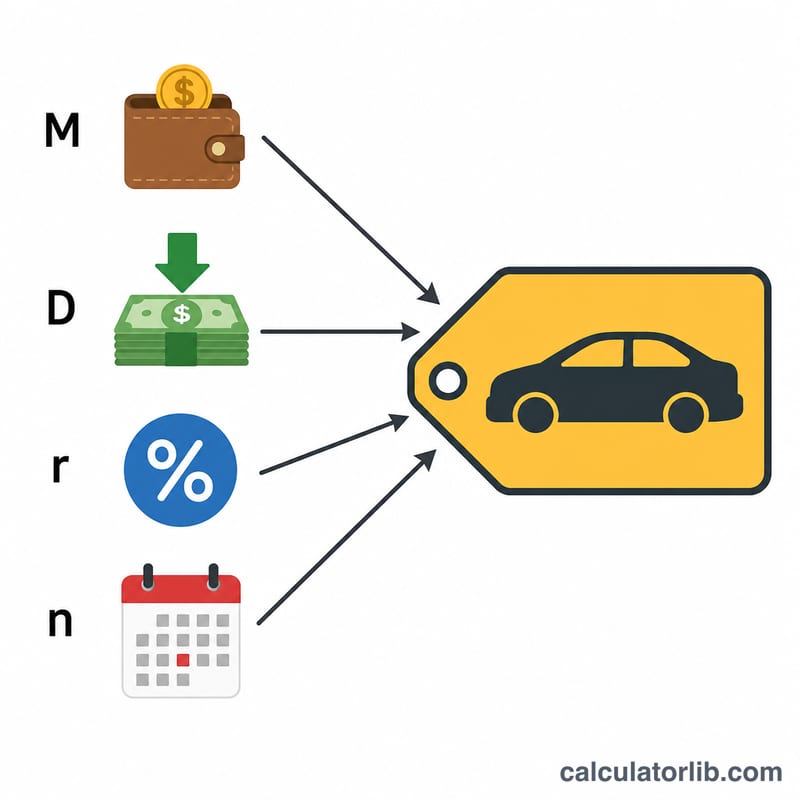
Aylık ödeme bütçenizi, vermeyi planladığınız peşinatı, bankanızın sunduğu yıllık faiz oranını (APR) ve kredi vadesini ay olarak girin. Sonuç ekranında karşılayabileceğiniz en yüksek araç fiyatını, kredi ile finanse edilen tutarı ve kredinin ömrü boyunca ödeyeceğiniz toplam faizi görürsünüz. Değerleri değiştirerek daha yüksek bir peşinatın veya daha kısa bir vadenin bütçenizi nasıl etkilediğini kolayca deneyebilirsiniz.
Formülün Açıklaması
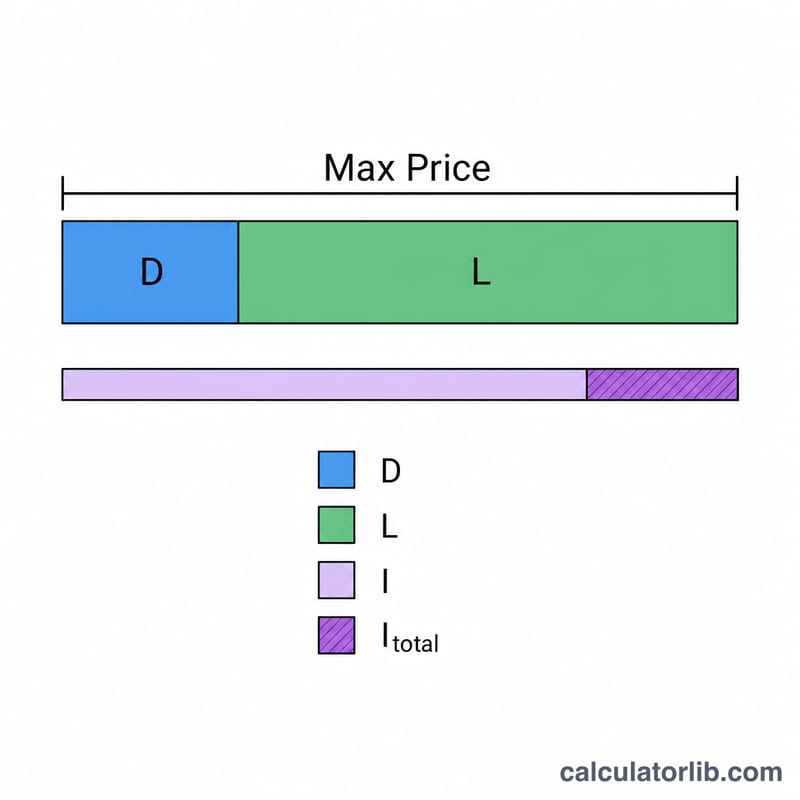
Finanse edilen kredi tutarı, bir anüitenin bugünkü değeridir: \( \text{kredi} = M \times \dfrac{1 - (1 + r)^{-n}}{r} \). Burada M aylık ödeme, r aylık faiz oranı (APR ÷ 12 ÷ 100) ve n ay sayısıdır. Karşılayabileceğiniz en yüksek araç fiyatı, bu kredi tutarına peşinatınızın eklenmesiyle bulunur:
$$ \text{Max Price} = \text{Down} + M \cdot \frac{1 - (1+r)^{-n}}{r} $$Toplam faiz ise toplam ödemelerden (\( M \times n \)) finanse edilen kredi tutarının çıkarılmasıyla hesaplanır.
Örnek Hesaplama
Aylık 400 $ bütçe, 3.000 $ peşinat, %6 APR ve 60 aylık vade ile: \( r = 0{,}005 \), \( n = 60 \). Finanse edilen kredi \( \approx 20.690{,}22 \) $ olur; dolayısıyla karşılayabileceğiniz en yüksek araç fiyatı \( \approx 23.690{,}22 \) $'dır. Toplam ödeme $$ = 400\ \$ \times 60 = 24.000\ \$ $$ bu durumda toplam faiz \( \approx 24.000\ \$ - 20.690{,}22\ \$ = 3.309{,}78\ \$ \) olur.
Vade, Faiz Oranı ve Peşinat Maksimum Araba Fiyatınızı Nasıl Değiştirir
Aşağıdaki tablo aylık bütçeyi 400 $ ve peşinatı 3.000 $ olarak sabitler, ardından kredi vadesini ve faiz oranını (APR) değiştirir. Her satır \(\text{Kredi} = M \cdot \frac{1-(1+r)^{-n}}{r}\) anüite formülünü kullanır; burada \(r = \text{APR}/1200\) ve \(n\) aylık olarak ifade edilir. Maksimum fiyat = kredi + 3.000 $ peşinat ve toplam faiz = \(M \cdot n - \text{Kredi}\). Rakamlar en yakın dolara yuvarlanmıştır ve vergi, harç ve sigortayı içermez.
| Vade (ay) | APR | Finanse edilen kredi tutarı | Maksimum araba fiyatı | Toplam faiz |
|---|---|---|---|---|
| 36 | 4% | 13.548 $ | 16.548 $ | 852 $ |
| 48 | 4% | 17.716 $ | 20.716 $ | 1.484 $ |
| 60 | 4% | 21.720 $ | 24.720 $ | 2.280 $ |
| 72 | 4% | 25.567 $ | 28.567 $ | 3.233 $ |
| 84 | 4% | 29.264 $ | 32.264 $ | 4.336 $ |
| 36 | 6% | 13.148 $ | 16.148 $ | 1.252 $ |
| 48 | 6% | 17.032 $ | 20.032 $ | 2.168 $ |
| 60 | 6% | 20.690 $ | 23.690 $ | 3.310 $ |
| 72 | 6% | 24.136 $ | 27.136 $ | 4.664 $ |
| 84 | 6% | 27.381 $ | 30.381 $ | 6.219 $ |
| 36 | 9% | 12.579 $ | 15.579 $ | 1.821 $ |
| 48 | 9% | 16.074 $ | 19.074 $ | 3.126 $ |
| 60 | 9% | 19.269 $ | 22.269 $ | 4.731 $ |
| 72 | 9% | 22.191 $ | 25.191 $ | 6.609 $ |
| 84 | 9% | 24.862 $ | 27.862 $ | 8.738 $ |
Çalışma kontrolü (60 ay, %6 APR): \(r = 6/1200 = 0.005\), dolayısıyla \(\frac{1-1.005^{-60}}{0.005} = \frac{1-0.741372}{0.005} \approx 51.7256\). Kredi \(\approx 400 \times 51.7256 = \$20,690\). Maksimum fiyat \(= 20{,}690 + 3{,}000 = \$23,690\). Toplam faiz \(= 400 \times 60 - 20{,}690 = \$3,310\).
Özet: %6 faizle vadeyi 36 aydan 84 aya çıkarmak, uygun fiyatı yaklaşık 14.200 $ artırır ancak toplam faizi yaklaşık beş kat artırır. Daha yüksek APR, her vadede ulaşabileceğiniz fiyatı düşürür. Peşinatta eklenen her 1 dolar, maksimum fiyata tam olarak 1 dolar ekler.
Sonucu Yorumlama
Maksimum fiyat vergi öncesi, harç öncesi bir rakamdır. Aylık bütçenizin tamamının kredi ödemesine gittiğini varsayar. Satış vergisi, tescil, belge ücretleri ve ek donanımlar dahil değildir; sigorta, yakıt ve bakım giderleri de dahil değildir. Bu masraflar krediye eklenirse veya peşin ödenirse, gerçekten alabileceğiniz araba gösterilen sonuçtan daha ucuz olur. Bütçenizin veya peşinatınızın bir kısmını bu giderler için ayırın.
Toplam faiz, borçlanmanın maliyetini gösterir. Bunu toplam ödemelerle (aylık bütçe × ay sayısı) karşılaştırın. Tabloda, %6 faizli 60 aylık bir kredi, ödenen 24.000 $ içinde 3.310 $ faiz maliyeti getirir; bu yaklaşık %13,8'dir. %9 faizli 84 aylık bir kredi ise 33.600 $ içinde 8.738 $ maliyet getirir; bu yaklaşık %26,0'dır. Faiz payının yüksek olması, paranızın arabadan çok krediyi ödemeye gittiği anlamına gelir.
Uzun vadeler uygun fiyatı artırır ancak faizi de yükseltir. Vadeyi uzatmak, borçlanılan her dolar başına ödeme tutarını düşürür; bu nedenle aynı bütçe daha büyük bir krediyi destekler. Bu durumda daha uzun süre faiz ödersiniz. Arabalar ayrıca, özellikle ilk yıllarda hızla değer kaybeder. Uzun vadeli bir kredide, özellikle peşinat az veya hiç yoksa, kalan borç aracın piyasa değerini aşabilir. Buna negatif özkaynak ("ters yüz" olmak) denir ve kredi ödenmeden araç hasar görür, satılır veya takas edilirse sorun haline gelir.
Yaygın pratik kurallar. Yaygın olarak yayımlanan ve genellikle 20/4/10 kuralı olarak anılan bir yönerge şunları önerir:
- en az %20 peşinat,
- en fazla 4 yıl (48 ay) kredi vadesi,
- toplam araç giderleri (ödeme artı sigorta ve bazen yakıt) brüt gelirin yaklaşık %10'unu aşmamalıdır.
Bu kuralın versiyonları kaynaklara göre değişir; bu genel bir ölçüttür, bir zorunluluk değildir. Kendi geliriniz, diğer borçlarınız, tasarruflarınız ve yerel giderleriniz daha önemlidir. Sonucunuzu bu tür ölçütlerle karşılaştırmak, bir planın temkinli mi yoksa zorlanmış mı olduğunu gösterebilir.
Bu genel bilgidir, finansal tavsiye değildir. Kredi vadeleri ve oranları borç verene ve ülkeye göre değişir; bu yüzden taahhüt etmeden önce gerçek teklifi doğrulayın.
Sıkça Sorulan Sorular
Vergiler ve masraflar dahil mi? Hayır — sonuç, krediniz ve peşinatınızın karşılayabileceği araç fiyatıdır. Satış vergisi (KDV/ÖTV), tescil ve bayi ücretleri için ayrıca bütçe ayırın.
Faiz oranım %0 ise ne olur? Promosyonlu %0 faizli bir kampanyada kredi tutarı, aylık ödemenizin ay sayısıyla çarpımına eşittir.
Bütçemin tamamını harcamalı mıyım? Sigorta, yakıt ve bakım için pay bırakın. Birçok uzman, toplam araç giderlerinin net gelirin %15–20'sinin altında tutulmasını önerir.