Araç Bütçe Hesaplayıcı nedir?
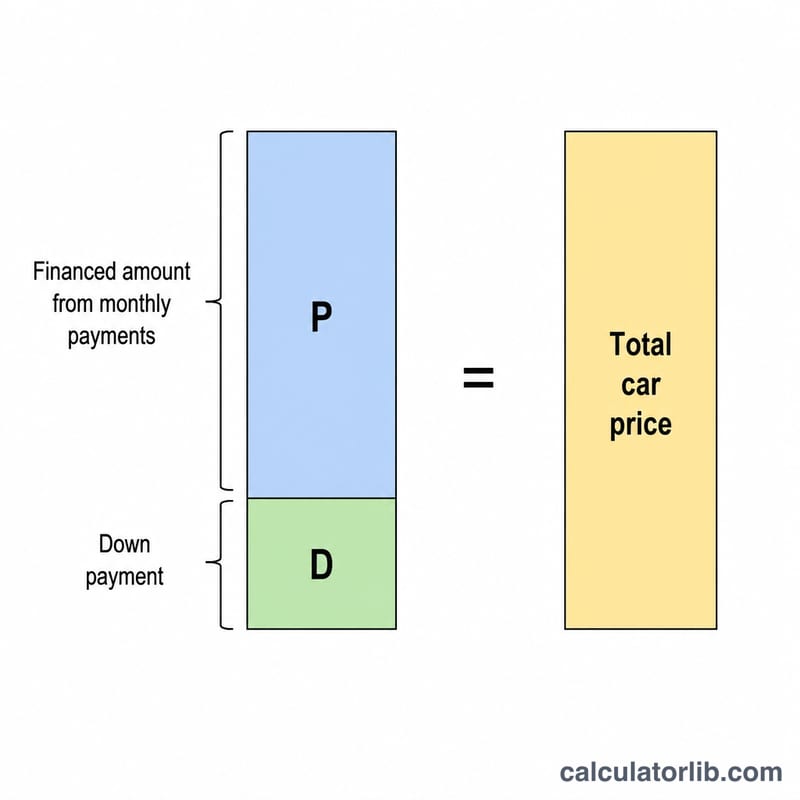
Bu hesaplayıcı işi tersinden yapar: Bir araba fiyatından yola çıkmak yerine, rahatça ödeyebileceğiniz aylık taksiti girersiniz; o da bu taksitin karşılayabileceği toplam araç fiyatını gösterir. Peşinatınızı, gelecekteki aylık ödemelerinizin bugünkü değeriyle birleştirir ve bu değeri kredinizin faiz oranıyla iskonto eder.
Nasıl kullanılır?
Ödeyebileceğiniz aylık taksiti, peşinatınızı (nakit artı varsa takas aracının değeri), bankanızın sunduğu yıllık faiz oranını (APR) ve kredi vadesini ay cinsinden girin. Sonuç; alabileceğiniz en yüksek araç fiyatını, kredi olarak çekeceğiniz tutarı, toplamda ödeyeceğiniz miktarı ve toplam faiz maliyetini gösterir.
Formül nasıl çalışıyor?
Kredi olarak finanse edilen tutar, bir anüitenin bugünkü değerine eşittir:
$$P \cdot \frac{1 - (1+r)^{-n}}{r}$$Burada \(P\) aylık ödeme, \(r\) aylık faiz oranı (\(\text{APR} \div 12 \div 100\)) ve \(n\) ay sayısıdır. Bu tutara peşinatınızı eklediğinizde alabileceğiniz fiyat ortaya çıkar. Faiz oranı %0 ise finanse edilen tutar yalnızca ödeme × ay sayısı kadardır.
Örnek hesaplama
Diyelim ki 60 ay boyunca %6 yıllık faizle ayda 400 $ ödeyebiliyorsunuz ve 3.000 $ peşinatınız var. Aylık faiz oranı 0,005 olur. \((1 - 1{,}005^{-60}) / 0{,}005\) çarpanı \(\approx 51{,}7256\) olduğundan finanse edilen tutar \(\approx 20.690{,}24\) $ olur. Buna 3.000 $ peşinatı eklediğinizde alabileceğiniz fiyat yaklaşık 23.690,24 $ çıkar. Toplam ödeme \(3.000\ \$ + 24.000\ \$ = 27.000\ \$\) olduğundan toplam faiz \(\approx 3.309{,}76\) $ olur.
Kredi Vadesi ve Faizin (APR) Uygun Fiyatı Nasıl Değiştirdiği
Bu tablo aylık ödemeyi 400 $ ve peşinatı 3.000 $ olarak sabit tutar. Yalnızca vade ve APR değişir. Her finanse edilen tutar anüite formülünden elde edilir: \(P = M \cdot \frac{1-(1+r)^{-n}}{r}\) ile \(r = \text{APR}/1200\). Uygun fiyat = finanse edilen tutar + 3.000 $ peşinat. Toplam faiz = \(M \cdot n\) − finanse edilen tutar. Satış vergisi, masraflar ve takas dikkate alınmamıştır ve rakamlar en yakın dolara yuvarlanmıştır.
| Vade (ay) | APR | Finanse edilen tutar | Uygun fiyat | Toplam faiz |
|---|---|---|---|---|
| 36 | 4% | $13,548 | $16,548 | $852 |
| 48 | 4% | $17,716 | $20,716 | $1,484 |
| 60 | 4% | $21,720 | $24,720 | $2,280 |
| 72 | 4% | $25,567 | $28,567 | $3,233 |
| 84 | 4% | $29,264 | $32,264 | $4,336 |
| 36 | 6% | $13,148 | $16,148 | $1,252 |
| 48 | 6% | $17,032 | $20,032 | $2,168 |
| 60 | 6% | $20,690 | $23,690 | $3,310 |
| 72 | 6% | $24,136 | $27,136 | $4,664 |
| 84 | 6% | $27,381 | $30,381 | $6,219 |
| 36 | 8% | $12,765 | $15,765 | $1,635 |
| 48 | 8% | $16,385 | $19,385 | $2,815 |
| 60 | 8% | $19,727 | $22,727 | $4,273 |
| 72 | 8% | $22,814 | $25,814 | $5,986 |
| 84 | 8% | $25,664 | $28,664 | $7,936 |
Örnek hesaplama (%6, 60 ay): \(r = 0.005\), \(n = 60\), dolayısıyla çarpan \(\frac{1-1.005^{-60}}{0.005} \approx 51.7256\). Buna göre \(P \approx 400 \times 51.7256 = \$20,690\) ve fiyat $20,690 + $3,000 = $23,690 olur.
Vadeyi %6 faizle 36 aydan 84 aya çıkarmak, uygun fiyatı yaklaşık 14.200 $ artırır. Ayrıca toplam faizi yaklaşık 1.252 $'dan 6.219 $'a yükseltir. Daha uzun vade, ulaşabileceğiniz etiket fiyatını artırır, ancak ek maliyet faizdir.
Yaygın Araba Bütçe Kılavuzları
Aşağıdaki kurallar, ABD tüketici finansmanı kaynaklarında yer alan pratik kurallardır (sezgisel yaklaşımlar). Genel kılavuzlardır, tavsiye niteliği taşımazlar ve hiçbir kişinin durumuna göre uyarlanmamışlardır. Birçok hane geliri, diğer borçları ve yerel maliyetlere bağlı olarak farklı sınırlar kullanır.
| Kılavuz | Önerdiği |
|---|---|
| 20/4/10 kuralı | En az %20 peşinat ödeyin, 4 yıldan (48 ay) fazla finanse etmeyin ve toplam ulaşım maliyetlerini (ödeme, sigorta, yakıt, bakım) brüt gelirin yaklaşık %10'unun altında tutun. |
| Net maaşın payı olarak ödeme | Araba ödemesini veya bazı sürümlerde toplam araba harcamasını, aylık net (vergi sonrası) maaşın yaklaşık %15–20'si içinde tutun. |
ABD piyasasında tipik kredi vadeleri 60–72 aydır; bu, 20/4/10 kuralındaki 4 yıllık sınırdan daha uzundur. Önceki bölümdeki tablo, daha uzun vadelerin belirli bir ödemenin ulaştığı fiyatı artırdığını, ancak toplam faizi de yükselttiğini göstermektedir. Ayrıca borçluyu kredinin erken dönemlerinde aracın değerinden fazla borçlu bırakabilirler.
Bu rakamları kendi sonuçlarınızla karşılaştırmak için referans noktası olarak kullanın. Sigorta, yakıt, tescil ve bakım kredi ödemesinin parçası değildir, bu nedenle herhangi bir bütçeye dahil edilmeleri gerekir. Bu genel bilgidir, finansal tavsiye değildir.
Temel Terimler: APR, Anapara, Peşinat ve Diğerleri
- APR (yıllık yüzde oranı)
- Borçlanmanın yıllık maliyeti, yüzde olarak gösterilir. Oran alanına girilir ve \(r = \text{APR}/1200\) ile aylık orana çevrilir.
- Aylık oran (\(r\))
- Her ay uygulanan faiz oranı. Örneğin %6 APR, \(r = 0.005\) değerini verir.
- Kredi vadesi (\(n\))
- Aylık ödeme sayısı; örneğin beş yıllık bir kredi için 60. \((1+r)^{-n}\) ifadesinde üs olarak yer alır.
- Anapara / finanse edilen tutar (\(P\))
- Gerçekte borçlanılan tutar. Hesaplayıcı bunu \(M \cdot \frac{1-(1+r)^{-n}}{r}\) ile bulur; burada \(M\) aylık ödemedir.
- Peşinat
- Peşin ödenen nakit. Uygun fiyatı elde etmek için finanse edilen tutara eklenir ve borçlanılacak tutarı azaltır.
- Takas değeri (trade-in) özkaynağı
- Mevcut aracınızın takas değeri eksi üzerindeki kalan kredi borcu. Pozitif özkaynak peşinata eklenebilir. Negatif özkaynak genellikle yeni krediye aktarılır ve \(P\) değerini artırır.
- Toplam faiz
- Borçlanmanın maliyeti: \(M \cdot n - P\), yani tüm ödemelerin toplamı eksi anapara.
- Yola çıkış fiyatı (out-the-door)
- Satın alma anında ödenecek tam tutar; araç fiyatı, vergiler, ruhsat ve tescil ile bayi masraflarını içerir. Vergi ve masrafların peşinattan veya krediden karşılanması gerektiği için bunu hesaplayıcının uygun fiyatıyla karşılaştırın.
Sıkça sorulan sorular
Vergiler ve masraflar dahil mi? Hayır — sonuç, yalnızca ödemenizin karşılayabileceği araç fiyatıdır. KDV/ÖTV, ruhsat ve plaka, noter ile satıcı masrafları için ayrı bir bütçe ayırın.
Hangi faiz oranını girmeliyim? Size fiilen teklif edilen oranı kullanın. Faiz oranları kredi notunuza, vade süresine ve aracın sıfır mı yoksa ikinci el mi olduğuna göre değişir.
Takas aracımı dahil etmeli miyim? Evet, daha doğru bir fiyat tavanı için takas aracının değerini nakit peşinatınıza ekleyin.