कार अफोर्डेबिलिटी कैलकुलेटर क्या है?
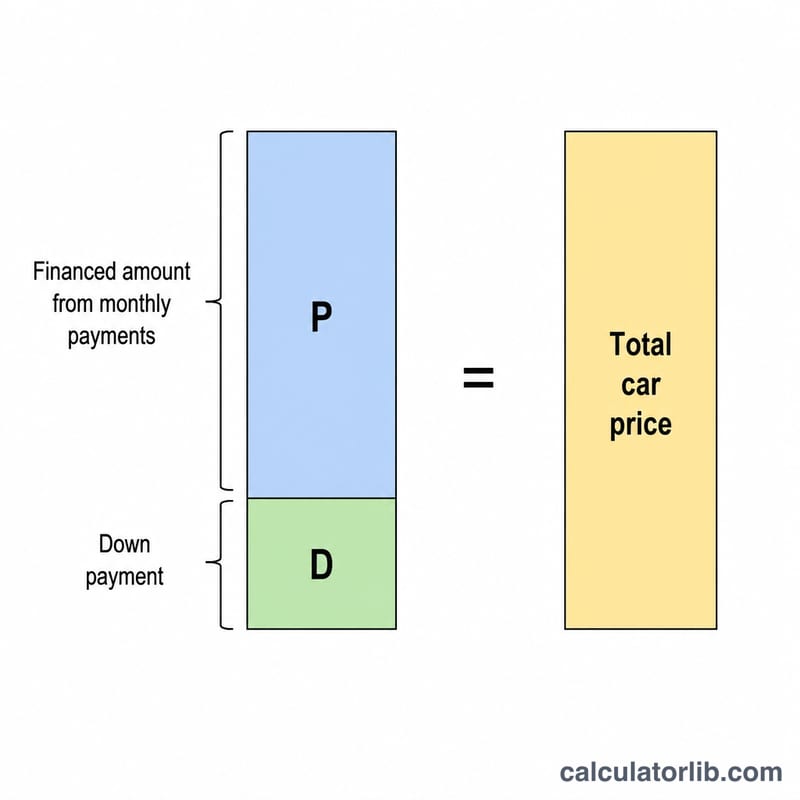
यह कैलकुलेटर आपके बजट से उल्टी दिशा में काम करता है: कार की कीमत से शुरू करने के बजाय, आप बताते हैं कि हर महीने आप कितनी किस्त आराम से चुका सकते हैं, और यह आपको बता देता है कि उतनी किस्त में कुल कितनी कीमत की गाड़ी आ सकती है। यह आपके डाउन पेमेंट को आपकी आने वाली मासिक किस्तों के वर्तमान मूल्य (present value) के साथ जोड़ता है, जिसे आपके लोन की ब्याज दर पर डिस्काउंट किया जाता है।
इसका इस्तेमाल कैसे करें
वह मासिक किस्त दर्ज करें जो आप चुका सकते हैं, अपना डाउन पेमेंट (नकद रकम के साथ पुरानी गाड़ी की एक्सचेंज वैल्यू), आपके लेंडर द्वारा दी जा रही सालाना ब्याज दर (APR), और लोन की अवधि महीनों में डालें। नतीजे में आपको कार की अधिकतम कीमत, कितनी रकम फाइनेंस होगी, कुल कितना भुगतान करना होगा, और कुल ब्याज की लागत दिखेगी।
फ़ॉर्मूला समझें
फाइनेंस की गई लोन रकम एक एन्युइटी के वर्तमान मूल्य के बराबर होती है: \(P \times (1 - (1+r)^{-n}) / r\), जहाँ \(P\) मासिक किस्त है, \(r\) मासिक दर है (APR ÷ 12 ÷ 100) और \(n\) महीनों की संख्या है। इसमें अपना डाउन पेमेंट जोड़ने पर आपको वह कीमत मिलती है जो आपके बजट में आती है। अगर ब्याज दर 0% हो, तो फाइनेंस की रकम बस किस्त × महीनों के बराबर होगी।
$$\text{Price} = \text{Down} + M \cdot \frac{1 - (1+r)^{-n}}{r}$$
$$\text{where}\quad \left\{ \begin{aligned} M &= \text{Monthly Payment} \\ r &= \dfrac{\text{APR}}{1200} \\ n &= \text{Term (months)} \end{aligned} \right.$$
उदाहरण से समझें
मान लीजिए आप 60 महीनों के लिए 6% APR पर $400/महीना चुका सकते हैं और $3,000 का डाउन पेमेंट दे रहे हैं। मासिक दर 0.005 होगी। फैक्टर \((1 - 1.005^{-60}) / 0.005 \approx 51.7256\) आता है, इसलिए फाइनेंस की रकम ≈ $20,690.24 होगी। इसमें $3,000 डाउन पेमेंट जोड़ने पर लगभग $23,690.24 कीमत की कार आपके बजट में आती है। कुल भुगतान \(\$3{,}000 + \$24{,}000 = \$27{,}000\) होगा, यानी कुल ब्याज ≈ $3,309.76।
ऋण अवधि और APR से किफायती कीमत कैसे बदलती है
यह तालिका मासिक भुगतान को $400 और डाउन पेमेंट को $3,000 पर स्थिर रखती है। यह केवल अवधि और APR बदलती है। प्रत्येक वित्तपोषित राशि एनुइटी सूत्र \(P = M \cdot \frac{1-(1+r)^{-n}}{r}\) से आती है, जहाँ \(r = \text{APR}/1200\) है। किफायती कीमत = वित्तपोषित राशि + $3,000 डाउन पेमेंट। कुल ब्याज = \(M \cdot n\) − वित्तपोषित राशि। बिक्री कर, शुल्क और ट्रेड-इन को नज़रअंदाज़ किया गया है, और आंकड़े निकटतम डॉलर तक पूर्णांकित हैं।
| अवधि (महीने) | APR | वित्तपोषित राशि | किफायती कीमत | कुल ब्याज |
|---|---|---|---|---|
| 36 | 4% | $13,548 | $16,548 | $852 |
| 48 | 4% | $17,716 | $20,716 | $1,484 |
| 60 | 4% | $21,720 | $24,720 | $2,280 |
| 72 | 4% | $25,567 | $28,567 | $3,233 |
| 84 | 4% | $29,264 | $32,264 | $4,336 |
| 36 | 6% | $13,148 | $16,148 | $1,252 |
| 48 | 6% | $17,032 | $20,032 | $2,168 |
| 60 | 6% | $20,690 | $23,690 | $3,310 |
| 72 | 6% | $24,136 | $27,136 | $4,664 |
| 84 | 6% | $27,381 | $30,381 | $6,219 |
| 36 | 8% | $12,765 | $15,765 | $1,635 |
| 48 | 8% | $16,385 | $19,385 | $2,815 |
| 60 | 8% | $19,727 | $22,727 | $4,273 |
| 72 | 8% | $22,814 | $25,814 | $5,986 |
| 84 | 8% | $25,664 | $28,664 | $7,936 |
उदाहरण प्रतिस्थापन (6%, 60 महीने): \(r = 0.005\), \(n = 60\), इसलिए गुणक \(\frac{1-1.005^{-60}}{0.005} \approx 51.7256\) है। फिर \(P \approx 400 \times 51.7256 = \$20,690\), और कीमत $20,690 + $3,000 = $23,690 है।
6% पर अवधि 36 से 84 महीने करने से किफायती कीमत लगभग $14,200 बढ़ जाती है। इससे कुल ब्याज भी लगभग $1,252 से बढ़कर $6,219 हो जाता है। लंबी अवधि से आप जिस स्टिकर कीमत तक पहुँच सकते हैं, वह बढ़ती है, लेकिन अतिरिक्त लागत ब्याज के रूप में होती है।
कार बजट के सामान्य दिशानिर्देश
नीचे दिए नियम अंगूठे के नियम (अनुमानात्मक नियम) हैं, जो US उपभोक्ता-वित्त स्रोतों में मिलते हैं। ये सामान्य दिशानिर्देश हैं, सलाह नहीं, और ये किसी व्यक्ति की स्थिति के अनुसार तैयार नहीं किए गए हैं। कई परिवार आय, अन्य ऋणों और स्थानीय लागतों के आधार पर अलग सीमाएँ अपनाते हैं।
| दिशानिर्देश | क्या सुझाता है |
|---|---|
| 20/4/10 नियम | कम से कम 20% डाउन पेमेंट करें, अधिकतम 4 वर्ष (48 महीने) के लिए वित्तपोषण लें, और कुल परिवहन लागत (भुगतान, बीमा, ईंधन, रखरखाव) को सकल आय के लगभग 10% से कम रखें। |
| टेक-होम वेतन के हिस्से के रूप में भुगतान | कार का भुगतान, या कुछ संस्करणों में कुल कार खर्च, मासिक टेक-होम (कर-पश्चात) वेतन के लगभग 15%–20% के भीतर रखें। |
US बाज़ार में सामान्य ऋण अवधि 60–72 महीने है, जो 20/4/10 नियम की 4-वर्षीय सीमा से अधिक है। पिछले भाग की तालिका दिखाती है कि लंबी अवधि किसी दिए गए भुगतान पर पहुँचने वाली कीमत बढ़ाती है, लेकिन इससे कुल ब्याज भी बढ़ता है। ऋण के शुरुआती चरण में उधारकर्ता पर कार की कीमत से अधिक बकाया रहने की स्थिति भी आ सकती है।
इन आंकड़ों को अपने परिणामों की तुलना के लिए संदर्भ बिंदु के रूप में उपयोग करें। बीमा, ईंधन, पंजीकरण और रखरखाव ऋण भुगतान का हिस्सा नहीं हैं, इसलिए किसी भी बजट में इन्हें शामिल करना उचित है। यह सामान्य जानकारी है, वित्तीय सलाह नहीं।
मुख्य शब्द: APR, मूलधन, डाउन पेमेंट और अधिक
- APR (वार्षिक प्रतिशत दर)
- उधार लेने की वार्षिक लागत, प्रतिशत के रूप में दिखाई गई। इसे दर फ़ील्ड में दर्ज किया जाता है और \(r = \text{APR}/1200\) से मासिक दर में बदला जाता है।
- मासिक दर (\(r\))
- हर महीने लागू होने वाली ब्याज दर। उदाहरण के लिए, 6% APR से \(r = 0.005\) मिलता है।
- ऋण अवधि (\(n\))
- मासिक भुगतानों की संख्या, जैसे पाँच वर्षीय ऋण के लिए 60। यह \((1+r)^{-n}\) में घातांक है।
- मूलधन / वित्तपोषित राशि (\(P\))
- वास्तव में उधार ली गई राशि। कैलकुलेटर इसे \(M \cdot \frac{1-(1+r)^{-n}}{r}\) से निकालता है, जहाँ \(M\) मासिक भुगतान है।
- डाउन पेमेंट
- पहले से दिया गया नकद भुगतान। इसे वित्तपोषित राशि में जोड़कर किफायती कीमत मिलती है, और यह आपके द्वारा उधार ली जाने वाली राशि को कम करता है।
- ट्रेड-इन इक्विटी
- आपकी वर्तमान कार का ट्रेड-इन मूल्य, उस पर बकाया ऋण घटाकर। सकारात्मक इक्विटी को डाउन पेमेंट में जोड़ा जा सकता है। नकारात्मक इक्विटी आमतौर पर नए ऋण में जोड़ दी जाती है और \(P\) बढ़ाती है।
- कुल ब्याज
- उधार लेने की लागत: \(M \cdot n - P\), यानी सभी भुगतानों का योग घटाकर मूलधन।
- आउट-द-डोर कीमत
- खरीद के समय देय पूरी राशि, जिसमें वाहन की कीमत, कर, टाइटल और पंजीकरण, और डीलर शुल्क शामिल हैं। इसकी तुलना कैलकुलेटर की किफायती कीमत से करें, क्योंकि कर और शुल्क डाउन पेमेंट या ऋण से चुकाने होंगे।
अक्सर पूछे जाने वाले सवाल
क्या इसमें टैक्स और फीस शामिल हैं? नहीं — नतीजा सिर्फ़ वह कार की कीमत है जो आपकी किस्त में आती है। सेल्स टैक्स, रजिस्ट्रेशन और डीलर फीस के लिए अलग से बजट बनाएं। (ध्यान दें: यहाँ रकम डॉलर में हैं और APR जैसी शब्दावली अमेरिकी कार लोन व्यवस्था से ली गई है; भारत में आप यही गणना रुपये में और अपने बैंक/NBFC की ब्याज दर के साथ कर सकते हैं — मूल फ़ॉर्मूला वही रहता है।)
कौन सी APR इस्तेमाल करूँ? वही दर डालें जो वाकई आपको कोट की गई है। दरें आपके क्रेडिट स्कोर, लोन की अवधि और गाड़ी नई है या पुरानी — इन सब पर निर्भर करती हैं।
क्या पुरानी गाड़ी की एक्सचेंज वैल्यू जोड़नी चाहिए? हाँ, ज़्यादा सटीक कीमत सीमा पाने के लिए अपनी पुरानी गाड़ी की एक्सचेंज वैल्यू को नकद डाउन पेमेंट में जोड़ दें।