什么是购车预算计算器?
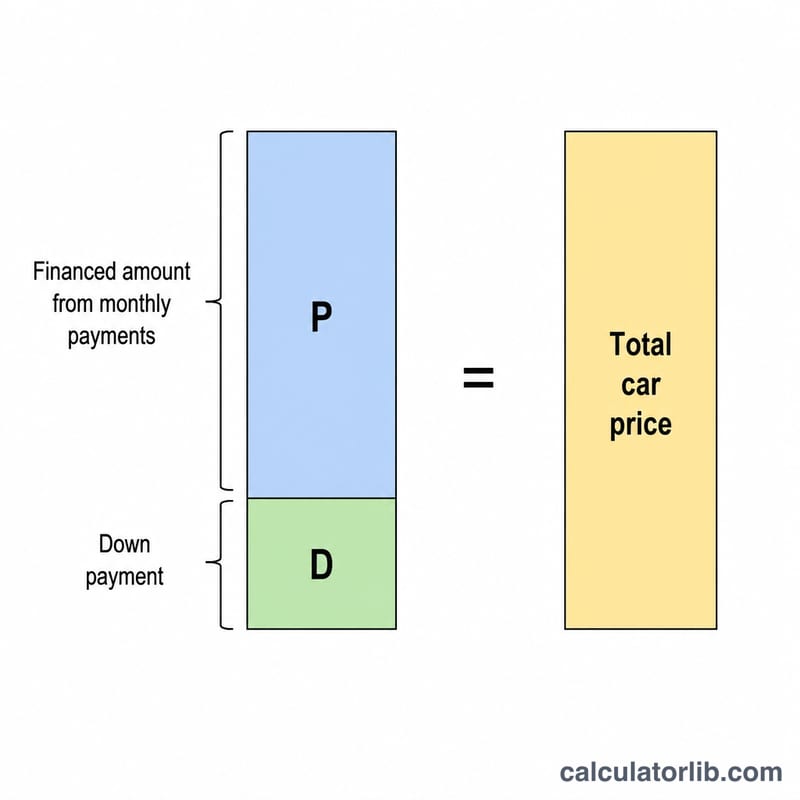
这个计算器的思路是"反着算":它不是先给你一个车价,而是先问你每月能轻松承受多少还款,再倒推出这笔月供能支撑多高的车价。计算时,它会把你的首付,加上未来每月还款按贷款利率折现后的现值,两者相加得出总车价。
如何使用
填入你每月能负担的还款额、首付(现金加上旧车置换价值)、贷款机构给你的年利率(APR),以及以月为单位的贷款期限。计算结果会显示你能买得起的最高车价、需要贷款的金额、还款总额,以及利息总成本。
计算公式说明
贷款金额等于一笔年金的现值:$$P \cdot \frac{1 - (1+r)^{-n}}{r}$$其中 \(P\) 是每月还款额,\(r\) 是月利率(APR ÷ 12 ÷ 100),\(n\) 是还款月数。再加上你的首付,就是能负担得起的车价。如果利率为 0%,贷款金额就简单地等于月供 × 月数。
实例演算
假设你每月可还 $400,贷款 60 个月,年利率 6%,首付 $3,000。月利率为 \(0.005\)。系数 $$\frac{1 - 1.005^{-60}}{0.005} \approx 51.7256$$因此贷款金额约为 $20,690.24。加上 $3,000 首付,能负担的车价约为 $23,690.24。还款总额为 $$3{,}000 + 24{,}000 = 27{,}000$$所以利息总额约为 $3,309.76。
贷款期限和年利率如何影响可负担价格
本表将每月还款额固定为$400,首付固定为$3,000,仅改变期限和年利率。每个贷款金额由年金公式得出 \(P = M \cdot \frac{1-(1+r)^{-n}}{r}\),其中 \(r = \text{年利率}/1200\)。可负担价格 = 贷款金额 + $3,000首付。总利息 = \(M \cdot n\) − 贷款金额。不计销售税、费用和以旧换新抵扣,金额四舍五入到最接近的美元。
| 期限(月) | 年利率 | 贷款金额 | 可负担价格 | 总利息 |
|---|---|---|---|---|
| 36 | 4% | $13,548 | $16,548 | $852 |
| 48 | 4% | $17,716 | $20,716 | $1,484 |
| 60 | 4% | $21,720 | $24,720 | $2,280 |
| 72 | 4% | $25,567 | $28,567 | $3,233 |
| 84 | 4% | $29,264 | $32,264 | $4,336 |
| 36 | 6% | $13,148 | $16,148 | $1,252 |
| 48 | 6% | $17,032 | $20,032 | $2,168 |
| 60 | 6% | $20,690 | $23,690 | $3,310 |
| 72 | 6% | $24,136 | $27,136 | $4,664 |
| 84 | 6% | $27,381 | $30,381 | $6,219 |
| 36 | 8% | $12,765 | $15,765 | $1,635 |
| 48 | 8% | $16,385 | $19,385 | $2,815 |
| 60 | 8% | $19,727 | $22,727 | $4,273 |
| 72 | 8% | $22,814 | $25,814 | $5,986 |
| 84 | 8% | $25,664 | $28,664 | $7,936 |
示例代入(6%,60个月):\(r = 0.005\),\(n = 60\),因此系数为 \(\frac{1-1.005^{-60}}{0.005} \approx 51.7256\)。然后 \(P \approx 400 \times 51.7256 = \$20,690\),价格为 $20,690 + $3,000 = $23,690。
在6%年利率下,将期限从36个月延长到84个月,可负担价格约增加$14,200。总利息也会从约$1,252增加到$6,219。更长的期限会提高你能够达到的标价上限,但额外成本是利息。
常见汽车预算指南
以下规则是经验法则(启发式),见于美国消费金融资料。它们只是一般性指导,不是建议,也未针对任何人的具体情况量身定制。许多家庭会根据收入、其他债务和当地成本采用不同的限额。
| 指南 | 建议内容 |
|---|---|
| 20/4/10法则 | 首付至少支付20%,贷款期限不超过4年(48个月),并将交通总成本(还款、保险、燃油、保养)控制在约占税前总收入的10%以内。 |
| 还款占税后收入的比例 | 将汽车还款(在某些版本中为汽车总支出)控制在每月税后(税后)收入的约15%–20%以内。 |
美国市场典型的贷款期限为60–72个月,这长于20/4/10法则中的4年上限。上一节的表格显示,更长的期限会提高给定还款额所对应的车价,但也会提高总利息。在贷款早期,借款人还可能欠款超过汽车的价值。
请将这些数字作为参考点,与你自己的结果进行比较。保险、燃油、登记和保养费用不属于贷款还款,因此应纳入任何预算。这只是一般信息,不构成理财建议。
关键术语:年利率、本金、首付等
- 年利率(APR,annual percentage rate)
- 以百分比表示的借款年成本。它作为利率字段输入,并通过 \(r = \text{APR}/1200\) 转换为月利率。
- 月利率(\(r\))
- 每月适用的利率。例如,6%年利率对应 \(r = 0.005\)。
- 贷款期限(\(n\))
- 月还款次数,例如5年期贷款为60。它是 \((1+r)^{-n}\) 中的指数。
- 本金/贷款金额(\(P\))
- 实际借入的金额。计算器通过 \(M \cdot \frac{1-(1+r)^{-n}}{r}\) 求得,其中 \(M\) 为月还款额。
- 首付
- 预先支付的现金。它会加到贷款金额上得到可负担价格,并减少你需要借入的金额。
- 以旧换新权益
- 你现有汽车的以旧换新价值减去仍欠的任何贷款余额。正权益可加到首付中。负权益通常会并入新贷款,并增加 \(P\)。
- 总利息
- 借款成本:\(M \cdot n - P\),即所有还款总额减去本金。
- 实际到手价(out-the-door price)
- 购车时应付的全部金额,包括车价、税费、产权和登记费以及经销商费用。请将其与计算器的可负担价格进行比较,因为税费和费用必须由首付或贷款支付。
常见问题
结果是否包含税费?不包含——这个数字只是你的月供能支撑的车价本身。销售税、上牌费和经销商手续费需要另行预算。
该填多少利率(APR)?请填写贷款机构实际报给你的利率。利率会因信用评分、贷款期限以及购买的是新车还是二手车而有所不同。
要不要把旧车置换算进去?要。把旧车的置换价值加到你的现金首付里,算出的车价上限会更准确。