車の購入予算シミュレーターとは?
このツールは、ふつうの「車両価格から月々の支払いを計算する」のとは逆のアプローチをとります。まず「毎月無理なく払える金額」を入力すると、その支払いでまかなえる車両価格の総額を逆算して教えてくれます。仕組みとしては、頭金に、将来支払う毎月の返済額をローン金利で割り引いた現在価値を加えて算出しています。
使い方
毎月無理なく払える金額、頭金(現金と下取り額の合計)、金融機関から提示された年利(APR)、そしてローン期間(月数)を入力してください。結果として、購入可能な車両価格の上限、ローンで借り入れる金額、支払総額、そして支払う利息の総額が表示されます。
計算式の解説
ローンで借り入れる金額は「年金現価」の考え方で求められ、次の式で表されます。
$$\text{Price} = \text{Down} + M \cdot \frac{1 - (1+r)^{-n}}{r}$$ここで \(P\) は毎月の支払額、\(r\) は月利(年利 ÷ 12 ÷ 100)、\(n\) は返済月数です。これに頭金を足したものが、購入可能な車両価格となります。金利が0%の場合は、借入額は単純に「毎月の支払額 × 月数」となります。
$$\text{Price} = \text{Down} + \text{Monthly Payment} \times \text{Term (months)}$$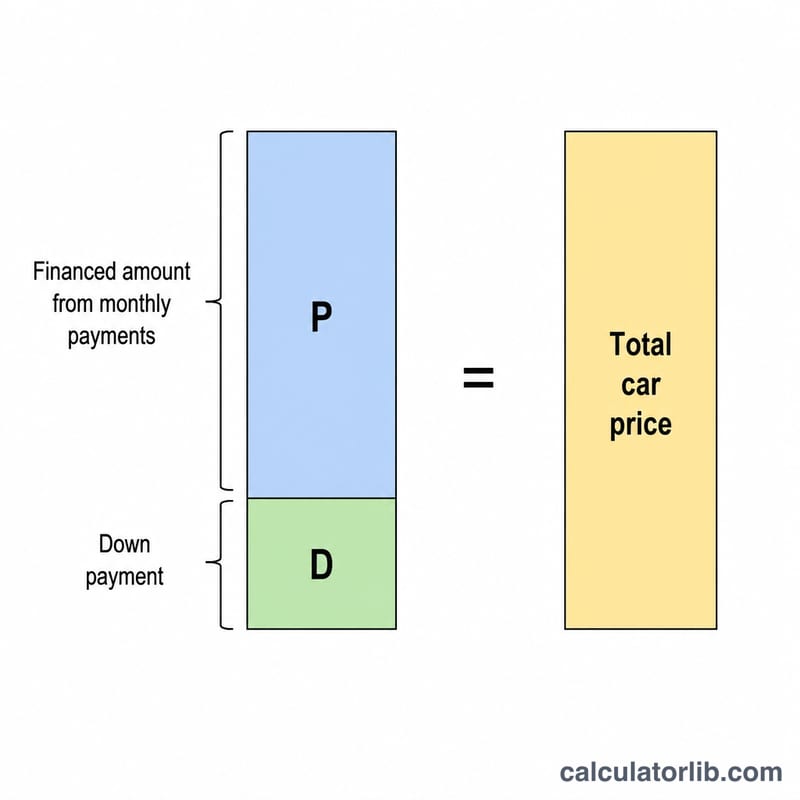
計算例
たとえば、年利6%・60回(60か月)払いで、毎月400ドルを支払い、頭金を3,000ドル用意できるとします。月利は0.005です。係数 \(\frac{1 - 1.005^{-60}}{0.005}\) はおよそ \(51.7256\) なので、借入額は約 20,690.24ドル となります。これに頭金3,000ドルを足すと、購入可能な車両価格は約 23,690.24ドル です。支払総額は \(3{,}000 + 24{,}000 = 27{,}000\) ドル となり、利息の総額はおよそ 3,309.76ドル になります。
ローン期間と年利が適正価格に与える影響
この表は、月額支払いを$400、頭金を$3,000に固定しています。変えているのは期間と年利だけです。各融資額は年金計算式 \(P = M \cdot \frac{1-(1+r)^{-n}}{r}\) から求めています(\(r = \text{年利}/1200\))。適正価格 = 融資額 + $3,000の頭金。総利息 = \(M \cdot n\) − 融資額。売上税、手数料、下取り車は無視し、金額は1ドル単位で四捨五入しています。
| 期間(月) | 年利 | 融資額 | 適正価格 | 総利息 |
|---|---|---|---|---|
| 36 | 4% | $13,548 | $16,548 | $852 |
| 48 | 4% | $17,716 | $20,716 | $1,484 |
| 60 | 4% | $21,720 | $24,720 | $2,280 |
| 72 | 4% | $25,567 | $28,567 | $3,233 |
| 84 | 4% | $29,264 | $32,264 | $4,336 |
| 36 | 6% | $13,148 | $16,148 | $1,252 |
| 48 | 6% | $17,032 | $20,032 | $2,168 |
| 60 | 6% | $20,690 | $23,690 | $3,310 |
| 72 | 6% | $24,136 | $27,136 | $4,664 |
| 84 | 6% | $27,381 | $30,381 | $6,219 |
| 36 | 8% | $12,765 | $15,765 | $1,635 |
| 48 | 8% | $16,385 | $19,385 | $2,815 |
| 60 | 8% | $19,727 | $22,727 | $4,273 |
| 72 | 8% | $22,814 | $25,814 | $5,986 |
| 84 | 8% | $25,664 | $28,664 | $7,936 |
計算例(年利6%、60か月):\(r = 0.005\)、\(n = 60\)なので、係数は\(\frac{1-1.005^{-60}}{0.005} \approx 51.7256\)です。すると\(P \approx 400 \times 51.7256 = \$20,690\)となり、価格は$20,690 + $3,000 = $23,690です。
年利6%で期間を36か月から84か月に延ばすと、適正価格は約$14,200上がります。また総利息は約$1,252から$6,219に増えます。期間を長くすると手の届く価格は上がりますが、追加のコストは利息です。
一般的な自動車予算のガイドライン
以下のルールは、米国の消費者金融情報源に見られる経験則(ヒューリスティック)です。一般的な指針であり、助言ではなく、個人の状況に合わせたものでもありません。多くの世帯は、収入、他の債務、地域の費用によって異なる上限を使っています。
| ガイドライン | 示される内容 |
|---|---|
| 20/4/10ルール | 少なくとも20%を頭金として支払い、融資期間は最長4年(48か月)とし、交通費の総額(支払い、保険、燃料、整備費)を総収入のおよそ10%未満に抑える。 |
| 手取り給与に占める支払いの割合 | 自動車ローンの支払い(一部の方式では自動車関連の支出総額)を、月々の手取り(税引後)給与のおよそ15%〜20%以内に収める。 |
米国市場の典型的なローン期間は60〜72か月で、20/4/10ルールの4年の上限より長くなっています。前のセクションの表が示すように、期間を長くすると同じ支払額で到達できる価格は上がりますが、総利息も増えます。また、ローンの初期に車の価値を上回る残債を抱える原因にもなります。
これらの数値は、ご自身の結果と比較するための目安としてご利用ください。保険、燃料、登録費用、整備費はローンの支払いには含まれないため、どの予算にも含めておく価値があります。これは一般的な情報であり、金融アドバイスではありません。
主な用語:年利、元本、頭金など
- 年利(APR:年間百分率レート)
- 借入の年間コストを百分率で示したもの。レート欄に入力し、\(r = \text{年利}/1200\)で月利に換算します。
- 月利(\(r\))
- 毎月適用される利率。例えば年利6%は\(r = 0.005\)になります。
- ローン期間(\(n\))
- 毎月の支払回数。例えば5年ローンなら60です。\((1+r)^{-n}\)の指数になります。
- 元本/融資額(\(P\))
- 実際に借り入れる金額。計算ツールは\(M \cdot \frac{1-(1+r)^{-n}}{r}\)で求めます。ここで\(M\)は月額支払いです。
- 頭金
- 先に支払う現金。融資額に加えて適正価格になり、借入額を減らします。
- 下取り車の評価差額
- 現在の車の下取り価格から、まだ残っているローン残高を引いた額。プラスの差額は頭金に加えられます。マイナスの差額は通常新しいローンに組み込まれ、\(P\)を増やします。
- 総利息
- 借入のコスト:\(M \cdot n - P\)、つまりすべての支払額の合計から元本を引いた額。
- 諸費用込みの総支払額
- 車両価格、税金、登録・名義変更費用、販売店の手数料を含む、購入時に支払う全額。税金と手数料は頭金かローンから支払う必要があるため、計算ツールの適正価格と比較してください。
よくある質問
税金や諸費用も含まれていますか? いいえ。表示されるのは、その支払いでまかなえる「車両本体の価格」です。消費税・登録費用・販売店の手数料などは、別途見込んでおく必要があります。なお、この例はアメリカの自動車ローン(ドル建て・APR表示)を想定しており、日本の自動車取得税・自動車重量税・自賠責保険などとは制度が異なります。
金利(APR)は何を入力すればいいですか? 実際に金融機関から提示された金利を入力してください。金利は信用情報(クレジットスコア)、ローン期間、新車か中古車かなどによって変わります。
下取り車の額も含めるべきですか? はい。より正確な価格の上限を知るために、下取り車の査定額を現金の頭金に加えて入力してください。